Общие подходы к финансово-экономическому анализу инвестиционных проектов
Цель реализации инвестиционного проекта в любой области – получение отдачи на вложенные затраты, компенсирующей их в достаточной степени. Вложенные в проект средства должны вернуться инвестору в приемлемом для него количестве и в приемлемый для него срок. В этом случае проект является для инвестора экономически эффективным, выгодным, прибыльным, рентабельным, целесообразным, оправданным, жизнеспособным, инвестиционно привлекательным – можно использовать целый ряд определений, в зависимости от контекста.
Типичный случай инвестиционного проекта – создание предприятия, производящего определённые товары или услуги, продажа которых приносит выгоду инвестору. К одному из частных случаев относится и строительство электростанции, в том числе – на основе возобновляемых источников энергии, с целью последующей выработки и продажи энергии.
Основные показатели, используемые при расчётах экономической эффективности проекта:
1. Доходы (поступления, выручка, приток денежных средств) в результате реализации проекта (работы созданного предприя- тия, завода, в частности – электростанции) на определённом интервале времени.
2. Затраты (расходы, издержки, отток денежных средств) на реализацию проекта, которые можно разделить на две основные группы:
2.1. Инвестиционные затраты (инвестиции, капиталовложения) – на собственно инвестиционной стадии проекта, связанные, в основном, со строительством объекта – завода, электростанции или другого. Основная часть инвестиционных затрат, как правило, приходится на производство, закупку, монтаж машин и оборудования для производства данной продукции, строительство зданий и сооружений.
2.2. Операционные затраты (эксплуатационные затраты, текущие затраты) – связанные уже непосредственно с выпуском продукции. Это затраты на сырьё, материалы и комплектующие для производства продукции, оплату труда персонала, разного рода сопутствующие затраты и платежи.
В общем случае, разность доходов и суммы затрат на определённом промежутке времени и определяет экономическую эффективность проекта.
Допустим, общий объём инвестиционных затрат на создание предприятия составляет 1000 руб. (в данном случае мы для простоты пренебрегаем сроком строительства предприятия, условно считая, что оно построено «мгновенно»).
Годовой доход от реализации продукции предприятия после запуска в эксплуатацию составит 200 руб., затраты – 100 руб., соответственно, годовой приток денежных средств составит 200 – 100 = 100 руб. Через 5 лет накопленная разность доходов и затрат будет равна 100 × 5 – 1000 = –500 руб.; через 10 лет 100 × 10 – 1000 = 0 руб. То есть проект достигнет простой окупаемости (дисконтирование, в том числе дисконтированный срок окупаемости, будут рассмотрены далее) через 10 лет.
Разность поступлений и затрат, притока и оттока денежных средств называется также денежным потоком (ДП). Через 5 лет накопленный денежный поток по данному проекту составит: –500 руб., через 10 лет: 0 руб., через 15 лет: 500 руб. В данном случае мы также пока рассматриваем простой, а не дисконтированный денежный поток.
Довольно часто в российской практике вместо русского «денежный поток» употребляется перевода англоязычная версия – cash flow (CF), соответственно, притоки денежных средств обозначаются как cash inflows (CI), оттоки – cash outflows (CO). В силу понятных причин англоязычные экономические термины в России в наше время популярны, можно даже сказать, что ими нередко злоупотребляют. В связи с этим мы далее рядом с русскоязычным термином ставим в ряде случаев и англоязычные эквиваленты. Также сразу отметим, что не следует путать денежный поток и прибыль (profit). Это разные вещи, хотя, разумеется, тесно связанные между собой и в большинстве случаев близкие по значению. К этому вопросу мы также вернёмся ниже, здесь же кратко отметим, что ключевым показателем для инвестора является именно чистый денежный поток (net cash flow, NCF) – именно это та сумма денег, что остаётся у него «на руках», после того, как уплачено абсолютно всё, включая и налог на прибыль. Также можно сказать, что прибыль предприятия интересует, прежде всего, налоговую инспекцию, тогда, как инвестора – денежный поток. Прибыль вычисляется по определённым правилам, а чистый денежный поток (положительный или отрицательный) – это что реально получает инвестор, в том числе, играя по этим правилам.
Операционные затраты (operation costs) в свою очередь, делятся на две категории:
2.2.1. Постоянные затраты (fixed costs, FC), не зависящие от объёмов производства продукта, которые необходимо нести даже при отсутствии производства продукта;
2.2.2. Переменные затраты (variable costs, VC), растущие при росте объёмов производства и реализации.
В структуру постоянных затрат обычно входит существенная часть затрат на оплату труда персонала (прежде всего, управленческого и вспомогательного), обслуживание оборудования, охрану и обеспечение безопасности предприятия и т.д.
В структуру переменных затрат входят, прежде всего, сырьё, материалы и комплектующие для производства продукции, затраты на оплату труда основного производственного персонала и т.д. Это затраты, обусловленные уже непосредственно выпуском и продажей продукции. Очевидно, что, например, при выработке электроэнергии на газовой ТЭС основной статьёй переменных затрат является газ; чем больше электроэнергии вырабатывает станция, тем больше газа расходуется, соответственно, тем больше затраты на его приобретение. Соответственно, при данном объёме выработке электроэнергии (и, соответственно, потребления газа) переменные затраты тем выше, чем выше текущие цены на газ.
Одним из показателей эффективности работы предприятия является наличие у него маржинальной прибыли (marginal profit), т.е. положительной разницы между выручкой (revenue, earnings) от реализации продукции и переменными затратами.
Рассмотрим некоторое «предприятие в идеальных условиях», чьи доходы – исключительно выручка от реализации продукции, а затраты – исключительно на приобретение того, что необходимо для производства данной продукции. Предположим, что газовая ТЭС вырабатывает и продаёт на оптовом рынке 1 млрд кВтч (1000 млн кВтч) электроэнергии в год по 2 руб./кВтч. Таким образом, годовой доход (годовая выручка от реализации продукции) составляет 2 млрд руб. Теперь допустим, что для производства 1 кВтч электроэнергии требуется 0,3 м3 газа, а стоимость газа для ТЭС – 3 руб./м3. Будем считать, что переменные затраты ограничиваются только исходным сырьём – газом. В этом случае переменные затраты на производство 1 кВтч электроэнергии составят 3 × 0,3 = 0,9 руб.; общая величина переменных затрат – 900 млн руб. в год. Соответственно, маржинальная прибыль продажи 1 кВтч электроэнергии составит 2 – 0,9 = 1,1 руб., а годовая маржинальная прибыль электростанции от реализации всего объёма электроэнергии – 1,1 × 1 млрд = 1100 млн (1,1 млрд) руб. Отсюда несложно вычислить, каковы должны быть постоянные затраты с тем, чтобы предприятие на эксплуатационной стадии работало, как минимум, не в убыток себе – они не должны превышать 1100 млн руб. в год.
В связи с этим, существует такое понятие, как точка безубыточности (breakeven point) – объём продаж или выручка от реализации продукции, при которой разница между маржинальной прибылью и постоянными затратами равна нулю. Полагаем, что у нашего предприятия постоянные затраты составляют 300 млн руб. В этом случае, безубыточный годовой объём продаж при данной маржинальной прибыли от реализации единицы продукции (1,1 руб./1 кВтч) составит 300 млн × 1,1 = 330 млн кВтч, а запас прочности предприятия, соответственно 1100 млн –300 млн = 810 млн руб. (или 1000 млн – 330 млн = 670 млн кВтч).
Попутно отметим, что при описании экономической части любого объекта часто оперируют понятием «себестоимость», что в большинстве случаев некорректно и может попросту вызвать раздражение у профессиональных экономистов (а также у потенциальных инвесторов). Говорить о себестоимости имеет смысл только в привязке к данному объёму производства продукции. В себестоимость включаются как переменные, так и постоянные затраты. Составляющая себестоимости, связанная с переменными затратами, всегда одинакова, в нашем случае это 0,9 руб./1 кВтч. Что касается постоянных затрат, то их общая сумма делится на объём произведённой продукции. И, если электростанция вырабатывает 1 млрд кВтч в год, а постоянные затраты – 300 млн руб. в год, то составляющая себестоимости, связанная с постоянными затратами, будет 300 млн/1 млрд кВтч = 0,3 руб./1 кВтч. Соответственно, общая себестоимость 1 кВтч составит 0,9 + 0,3 = 1,2 руб./кВтч. Если принять, что, по тем или иным причинам, объём выработки электроэнергии снизился до 500 млн кВтч. Тогда постоянные затраты в расчёте на единицу продукции составят 300 млн/500 млн = 0,6 руб./кВтч, а себестоимость окажется равной уже 0,9 + 0,6 = 1,5 руб./кВтч.
Продолжим расчёты, исходя и далее из допущения, что постоянные затраты равны 300 млн руб. Итак, выручка от реализации продукции предприятия в нашем случае составляет 2000 млн руб. Общие затраты (total costs), складывающиеся из переменных и постоянных затрат, составят 900 млн+300 млн = 1200 млн
Соответственно, разница между годовой выручкой и годовыми общими операционными затратами (она же разница между маржинальной прибылью и постоянными затратами) составит 2000 млн – 1200 млн = 800 млн руб. В первом приближении, для груб. предварительной экспресс – оценки проекта, характеризующей его принципиальную жизнеспособность, мы можем рассматривать данную величину в качестве чистого годового денежного потока и, одновременно, чистой прибыли. Отметим, что здесь мы рассматриваем предприятие «в идеальных условиях», без налогов, процентов по кредитам и лизингу и других усложняющих модель параметров. В расчетах мы также пока не обозначили объём инвестиционных затрат на строительство данной условной электростанции. Примерно представим, каким он может быть на строительство газовой ТЭС, производящей 1 млрд кВтч электроэнергии в год. Число часов в году – 8760. Таким образом, мощность при загрузке станции (коэффициенте использования установленной мощности, КИУМ; в англоязычной версии – capacity factor), равной 100%, должна составить 1 млрд кВтч/8760 ч = 114 155 кВт. Разумеется, 100%-ная загрузка практически невозможна, обычная величина КИУМ для ТЭС составляет около 80%. Таким образом, мощность станции составит 114155/0,8 = 142 694 кВт, округлённо 140 тыс. кВт, или 140 МВт.
В среднем затраты на строительство станции могут составить 50 тыс. руб. на 1 кВт установленной мощности. Таким образом, общий объём инвестиционных затрат должен получится равным 140 тыс. × 50 тыс. = 7000 млн руб., или 7 млрд руб.
Итак, основные параметры проекта:
● Инвестиционные затраты – 7000 млн руб. (также для простоты предположим пока, что они осуществлены, а электростанция построена «мгновенно»);
● Объём производства (равный объёму продаж) электроэнергии – 1 млрд (1000 млн) кВтч в год;
Операционные затраты:
● Постоянные – 300 млн руб./год;
● Переменные – 900 млн руб./год (1,5 руб./кВтч);
● Всего – 1200 млн руб./год.
Рассмотрим движение денежных средств по проекту на интервале (горизонте планирования), равном 10 лет, представим их в виде таблицы (табл. 1). Допустим также, что все цены (2 руб./кВтч) и, соответственно, поступления, а также затраты на этом промежутке времени стабильны.
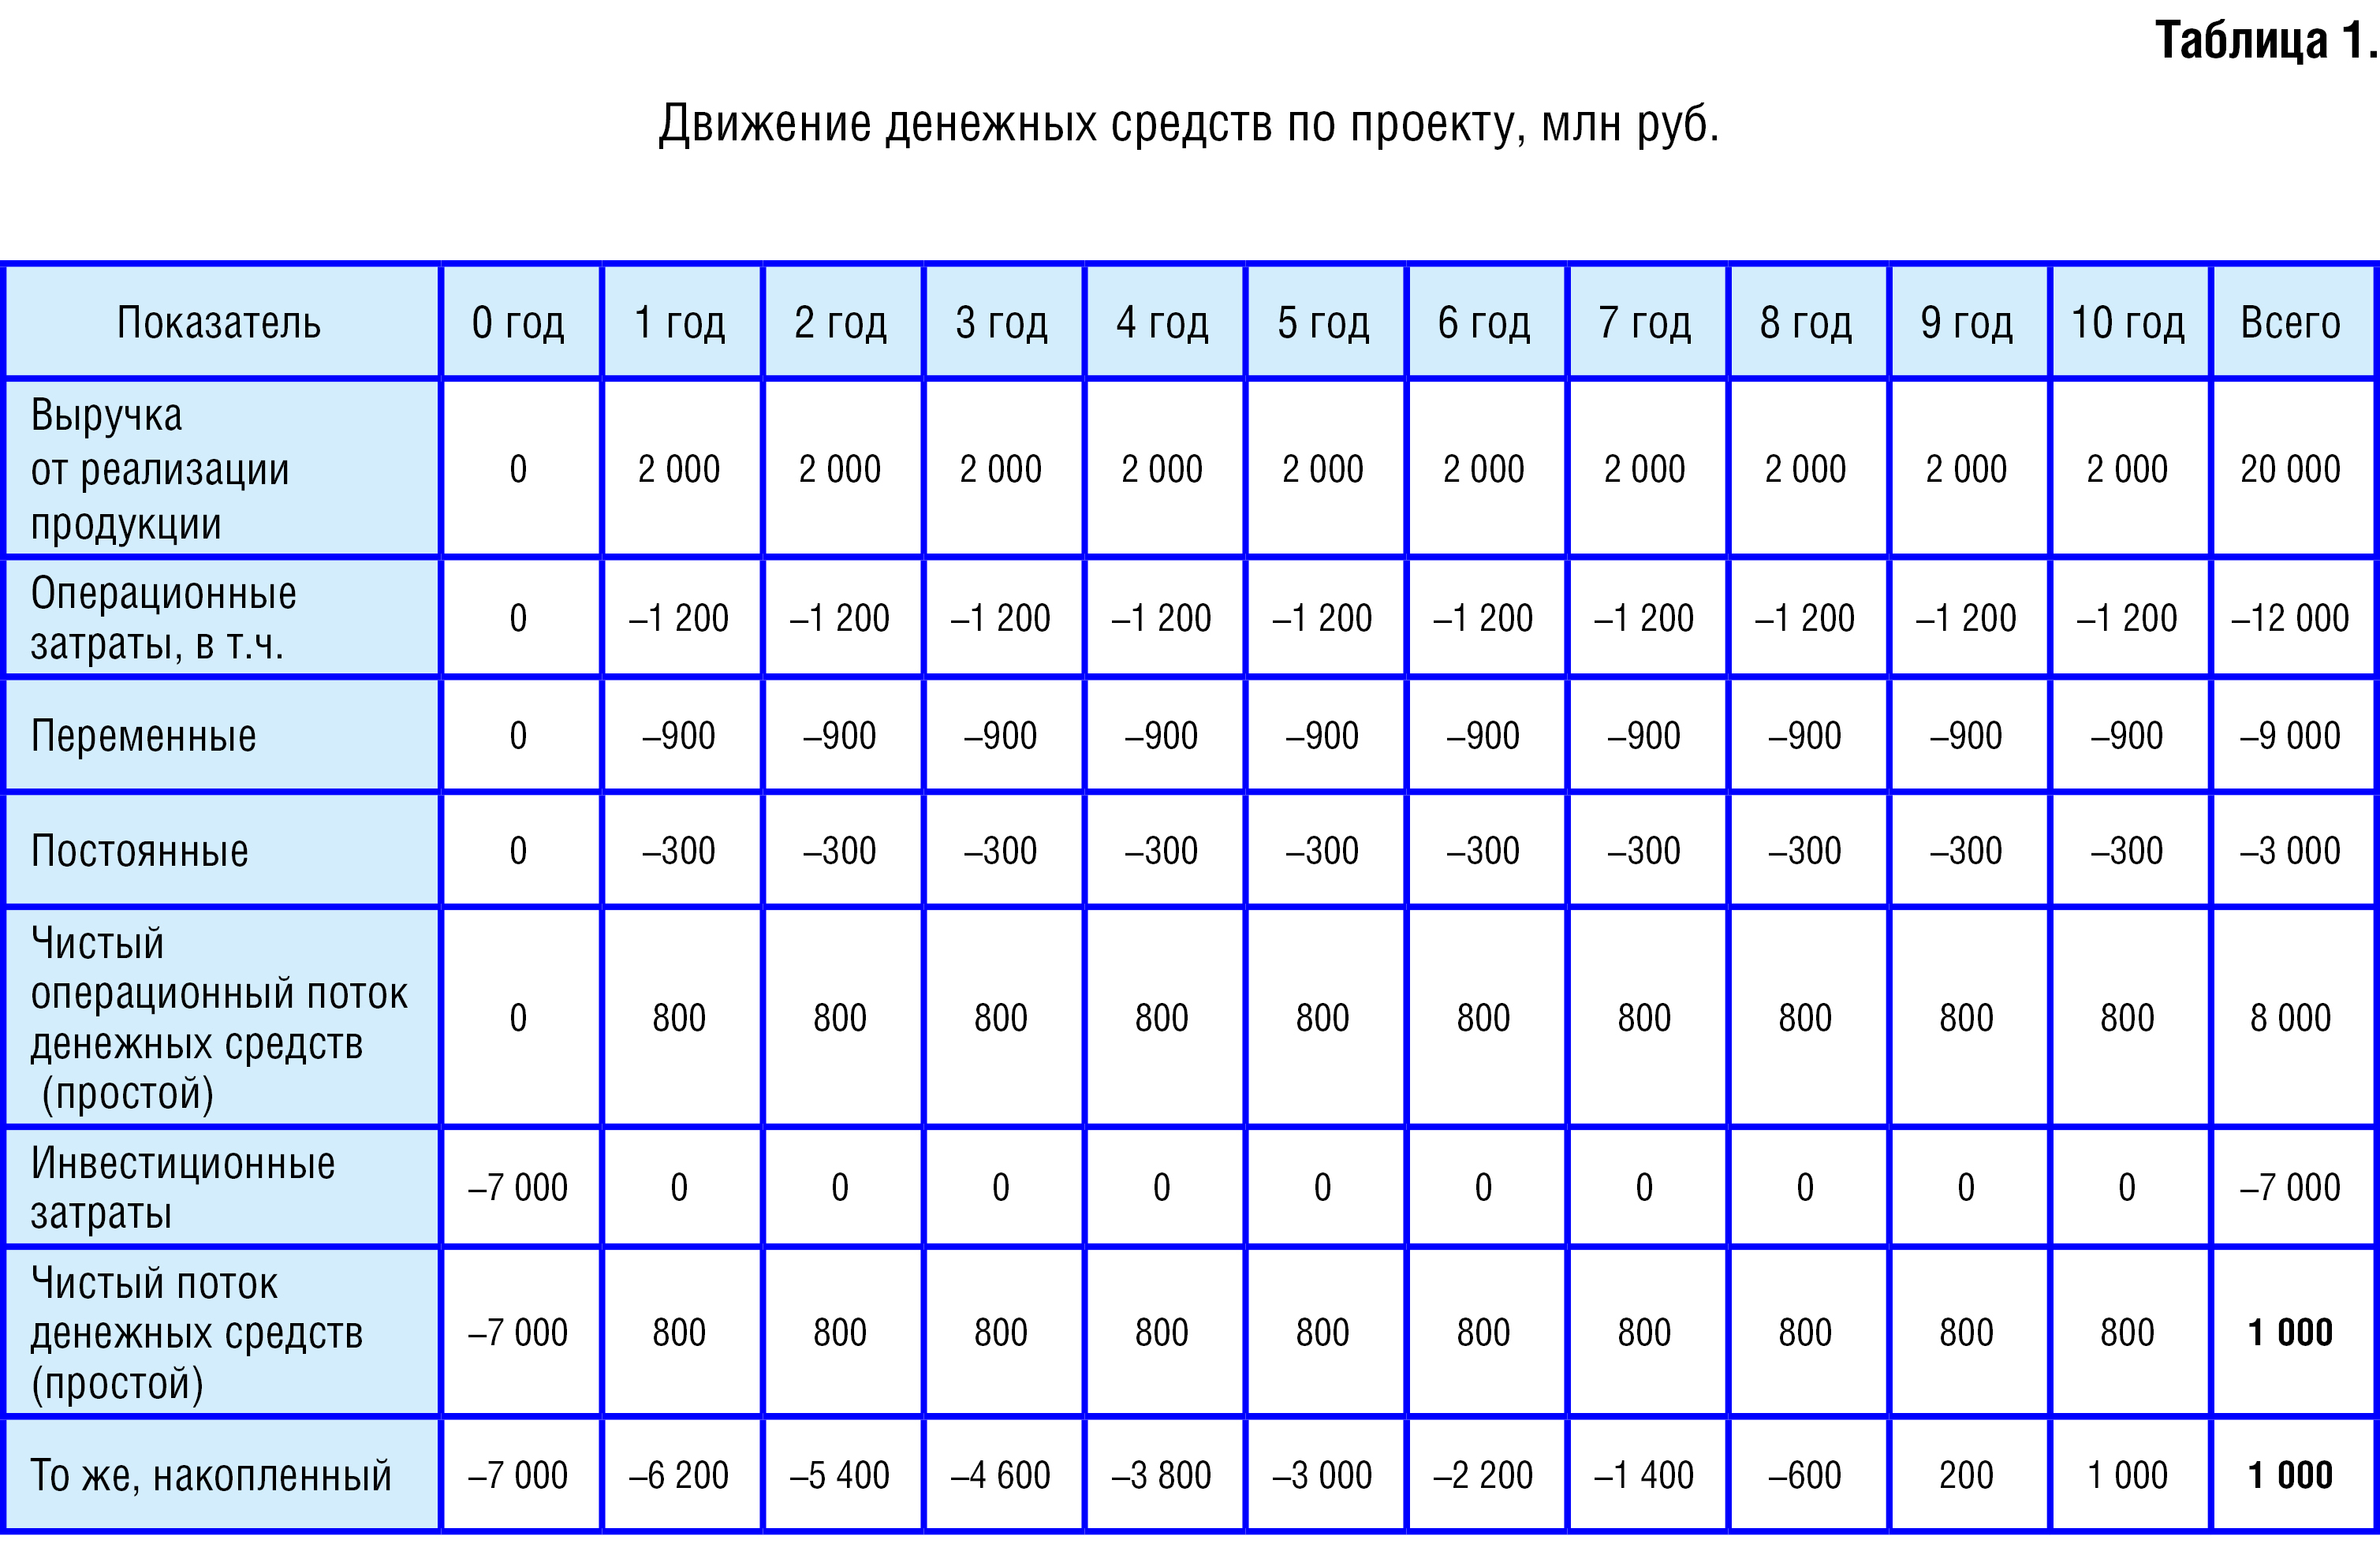
Мы видим, что ежегодный чистый поток денежных средств (ЧПДС) на эксплуатационной стадии проекта равен 800 млн руб. По итогам 10 лет накопленный ЧПДС составит 1000 млн руб.
Итоговые финансовые показатели, рассчитываемые далее по величине и динамике денежного потока:
● Простой срок окупаемости (simple payback period);
● Возврат инвестиций, доходность инвестиций (return on investment, ROI);
● Внутренняя норма доходности, ВНД (internal rate of return, IRR) на данном интервале времени;
● Чистая приведённая стоимость (net present value, NPV) при данной ставке дисконтирования (discount rate) и на данном интервале времени.
● Дисконтированный срок окупаемости (discounted payback period) при данной ставке дисконтирования.
Простой срок окупаемости рассчитывается достаточно просто и виден из таблицы и графика (рис. 1) – он наступает на 9-м году с момента запуска электростанции в эксплуатацию, когда накопленный денежный поток проекта преодолевает нулевую отметку.
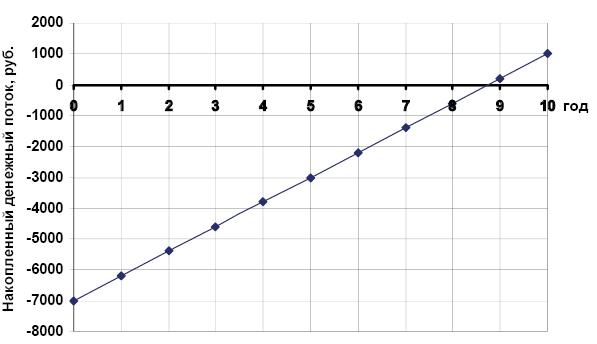
Рис. 1. Динамика накопленного чистого денежного потока по проекту
В данном случае с момента запуска в эксплуатацию, ежегодный чистый приток денежных средств, получился равным 800 млн руб. при объёме инвестиций (первоначального оттока денежных средств), в 7000 млн руб. Простой срок окупаемости в этом случае составит 7000/800 = 8,75 лет.
Доходность, или возврат инвестиций (именно этот показатель правильнее всего было бы назвать рентабельностью проекта), вычисляется как отношение годового чистого потока денежных средств к объёму инвестиций. В нашем случае первое равно 7000 млн руб., второе – 800 тыс. руб.; соответственно, доходность инвестиций составит (800/7000) × 100% = 11,4% годовых.
Для определения же внутренней нормы доходности проекта следует вернуться к пояснению упомянутого выше понятия дисконтирования денежного потока. Одно из определений дисконтирования: «определение стоимости денежного потока путём приведения стоимости всех выплат к определённому моменту времени». Проще можно сказать, что это обесценение денег во времени – рубли, полученный завтра, стоит дешевле, чем полученный сегодня, а полученный послезавтра – дешевле, чем завтра. То же можно сказать и об уплаченном руб. Это понятно и на интуитивном уровне. Деньги действительно обесцениваются и «теряются» при определённых обстоятельствах. Дисконтирование можно рассматривать и как интегральное количественное представление о рисках проекта и обесценении будущих доходов; чем выше риски (самого разного уровня и характера), тем сильнее надо дисконтировать прогнозируемый денежный поток. Дисконтирование – понятие, обратное капитализации, и есть смысл начинать именно с неё для более чёткого понимания сущности дисконтирования.
Допустим, мы помещаем в банк 1 руб. по ставке 10% годовых. В простом случае это означает ежегодный приток денежных средств в 0,10 руб. Через 1 год сумма нашего депозита составит 1,10 руб. Теперь допустим, что мы сохраняем наши средства в банке, и во 2-й год процент начисляется уже на сумму 1,10 руб., т.е. происходит капитализация нашего вклада. В результате по итогам второго года на нашем депозите будет 1,10 × (1 + 10%) = 1,21 руб.; приток денежных средств – 0,21 руб. В третий год, соответственно, наша сумма составит 1,21 × (1+10%) = 1,33 руб.; приток 0,33 руб.; и т.д. Ставку в 10% годовых в нашем случае можно назвать ставкой капитализации, а показатель, на который надо умножить «сегодняшний» руб., чтобы определить его стоимость в некотором будущем году – коэффициентом капитализации. Для 1-го года он составит 1,10, для 2-го – 1,21, для 3-го – 1,33, и т.д. В общем случае формула капитализации (капитализированного денежного потока или притока денежных средств) может быть представлена как:

где CFcap – капитализированный денежный поток в n-ном году (периоде), CFn – номинальный (или простой) денежный поток в n-ном году (периоде) (в нашем случае равный 1руб. × 10% = 0,10 руб.), i – ставка капитализации для данного года (периода), n – порядковый номер года (периода).
Также можно сказать, что руб. сегодня будет стоить 1,10 руб. через год, 1,21 руб. через 2 года, 1,33 руб. через 3 года и т.д. Это своего рода «курс сегодняшнего руб.» относительно «руб. в будущем», в тот или иной его период, сегодняшний руб., выраженный в будущих руб. Соответственно, мы можем решить и обратную задачу – вычислить «курс будущего руб.» в какой-то период времени относительно сегодняшнего руб., выразить будущие деньги через настоящие. В этом случае, например, 1 руб. через год равен 1/1,10 = 0,91 сегодняшних руб., 1 руб. через 2 года – 1/1,21 = 0,83 сегодняшних руб., 1 руб. через 3 года – 1/1,33 = 0,75 сегодняшних руб., и т.д. Иными словами, мы определяем, насколько руб. обесценится спустя определённый промежуток времени при данной ставке. Это же можно пояснить на простом примере – с позиций снижения покупательной способности со временем. Если некий товар сегодня стоит 10 руб., а через 5 лет – 20 руб., это значит, что 1 руб. через 5 лет стоит 50 сегодняшних копеек.
И, в данном случае, мы говорим уже о ставке дисконтирования (discount rate), при которой мы определяем величину денежного потока в каждый период времени относительно нынешнего момента. Допустим, она равна те же 10% годовых. Мы действуем аналогичным образом, что и при расчёте капитализации. Сколько будет стоить в «сегодняшних руб.»1 руб. через 1 год, вычисляется умножением 1 руб. уже на коэффициент дисконтирования (discount factor) для данного года, определяемый при ставке 10% как 1/(1 + 10%) = 0,91 (т.е. вместо процедуры умножения применяем процедуру деления). Отсюда 1 руб. через год, приведённый к стоимости нынешнего руб., будет стоить 91 копейку. А сколько 1 руб. будет стоить через 2 года? Коэффициент дисконтирования через 2 года составит уже 0,91/(1 + 10%) = 0,83, и 1 руб. через 2 года будет стоить нынешние 83 копейки; через 3 года, соответственно, 0,83/(1 + 10%) = 0,75 = 75 копеек. И т.д. Результат тот же, что и при делении 1 на показатель капитализации, и именно величиной, обратной капитализации, он и является. Или, в привязке к стартовой точке, коэффициент дисконтирования при ставке дисконтирования 10% годовых для 2-го года составит 1/(1 + 10%)2 = 0,83, для 3-го: 1/(1 + 10%)3 = 0,75, для 4-го: 1/(1 + 10%)4 = 0,68; и т.д.
В общем случае формула дисконтированного денежного потока может быть представлена следующим выражением:
CFdn = CFn / (1+i)n,(2)
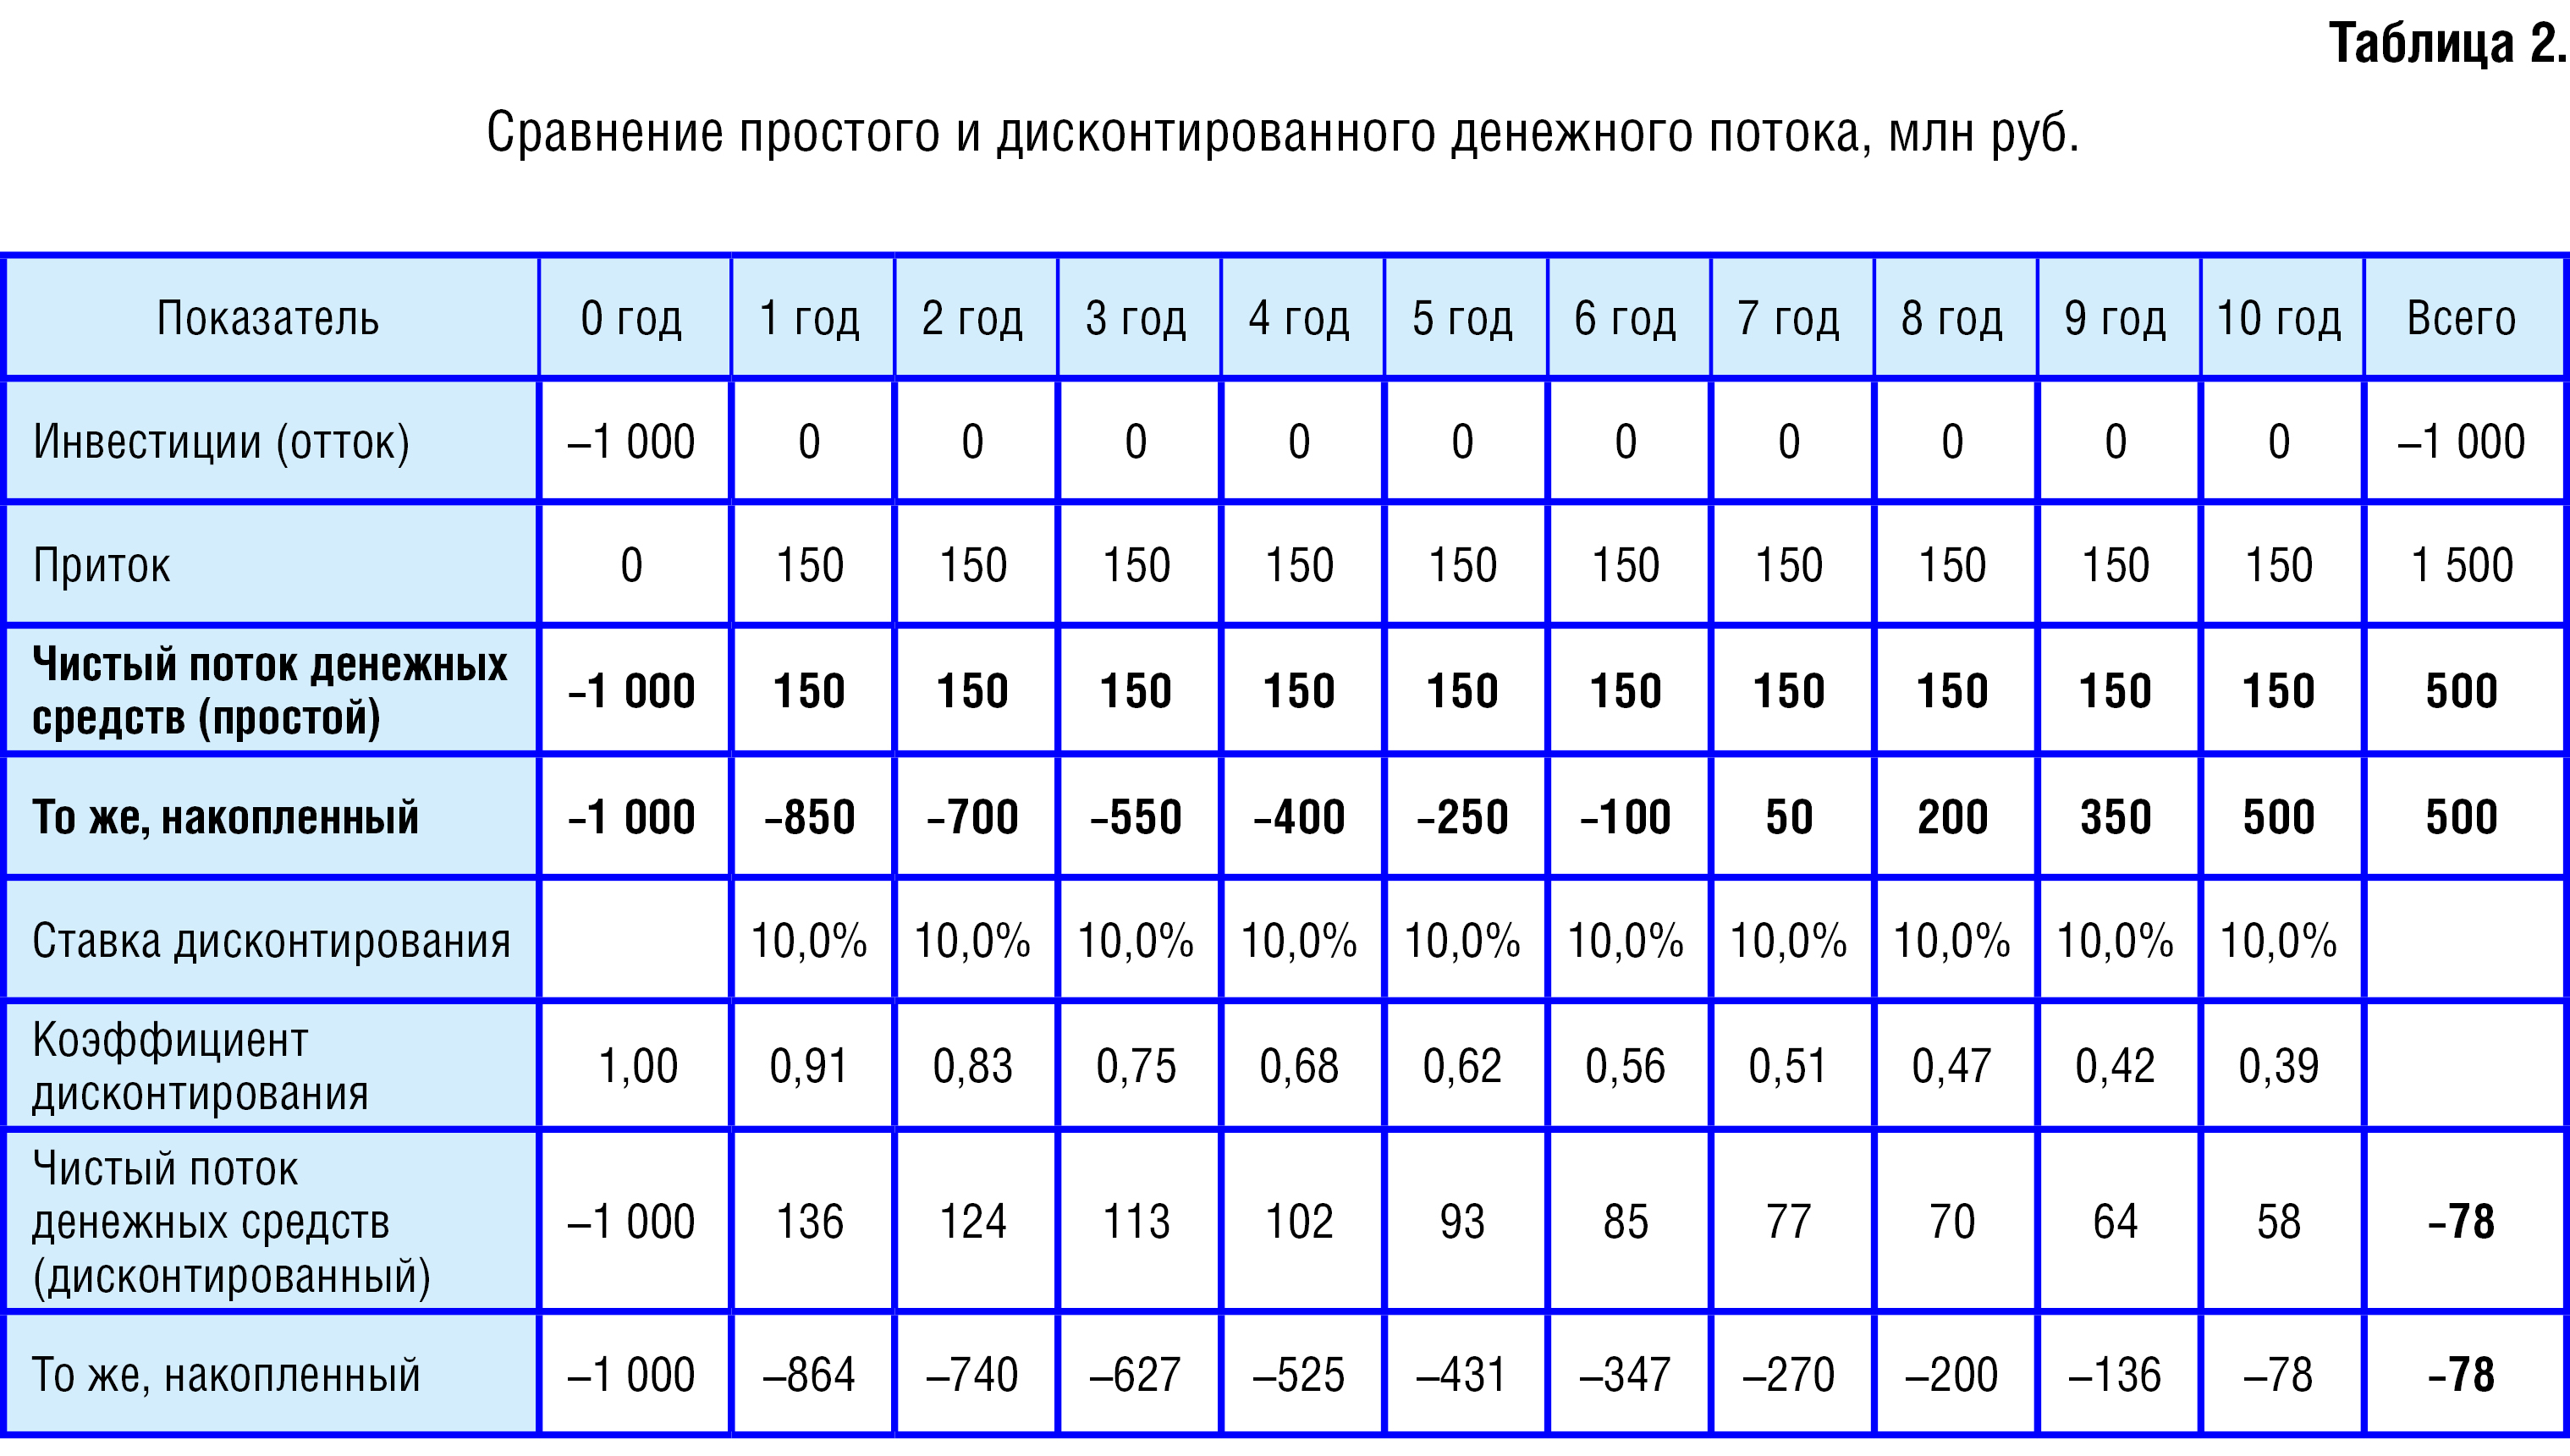
где CFdn – дисконтированный денежный поток в n-ном году (периоде), CFn – номинальный (простой) денежный поток в n-ном году (периоде), i – ставка дисконтирования для данного года (периода), n – порядковый номер года (периода). Предположим, в некое предприятие вложено 1000 руб. с доходностью инвестиций 15% годовых. Таким образом, ежегодный приток денежных средств (простой, без капитализации) для нас составит 150 руб. Понятно, что простой срок окупаемости для нас составит 1000/150 = 6,7 лет, а за 10 лет чистый поток денежных средств составит 150 × 10 – 1000 = 500 руб. При дисконтировании денежного потока по ставке 10% мы получаем существенно худший результат (см.табл. 3).
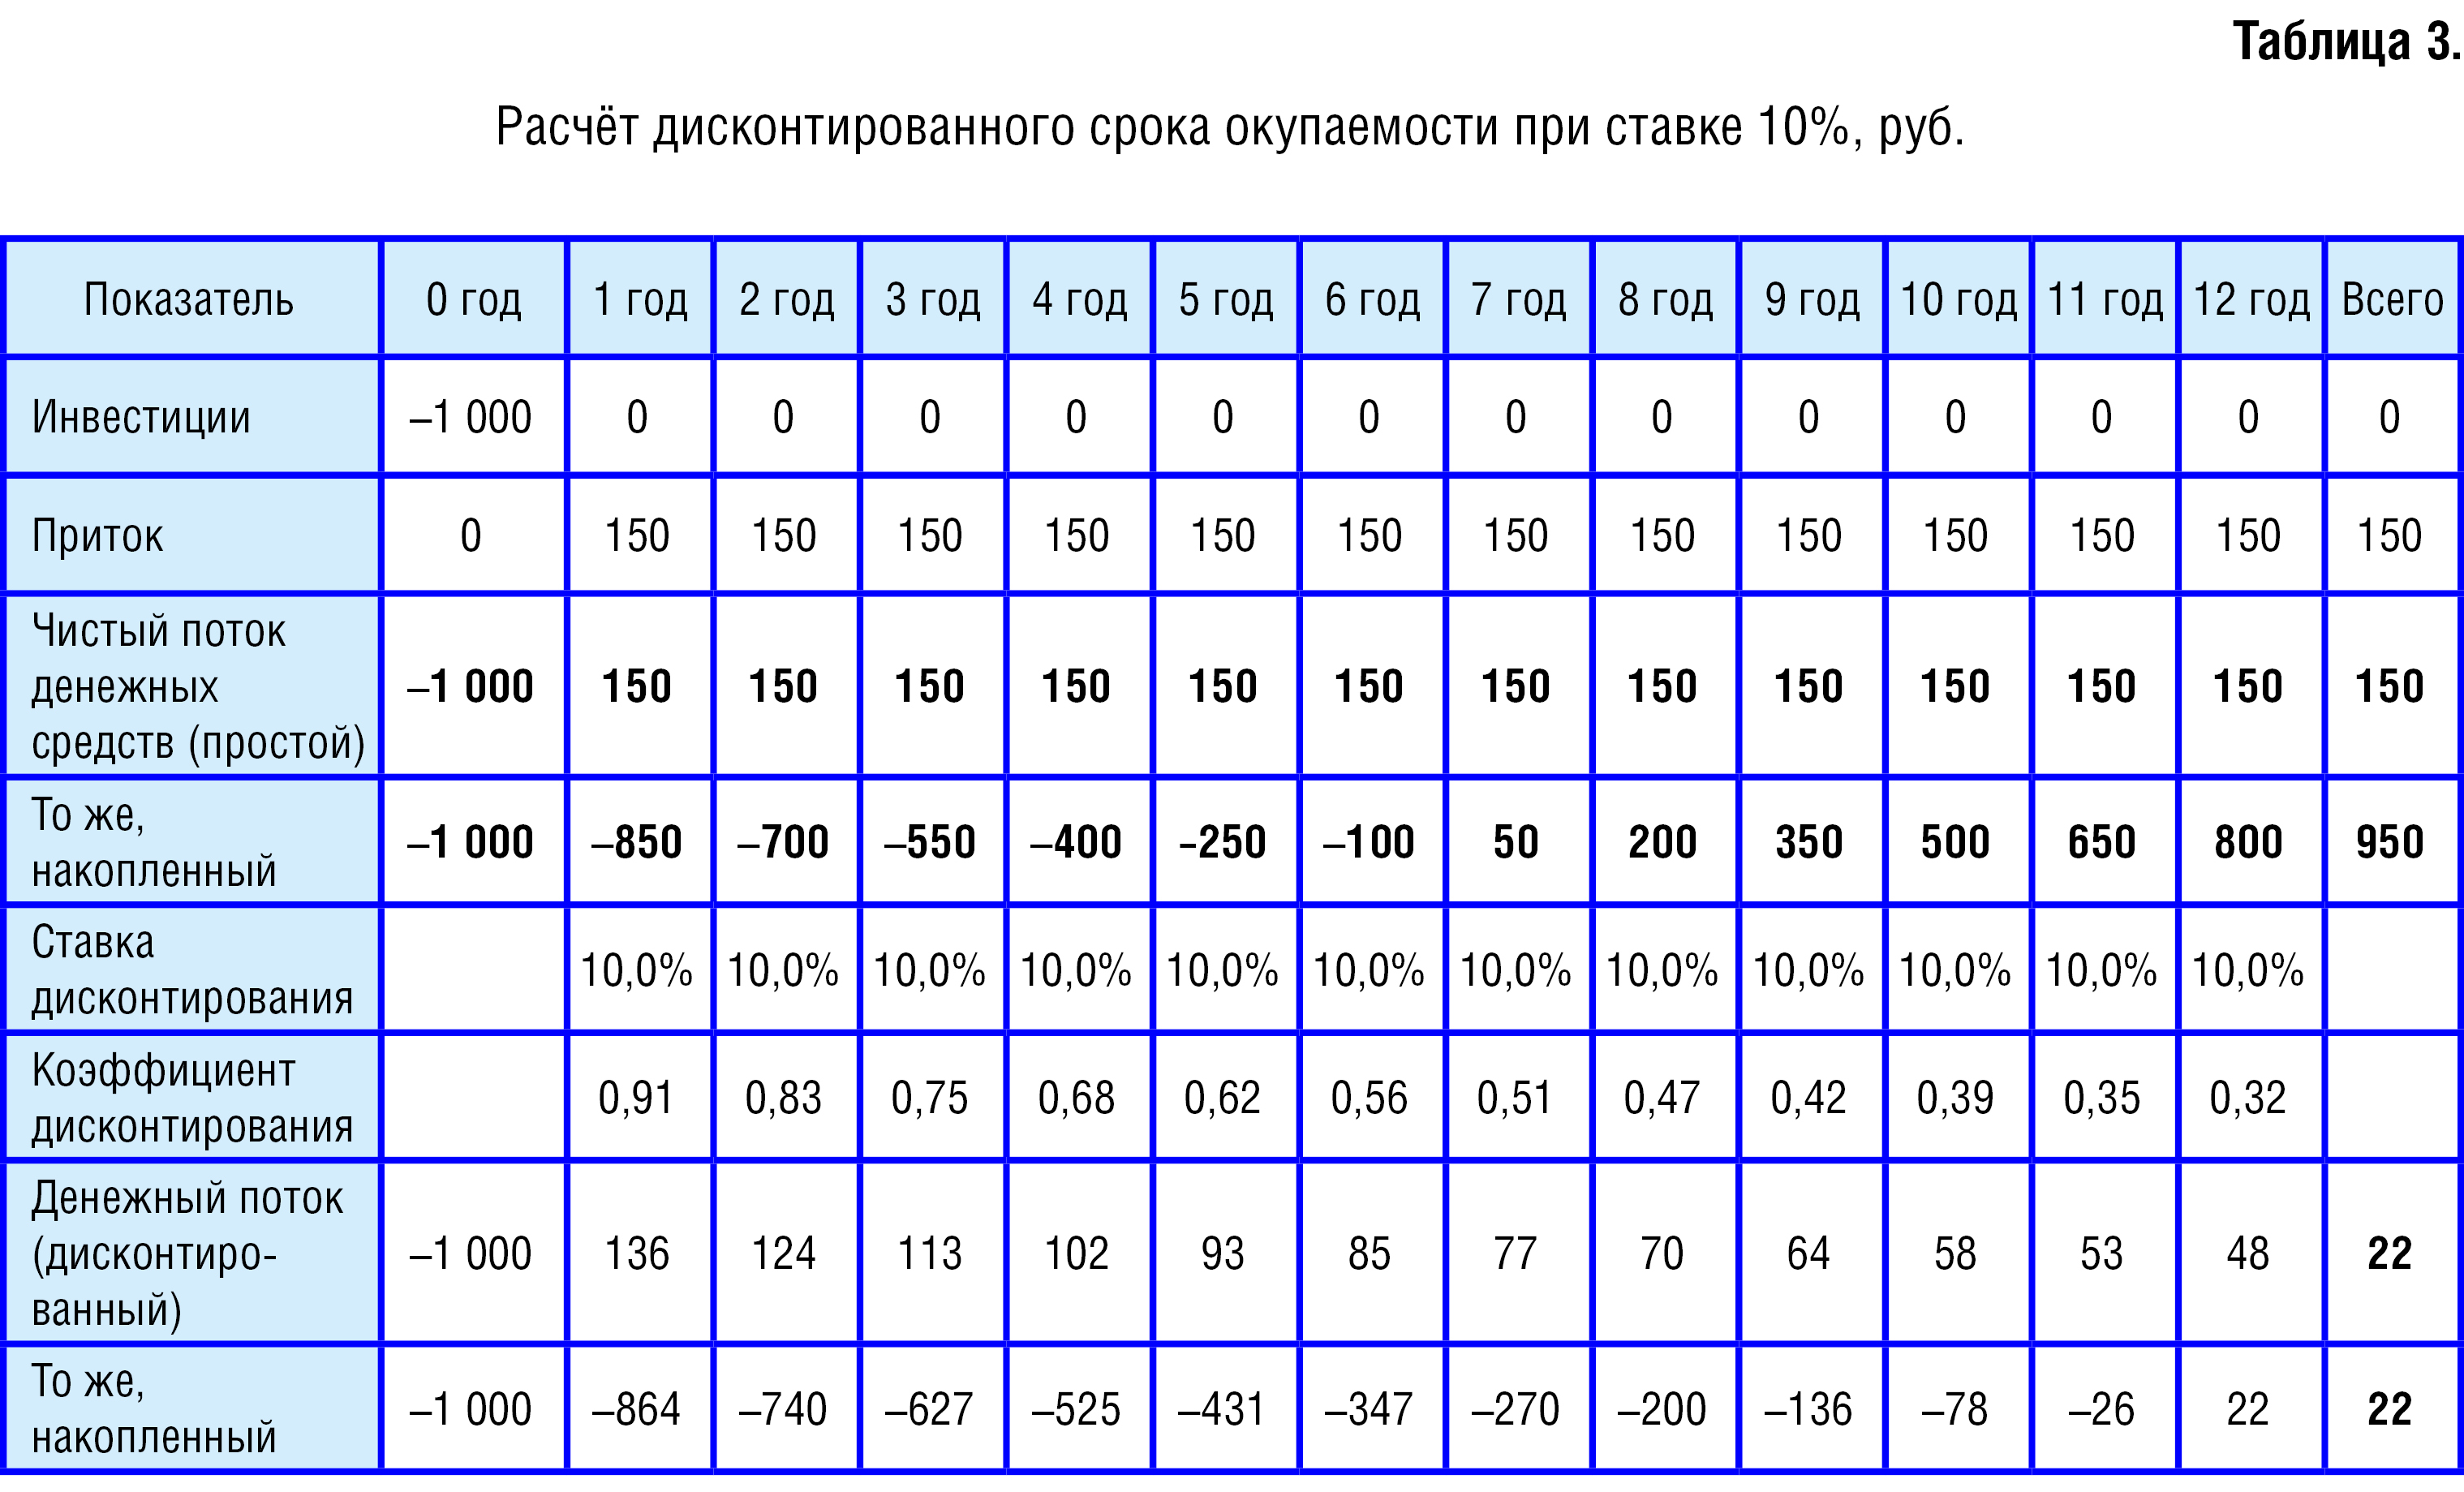
Дисконтированный чистый денежный поток при данной ставке дисконтирования составит за 10 лет –78 руб. (приток 922 руб. при инвестициях 1000 руб.) – проект на 10-летнем данном интервале не окупается; для его окупаемости потребуется срок около 11,5 лет. Повторяемся, это происходит за счёт того, что реальная покупательная способность единицы наших будущих доходов снижается в определённом заданном нами темпе, на определённый процент за период.
Какой должна быть ставка дисконтирования, решает сам инициатор проекта (разработчик бизнес-плана и финансовой модели), хотя в ряде случае можно встретить рекомендации на этот счёт. К данному вопросу мы ещё вернёмся.
Следующая задача носит обратный характер – определить, какой должна быть ставка дисконтирования, чтобы чистый поток денежных средств на данном интервале времени (в нашем случае – 10 лет) был равен нулю, т.е. чтобы дисконтированный срок окупаемости проекта составил данные 10 лет? Иными словами, какие темпы обесценения будущих доходов задать с тем, чтобы проект за данный период окупился – реально, а не номинально (чтобы приток денежных средств сравнялся с оттоком с учётом снижения реальной покупательной способности будущих поступлений). Можно решить её с помощью расчётов или подбора. Результат составит 8,15% (табл. 4).
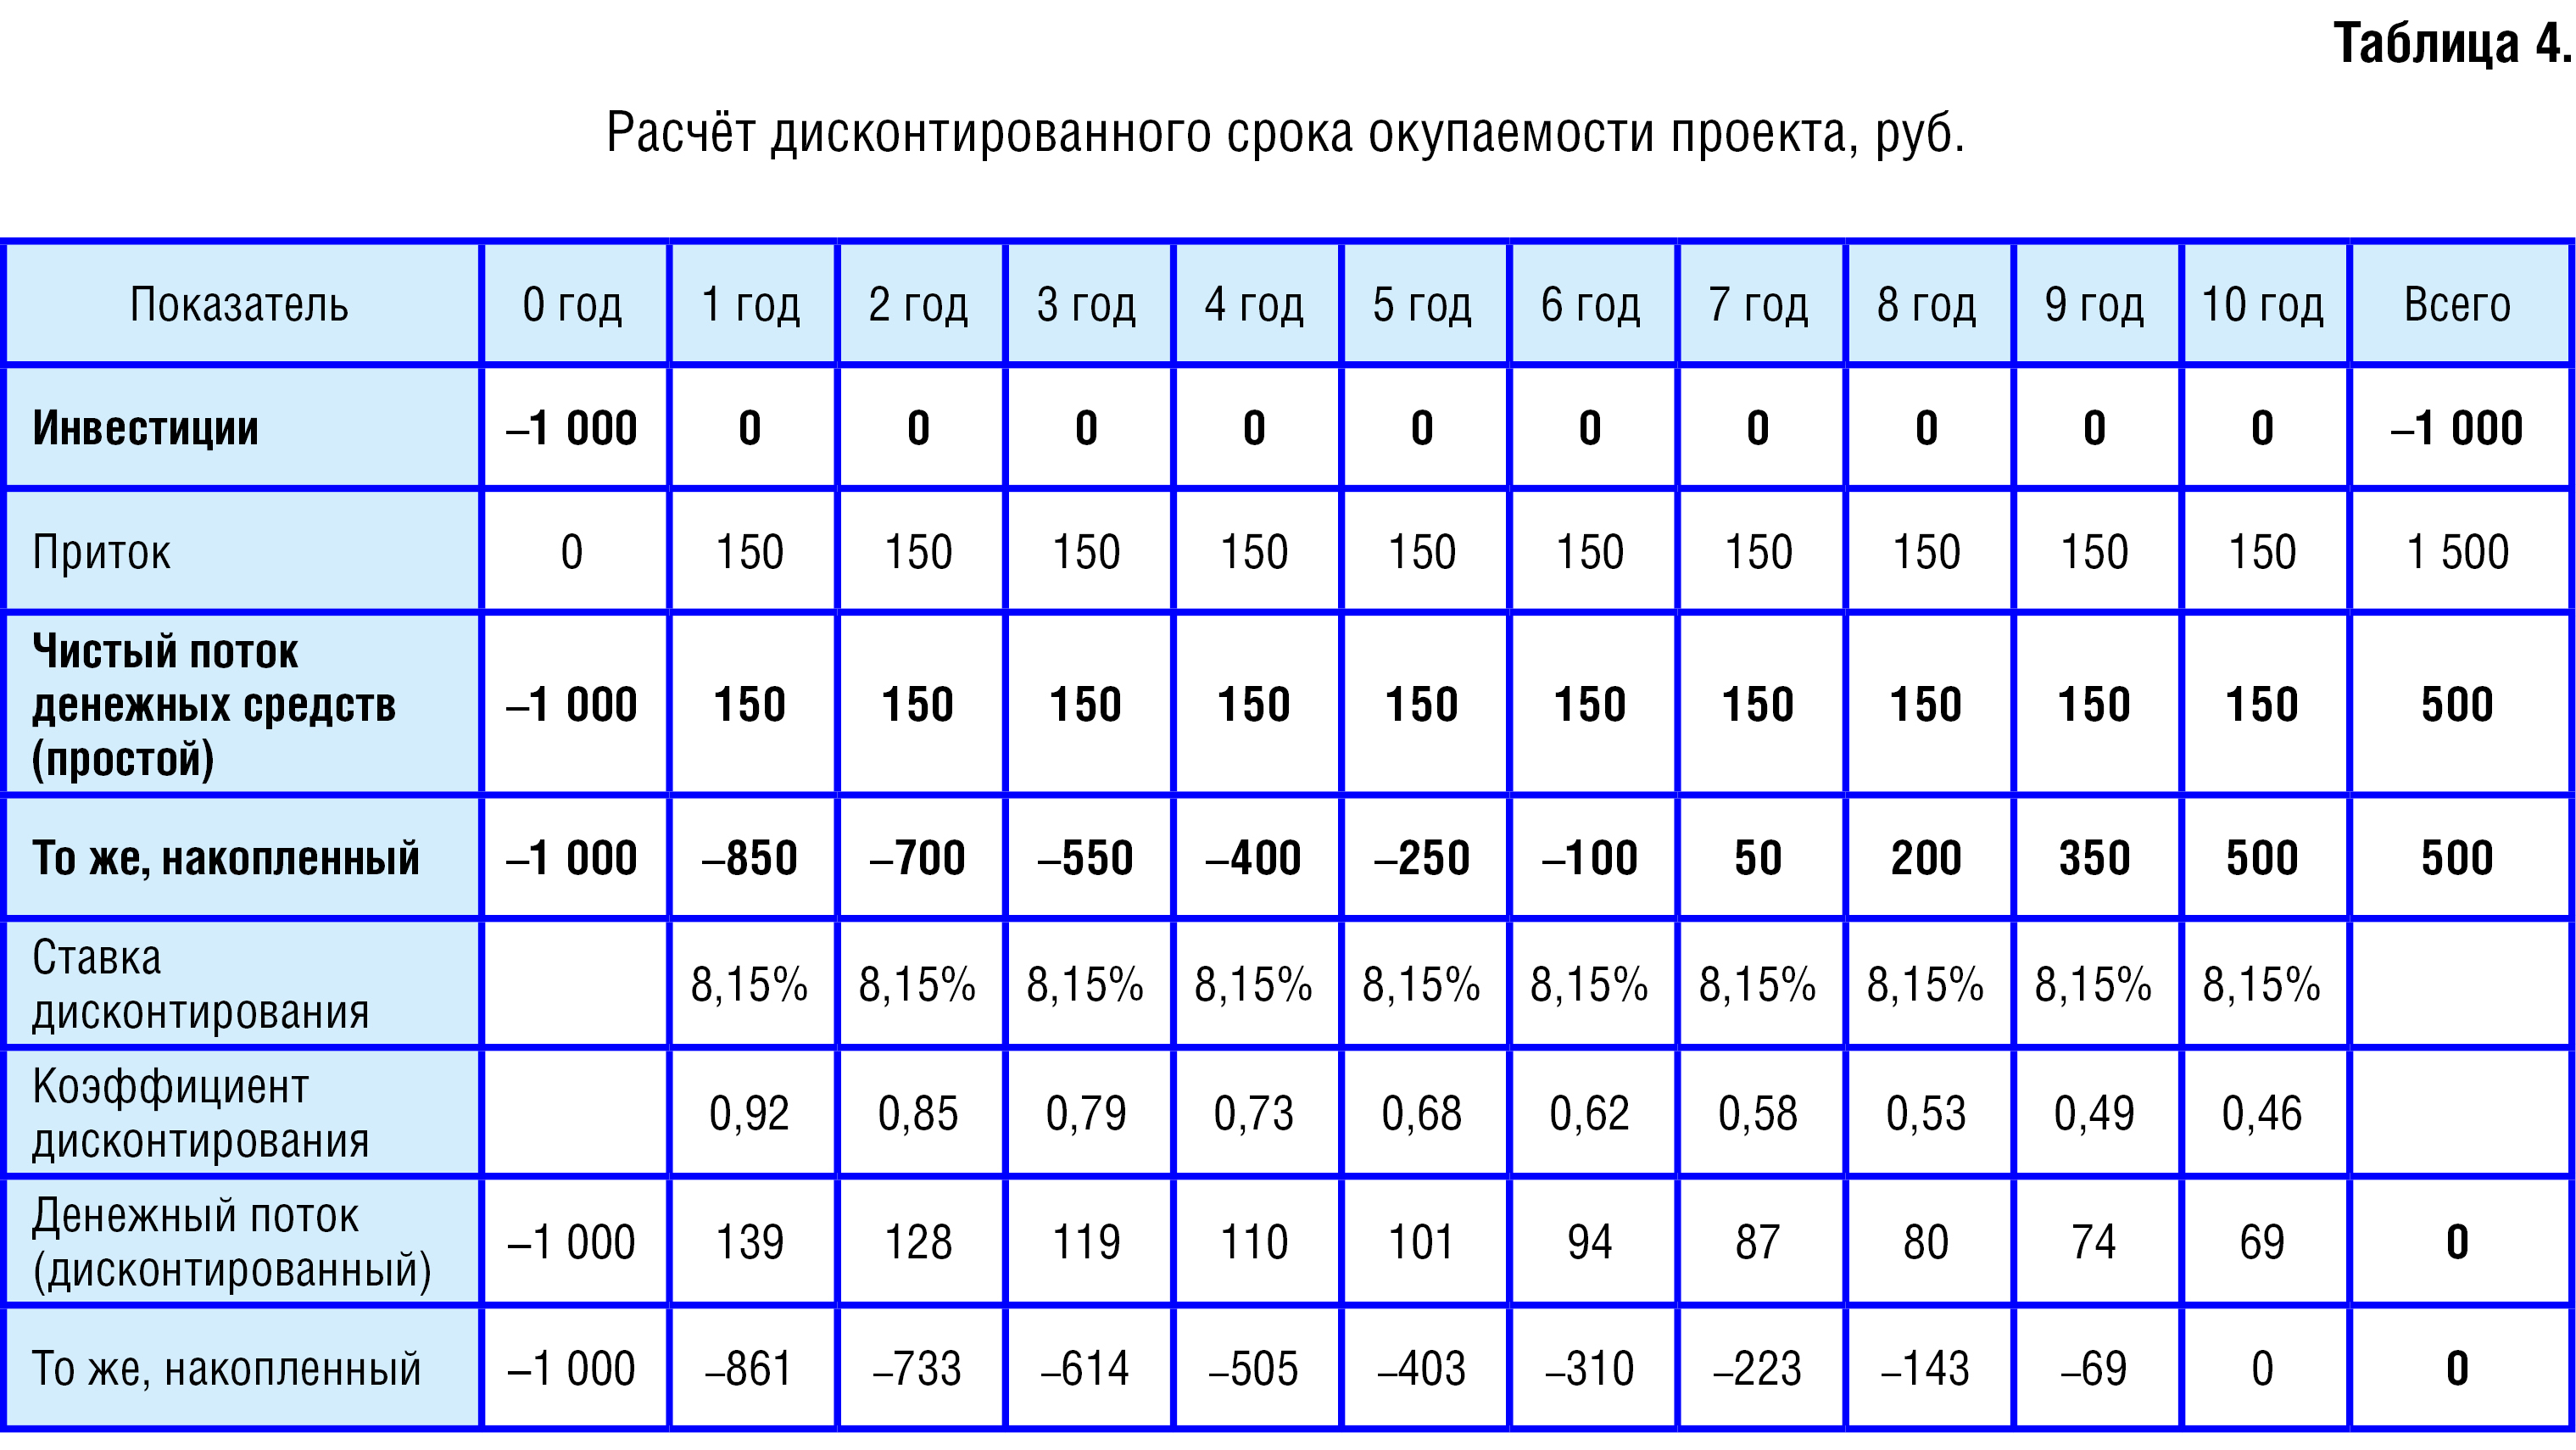
Именно эта величина и определяется как внутренняя норма доходности (ВНД) проекта, или, в англоязычной версии, internal rate of return (IRR) – ставка дисконтирования денежного потока, при которой дисконтированный денежный поток на данном временном интервале равен нулю, т.е., при которой на данном временном интервале наступает окупаемость проекта. В приведённом выше случае она составляет 8,15% с обязательной оговоркой – на интервале времени (горизонте планирования), равном 10 лет. На более длительном интервале окупаемость будет выше, а на более коротком интервале времени – ниже. Эту величину можно рассматривать как показатель доходности и финансовой устойчивости проекта к рискам на данном отрезке времени; чем выше ВНД, тем доходнее и устойчивее проект.
Возвращаясь к нашему примеру с газовой ТЭС (табл. 1), ВНД в его случае составит на 10-летнем интервале всего 2,51% (табл. 5).
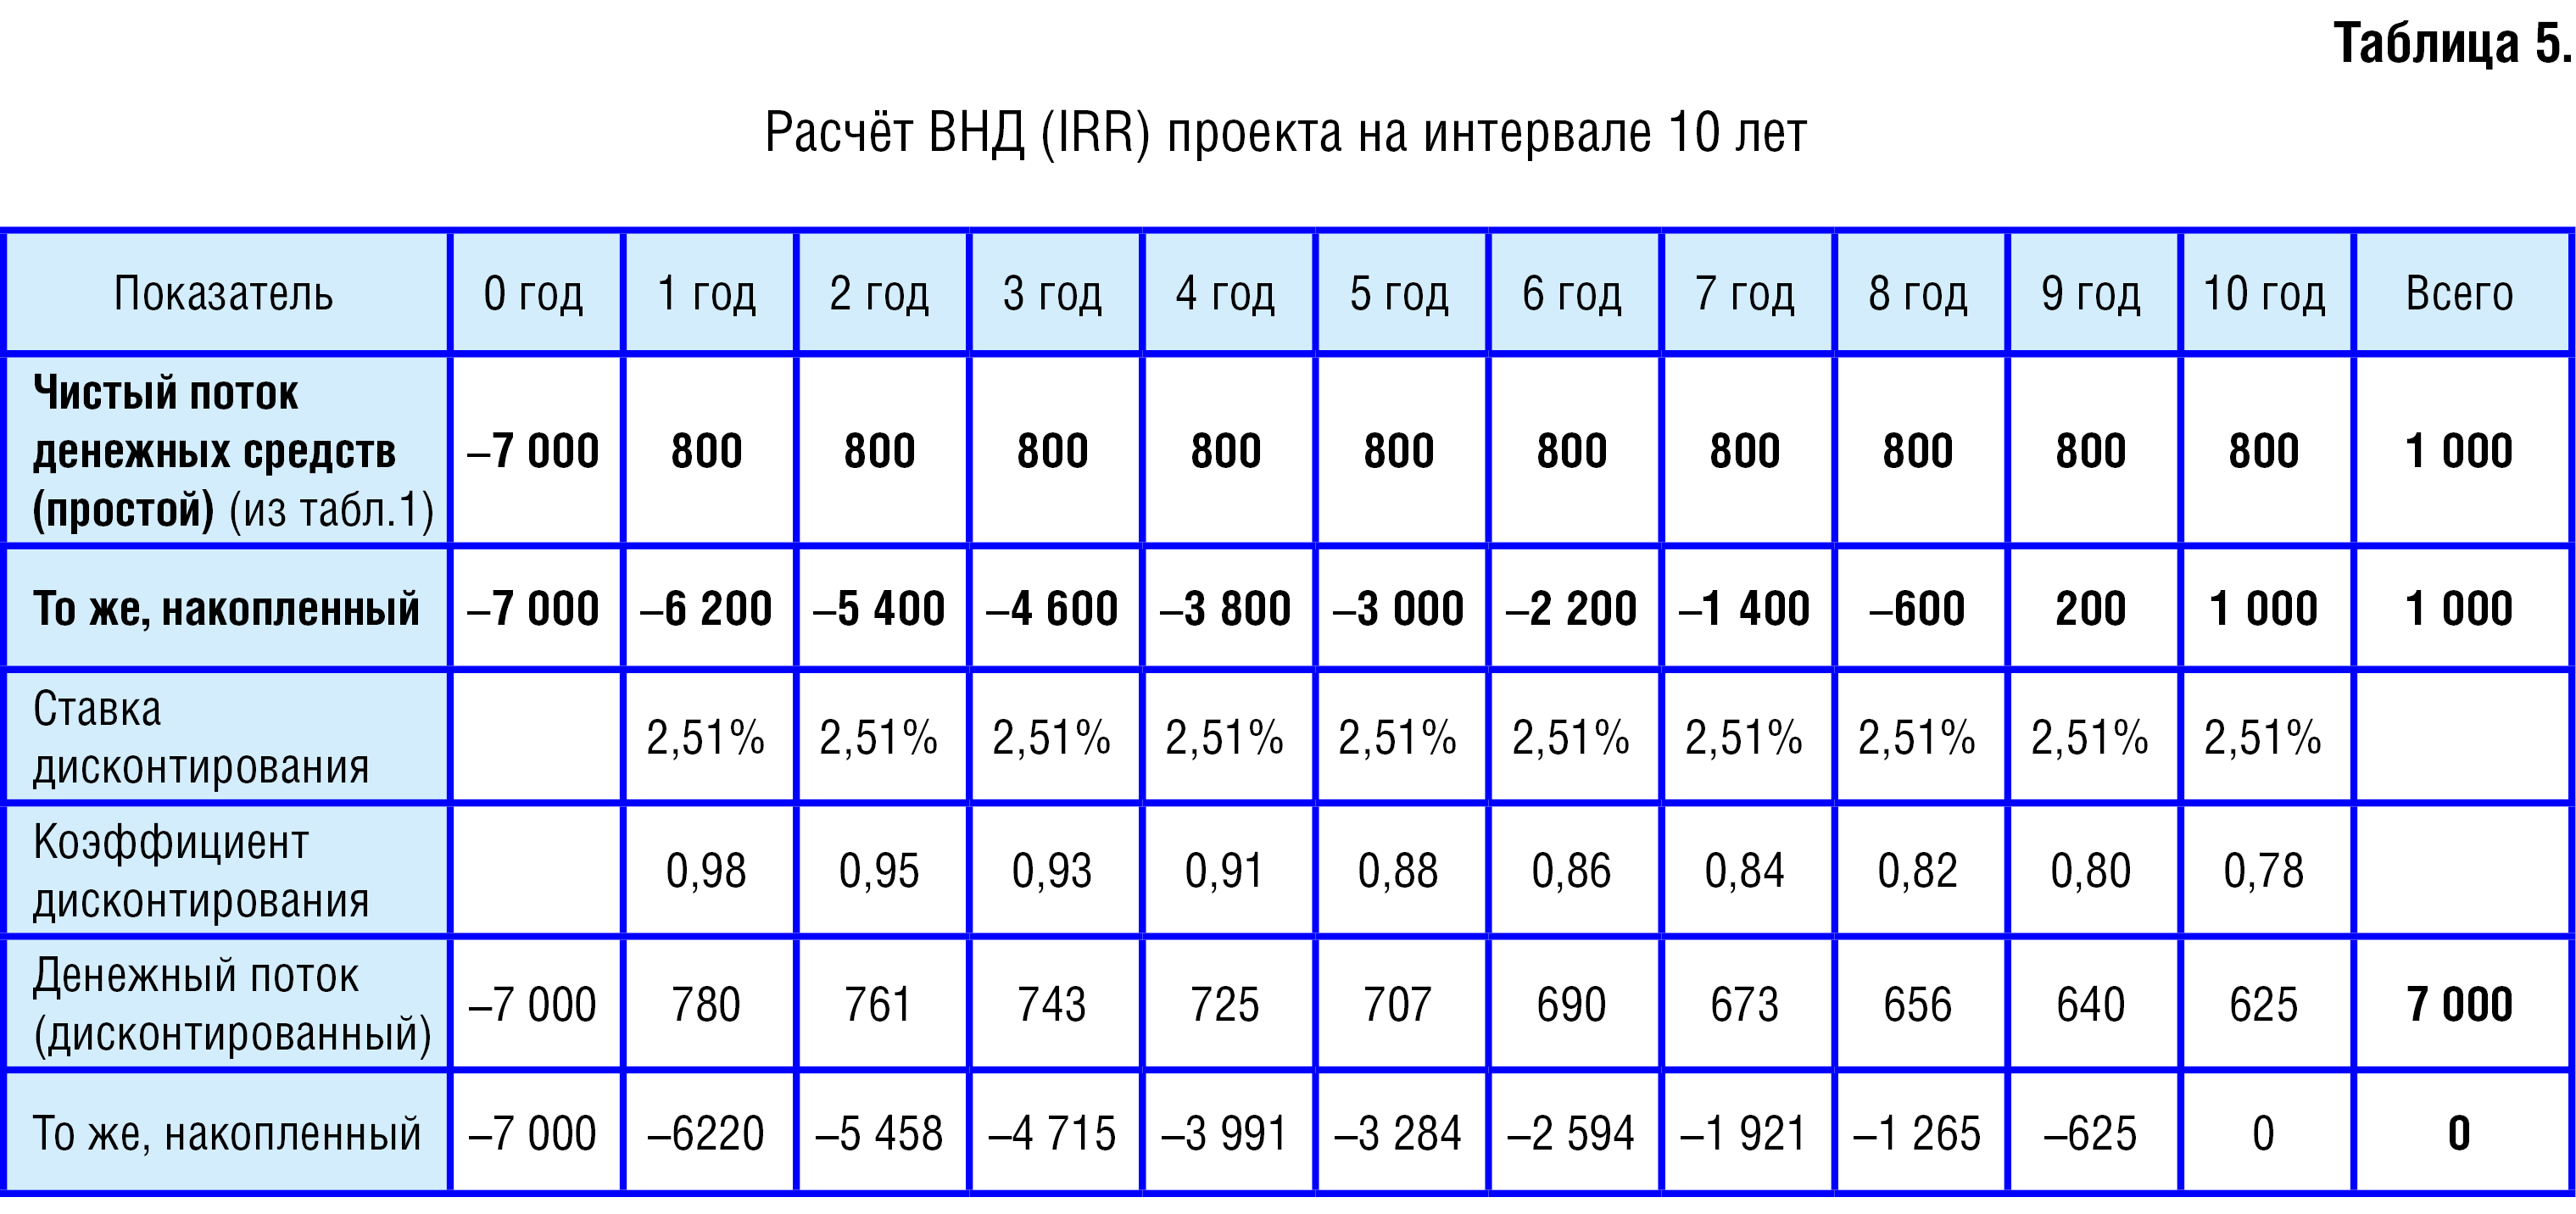
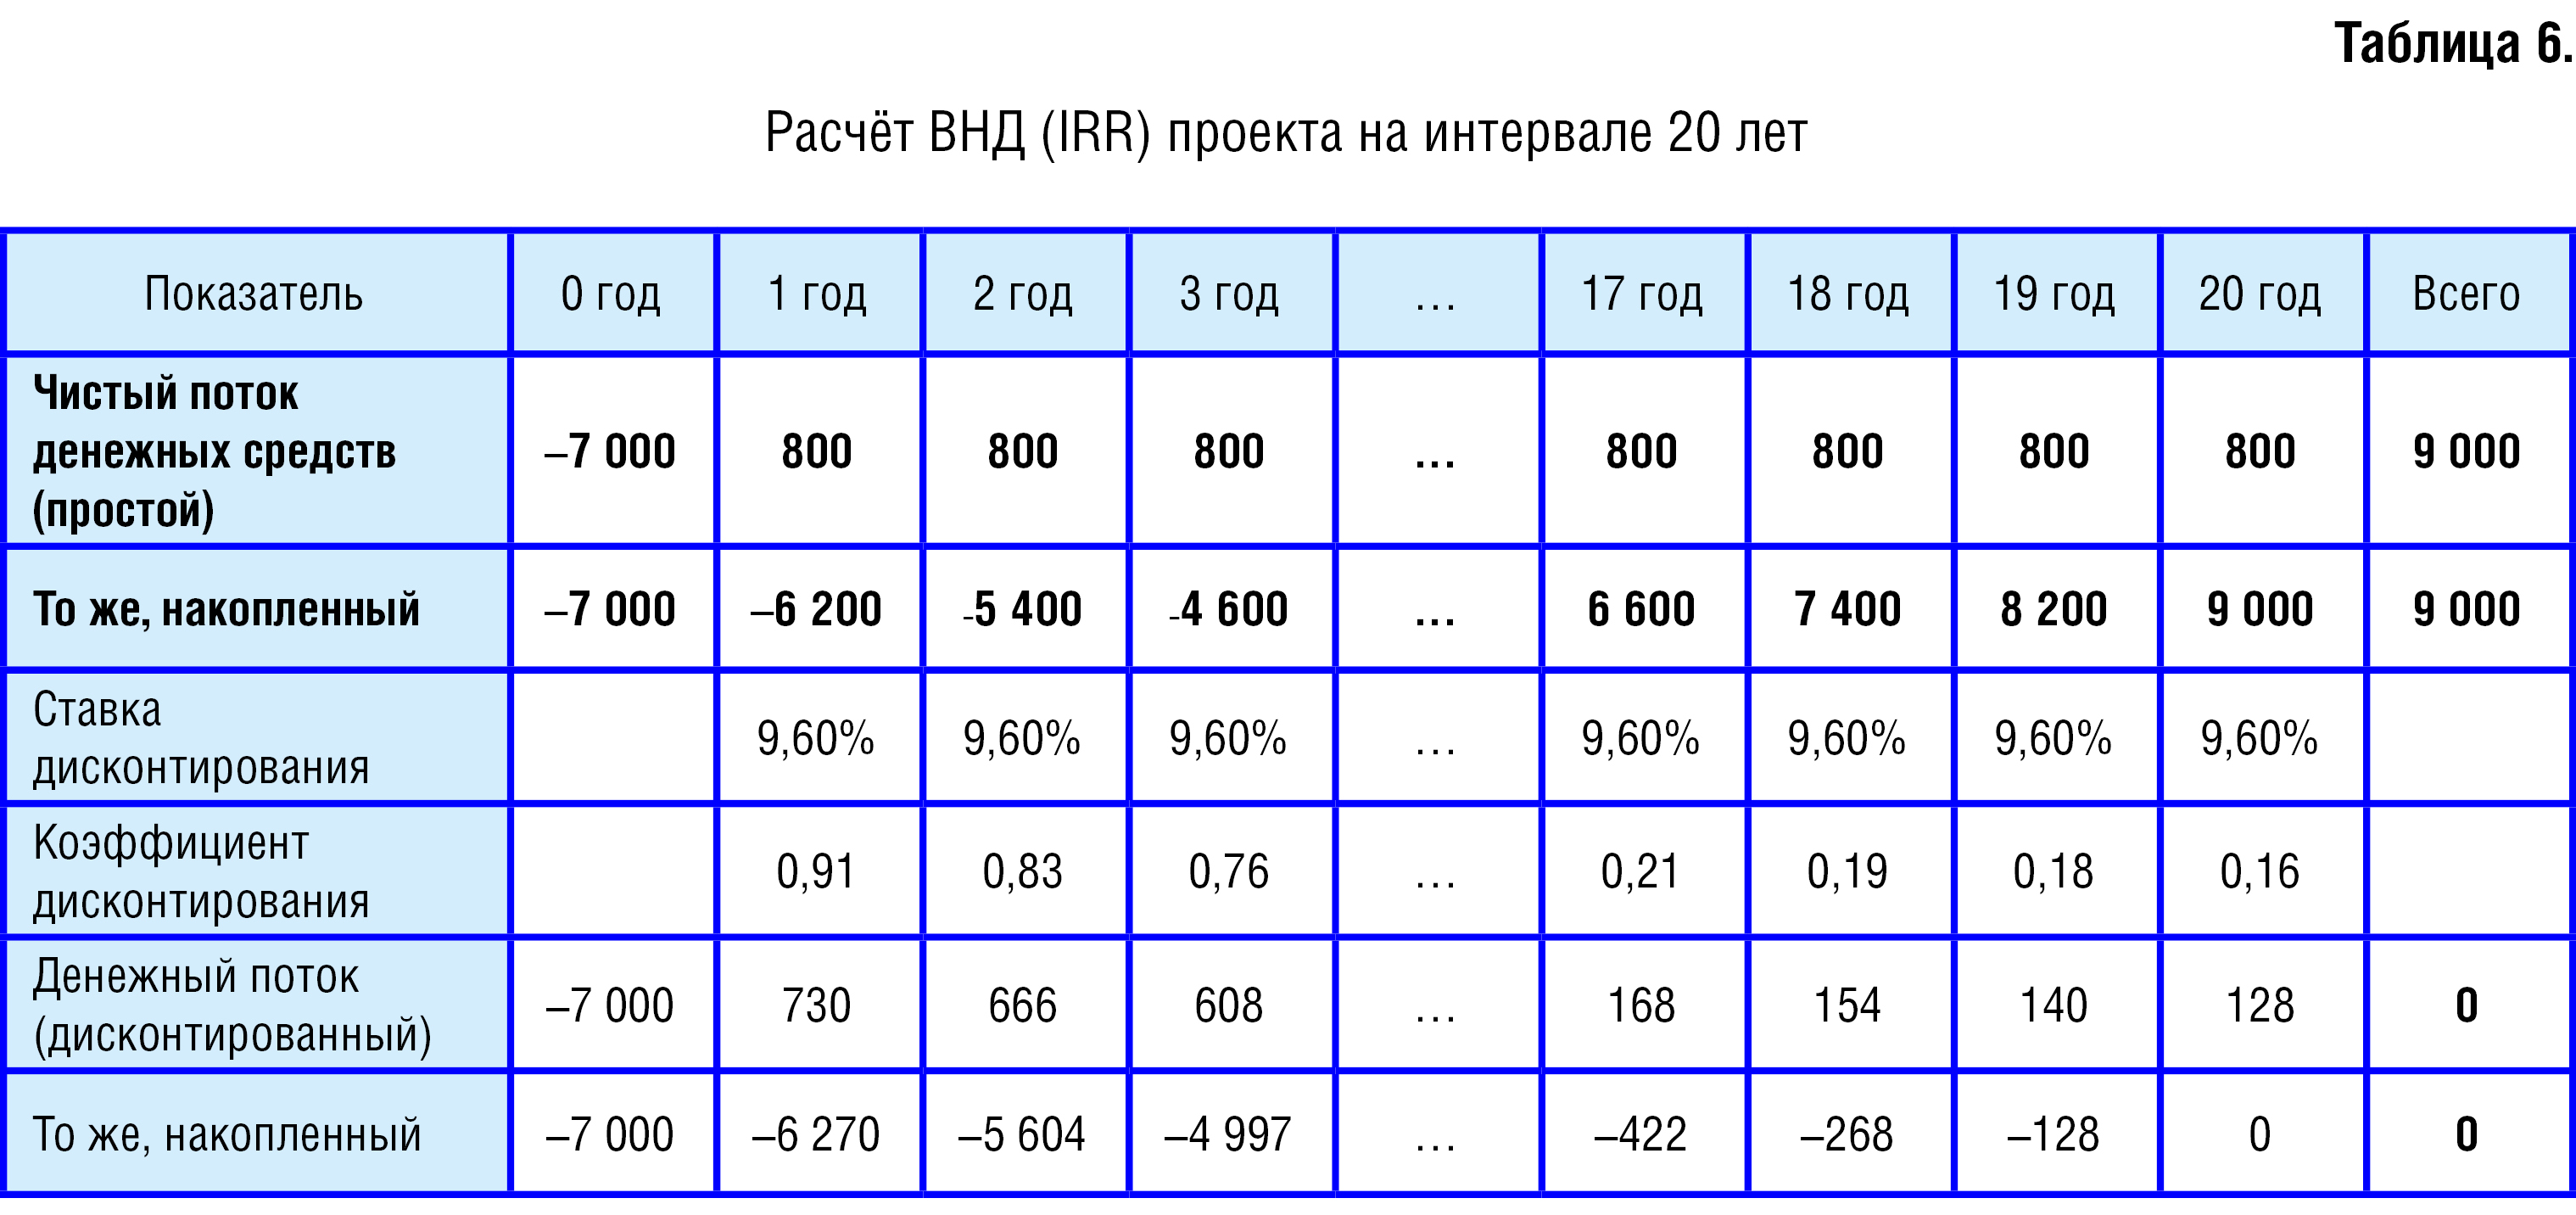
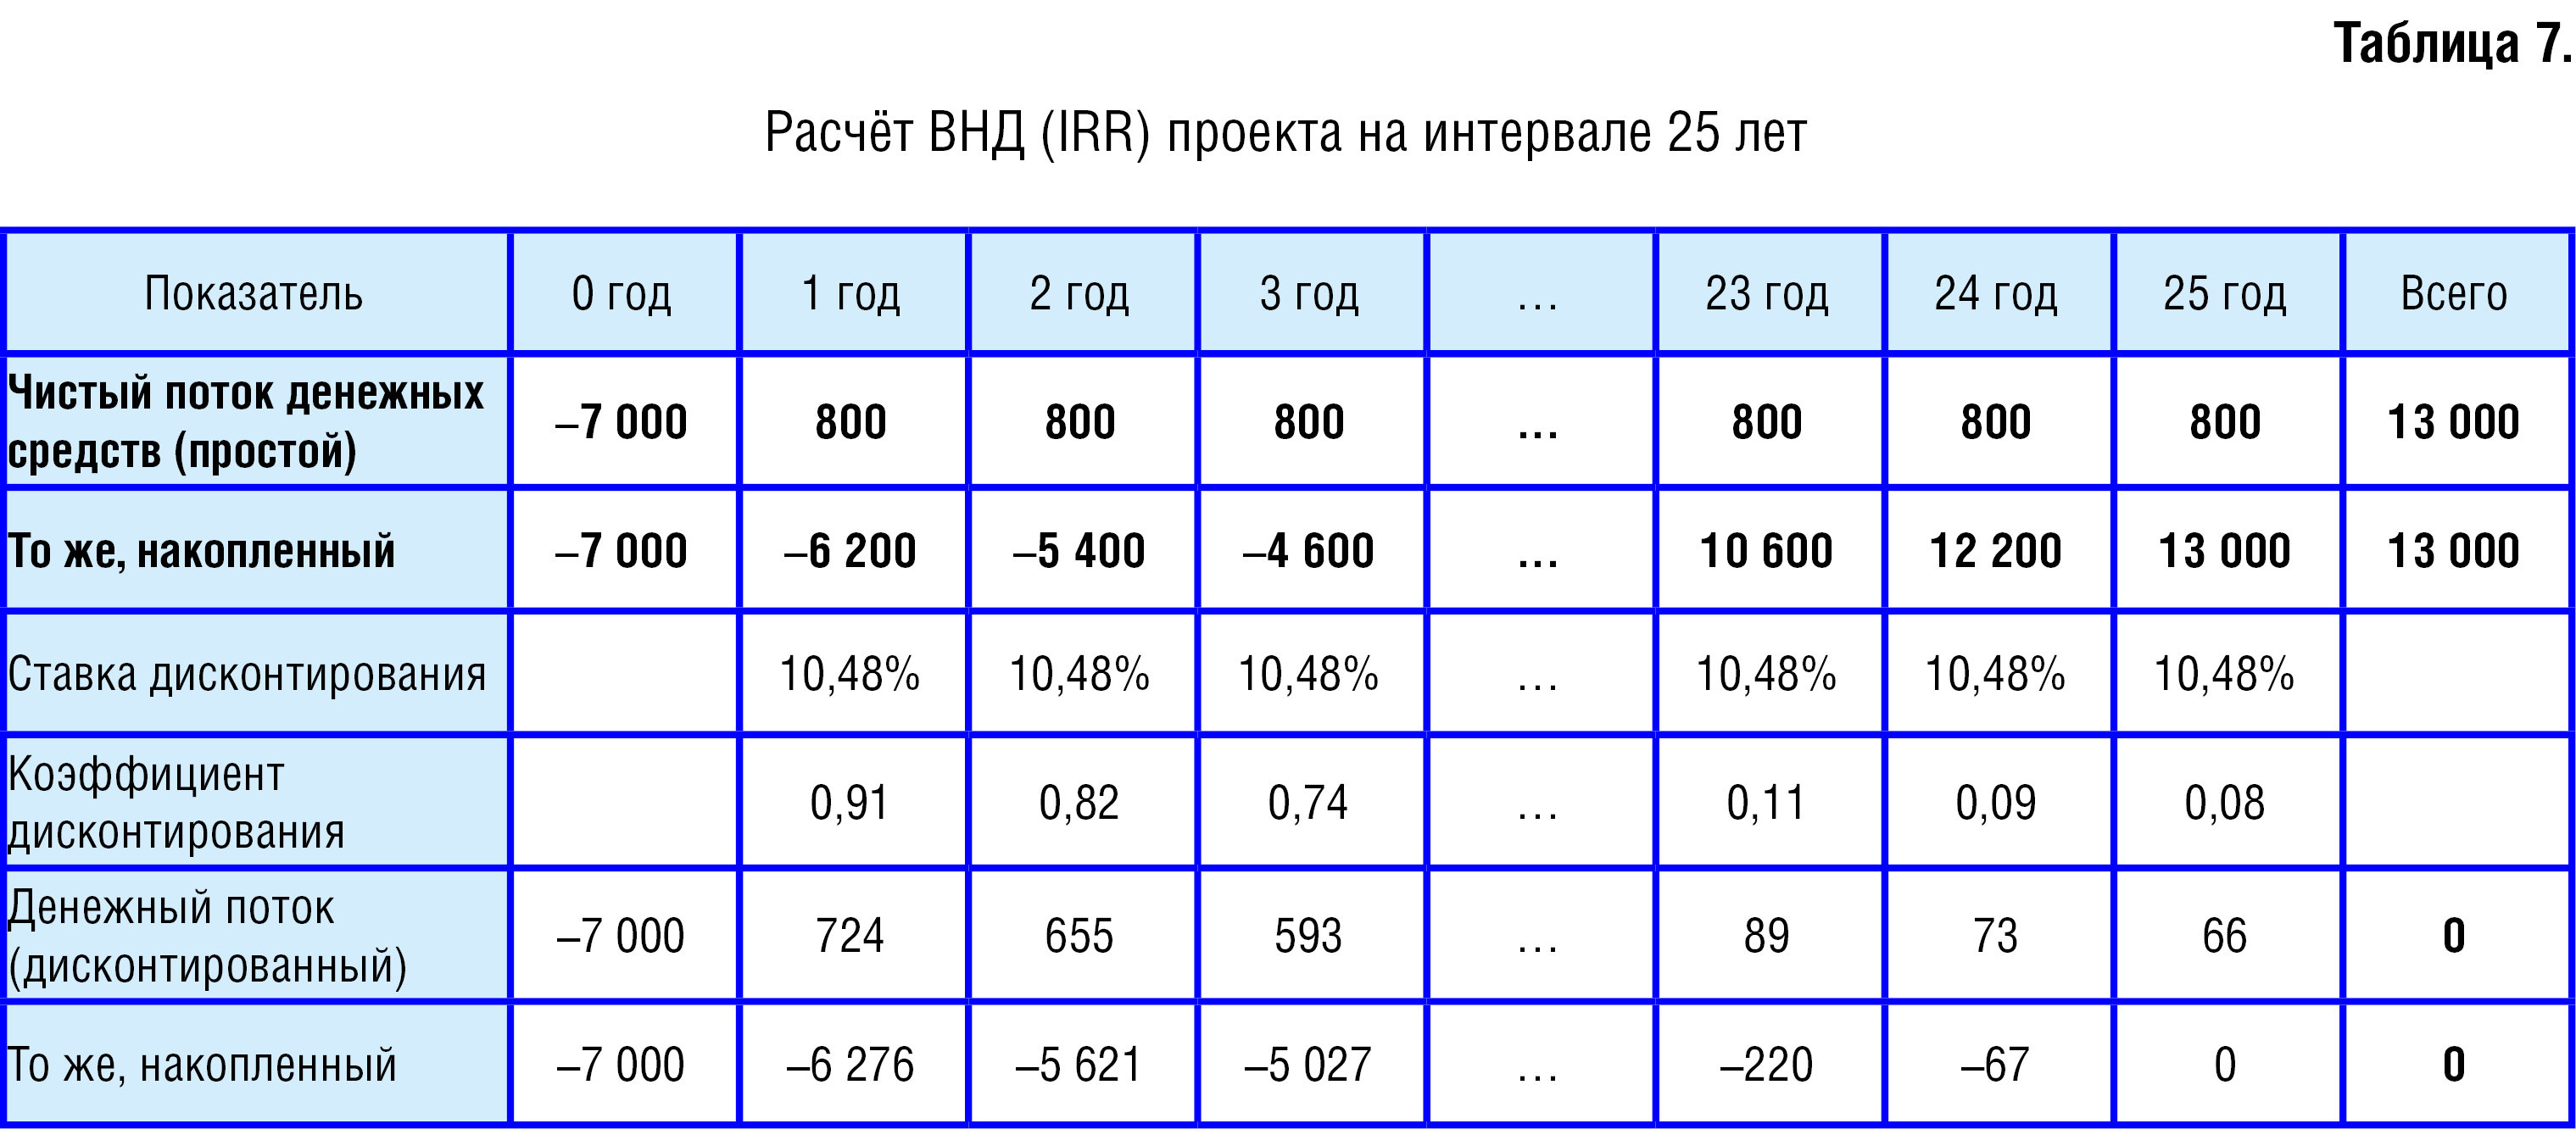
Хотя это условный пример, мы старались сделать его более или менее приближенным к реальным экономическим параметрам электростанции. И полученный результат является вполне естественным. Электростанции – как правило, долгосрочные проекты, которые следует рассматривать на более длительных интервалах времени. В нашем примере за 20 лет ВНД проекта составит уже 9,6% (табл. 6), а за 25 лет – чуть менее 10,5% (табл. 7).
Что касается чистой приведённой стоимости (net present value, NPV) проекта, то это величина дисконтированного денежного потока на данном интервале времени и при данной ставке дисконтирования. Этот показатель часто демонстрируют, забывая при этом (или просто не понимая смысла NPV) сделать необходимые оговорки о ставке дисконтирования и рассматриваемом временном отрезке, без которых данный показатель ни о чём не говорит.
Как задать ставку дисконтирования (равно, как и промежуток времени) для расчёта NPV – отдельный вопрос. Она должна учитывать особенности и риски данного конкретного проекта. Для достаточно крупных и долгосрочных инвестиционных проектов она будет высокой, во всяком случае, двузначной величиной, заведомо превышающей либо существенно превышающей, например, ставки по государственным ценным бумагам, банковским депозитам и тому подобным вложениям, традиционно считающимся низко рискованными. Более или менее адекватной величиной можно считать ставку дисконтирования, равную 20%–25%, а проект, подобный проекту строительства крупной электростанции, рассматривать на отрезке времени в 20–50 лет.
Остановимся немного подробнее на выборе ставки дисконтирования. Существует ряд методов её определения, в значительной степени – субъективных, основанных на понимании характера и величины рисков проекта его инициаторами, инвесторами, экспертами. В общем случае, она равна:
Rd = R0 + Ri , (3)
где Rd – ставка дисконтирования, R0 – ставка безрисковой доходности, Ri – суммарная ставка всех инвестиционных рисков.
В качестве R0 можно использовать ставку доходности по государственным ценным бумагам, ставку рефинансирования (учётную ставку, ключевую ставку) Центробанка, ставки по депозитам крупнейших банков. В условиях современной России безрисковую ставку в руб. можно оценить в величину 5%–10%, в среднем 7,5%.
Следующий достаточно очевидный показатель, закладываемый в расчёт ставки дисконтирования – инфляция. Допустим, мы, также сообразуясь с современными условиями России, определяем её в 5%. С учётом этих двух факторов ставка дисконтирования уже составит 7,5%+5% = 12,5%.
В расчёт ставки дисконтирования могут закладываться также такие параметры, как доля привлечённого капитала в проект и, соответственно, цена этого капитала; разного рода специфические риски проекта; наконец, ставка зависит от горизонта планирования – чем он дальше, чем долгосрочнее проект, тем она выше.
В итоге для проектов в ВИЭ мы, как уже отмечалось выше, выходим на ставку порядка 20% и выше.
Одна из рекомендаций по ставке дисконтирования – от компании «Альт-Инвест» [Манагаров…], включает следующие ситуации:
● Производственный проект (поддерживающий производство) – 18%;
● Проект расширения производства – 21%;
● Проект выхода на новые рынки – 24%;
● Проект создания нового продукта – 27%;
● Проект, означающий создание новой отрасли – 30%.
В нашем случае проект с большим трудом «втискивается» в условия, при которых NPV при ставке дисконтирования всего 10% на отрезке времени в 25 лет составит положительную величину (262 млн руб.); окупаемость при этом наступает на 22-м году реализации проекта (табл. 8).
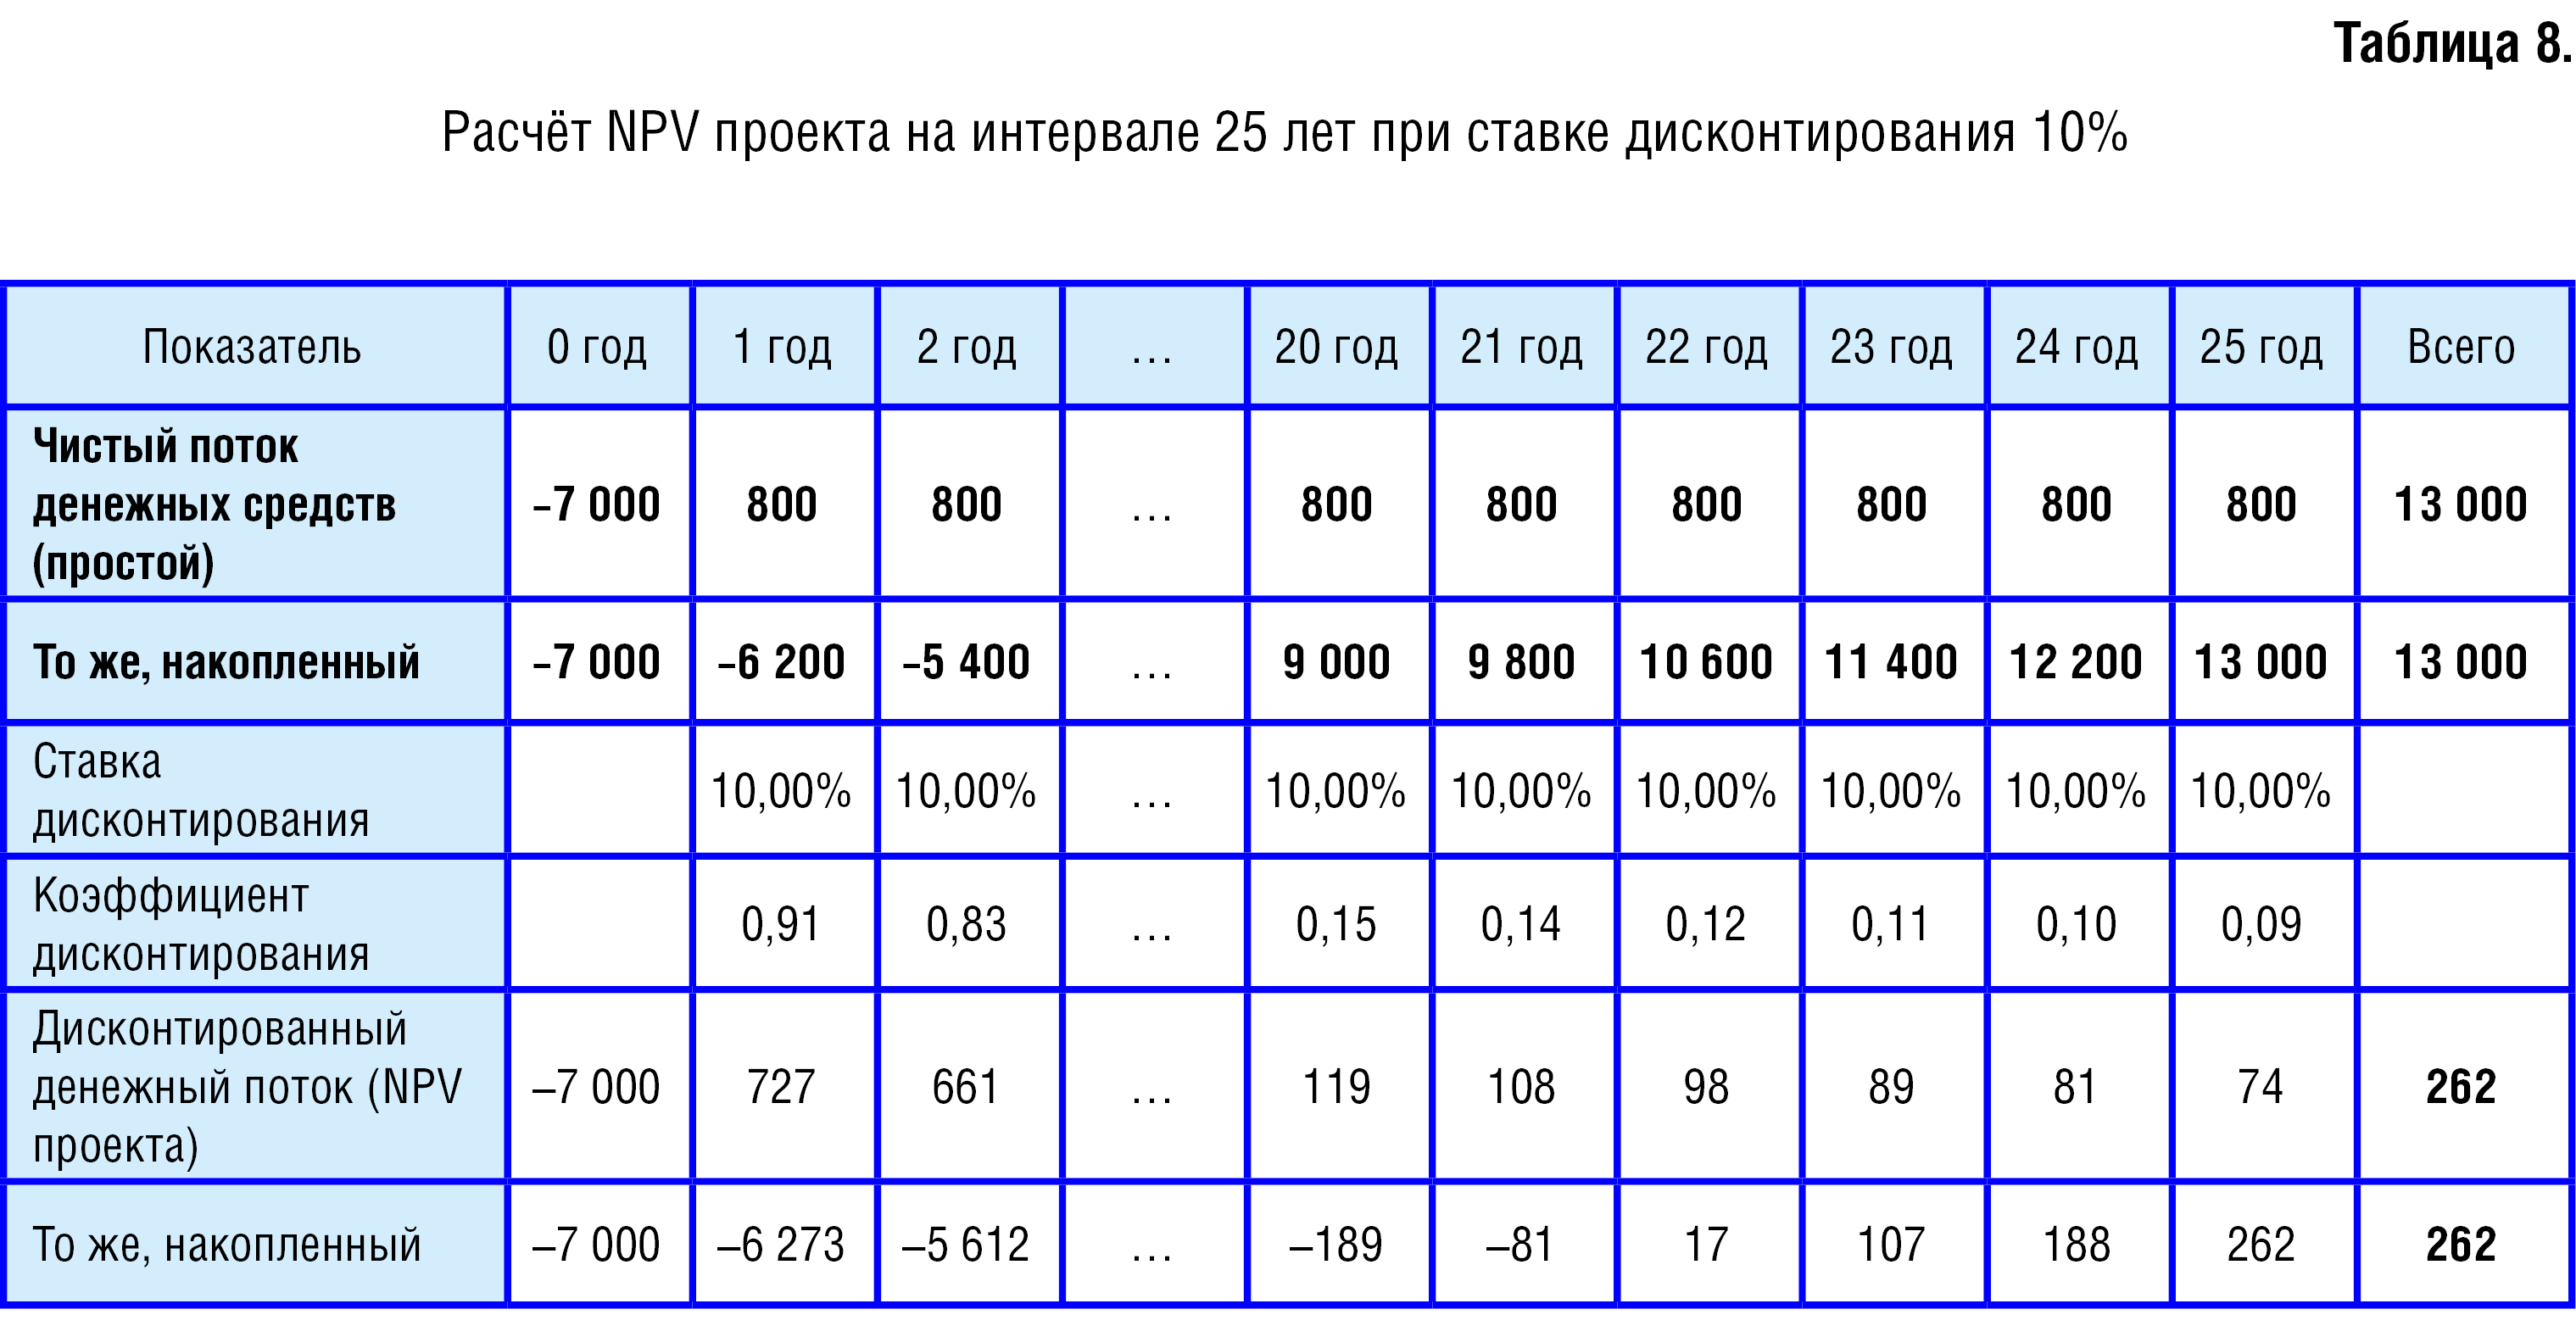
И это также, повторимся, несмотря на условность примера, характерно для крупных энергетических проектов и инфраструктурных проектов в целом. Также очевидно, что изменить или даже существенно изменить расчётные финансовые показатели проекта к лучшему можно с помощью сравнительно «лёгкой» корректировки некоторых исходных допущений, что, в свою очередь, широко применяется на практике для изготовления и представления потенциальному инвестору красивых презентаций проектов. При желании, «нарисовать», конечно же, можно сколь угодно привлекательные показатели.
Например, выше мы закладывали цены реализации продукции (продажи электроэнергии) в 2 руб./кВтч. Если мы заложим цены всего на 10 копеек выше – 2,1 руб./кВтч, оставив прочие показатели неизменными, это даст нам ежегодную выручку от реализации уже не 2000 млн руб., а 2100 млн руб. и ежегодный чистый поток денежных средств на эксплуатационной стадии не 800 млн, а 900 млн руб.
Рассчитаем теперь на этих условиях ВНД проекта на 25-летнем интервале и его NPV на том же интервале при ставке дисконтирования 10%.
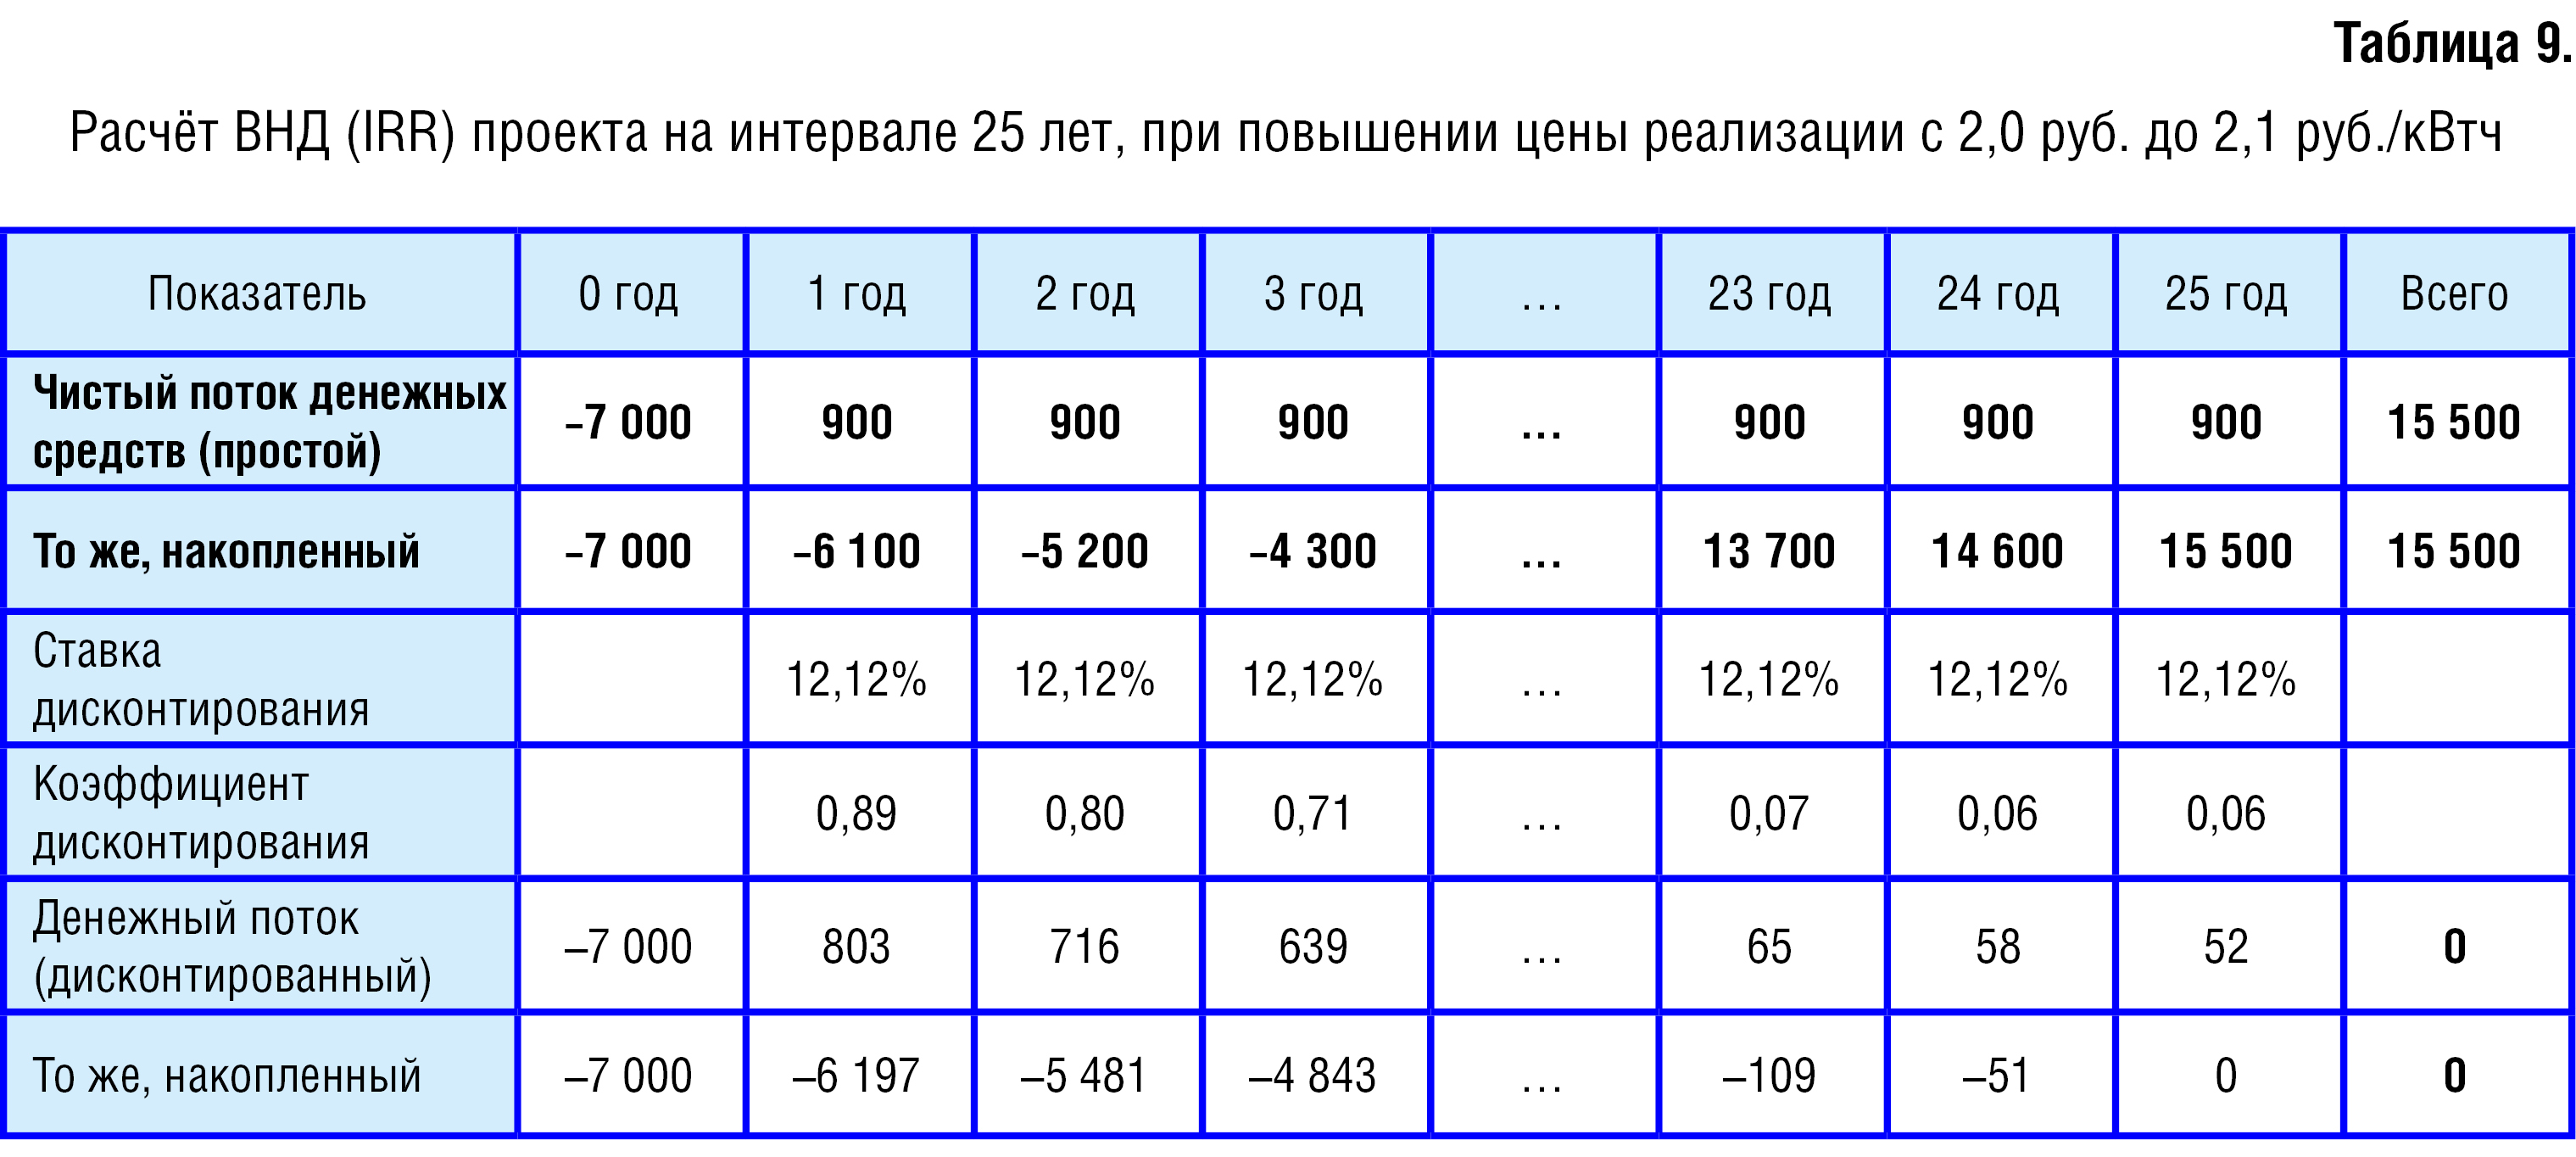
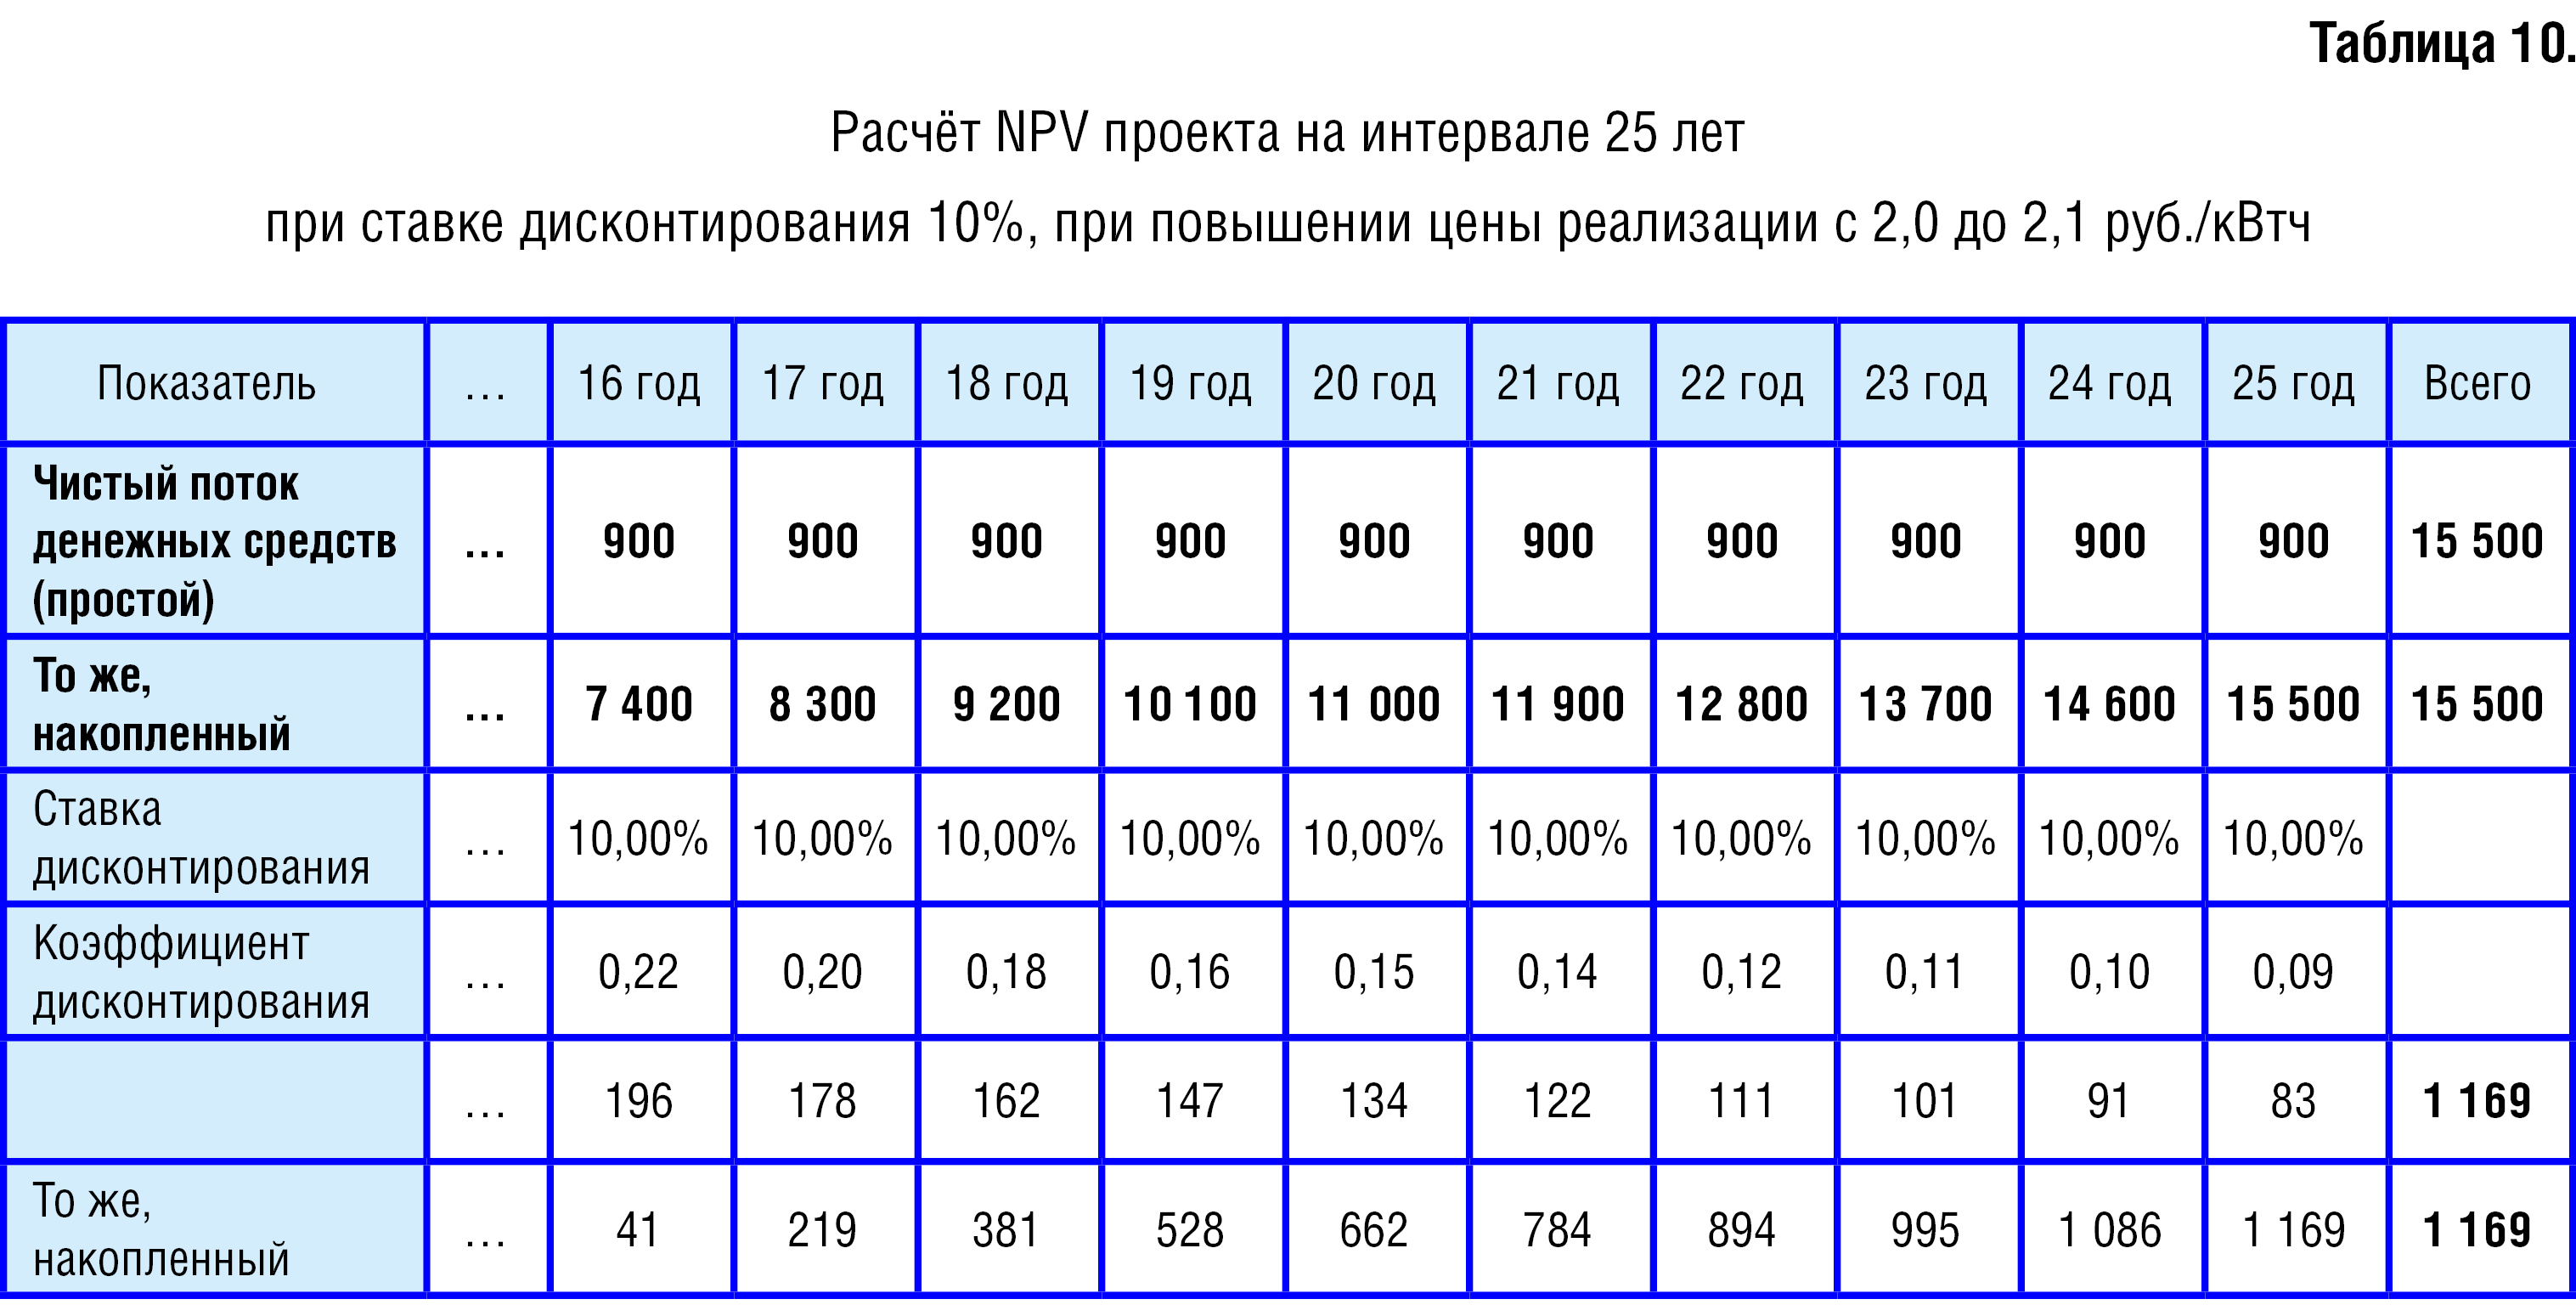
Первый показатель составит уже не 10,5% (табл. 7), а 12,1% (табл. 9), а второй – не 262 млн (табл. 8), а 1169 млн, а окупаемость проекта наступает не на 22-м, а на 16-м году с момента начала работы электростанции (табл. 10).
В связи с этим, целесообразно прорабатывать разные сценарии при разных значениях исходных допущений, проводя анализ чувствительности проекта к изменениям тех или иных вводных параметров.
Кроме того, проект может выйти действительно на более привлекательные финансовые показатели благодаря тем или иным мерам поддержки проекта со стороны государства. В частности, в энергетике одним из ключевых механизмов поддержки являются договоры продажи мощности (ДПМ), предполагающие, по сути, компенсацию инвестору инвестиционных затрат.
В любом случае, проект обладает множеством финансовых нюансов, которые необходимо учитывать; выше же приводится принципиальная схема расчёта основных его финансовых показателей.
Перейдем теперь к расчету финансово-экономических показателей проекта на более сложном примере, отойдя от идеальной схемы ближе к реальности. Начнём с того, что предприятие платит налоги. Основные – это налог на добавленную стоимость (НДС), налог на прибыль, налог на имущество, земельный налог, социальные платежи и отчисления. В связи с этим, взгляд на рассмотренную выше «идеальную», упрощённую модель, сразу вызовет вопросы:
● цены, поступления и затраты указаны с НДС или без НДС;
● какова структура наших затрат, в частности, какая доля приходится на оплату труда персонала и, далее учтена она с социальными отчислениями или без них;
● какова структура и схема финансирования на инвестиционной стадии проекта, источники финансирования (собственные средства, банковский кредит, лизинг и т.д.);
● структура основных средств предприятия и нормы амортизации;
● и т.д.
Выше мы это всё оставили за скобками, чтобы сразу не перегружать схему «излишними» подробностями, а изложить основные принципы. Сейчас рассмотрим её с учётом хотя бы некоторых из данных параметров и примем следующие допущения:
● ставка НДС – 18%;
● социальные отчисления с заработной платы – 30,2%;
● ставка налога на прибыль – 20%;
● ставка налога на имущество – 2,2%;
● ставка земельного налога – 1,5%;
● в структуре постоянных затрат (300 млн руб.) оплата труда составляет 200 тыс. руб., прочие затраты – 100 тыс. руб.;
● в структуре инвестиционных затрат (7000 млн руб.) на оборудование приходится 4000 млн руб., на здания, сооружения и инфраструктуру – 2000 млн руб., на покупку земли – 1000 млн руб.;
● все инвестиционные затраты осуществляются за счёт собственных средств инвестора (инициатора проекта); все основные средства находятся на балансе его предприятия;
● Нормы амортизации: для зданий и сооружений – 2,0%; для оборудования – 5,0%; используется линейная амортизация.
● Срок строительства электростанции – 1 год;
● Цены в течение всего горизонта планирования постоянны;
● Горизонт планирования составляет 25 лет.
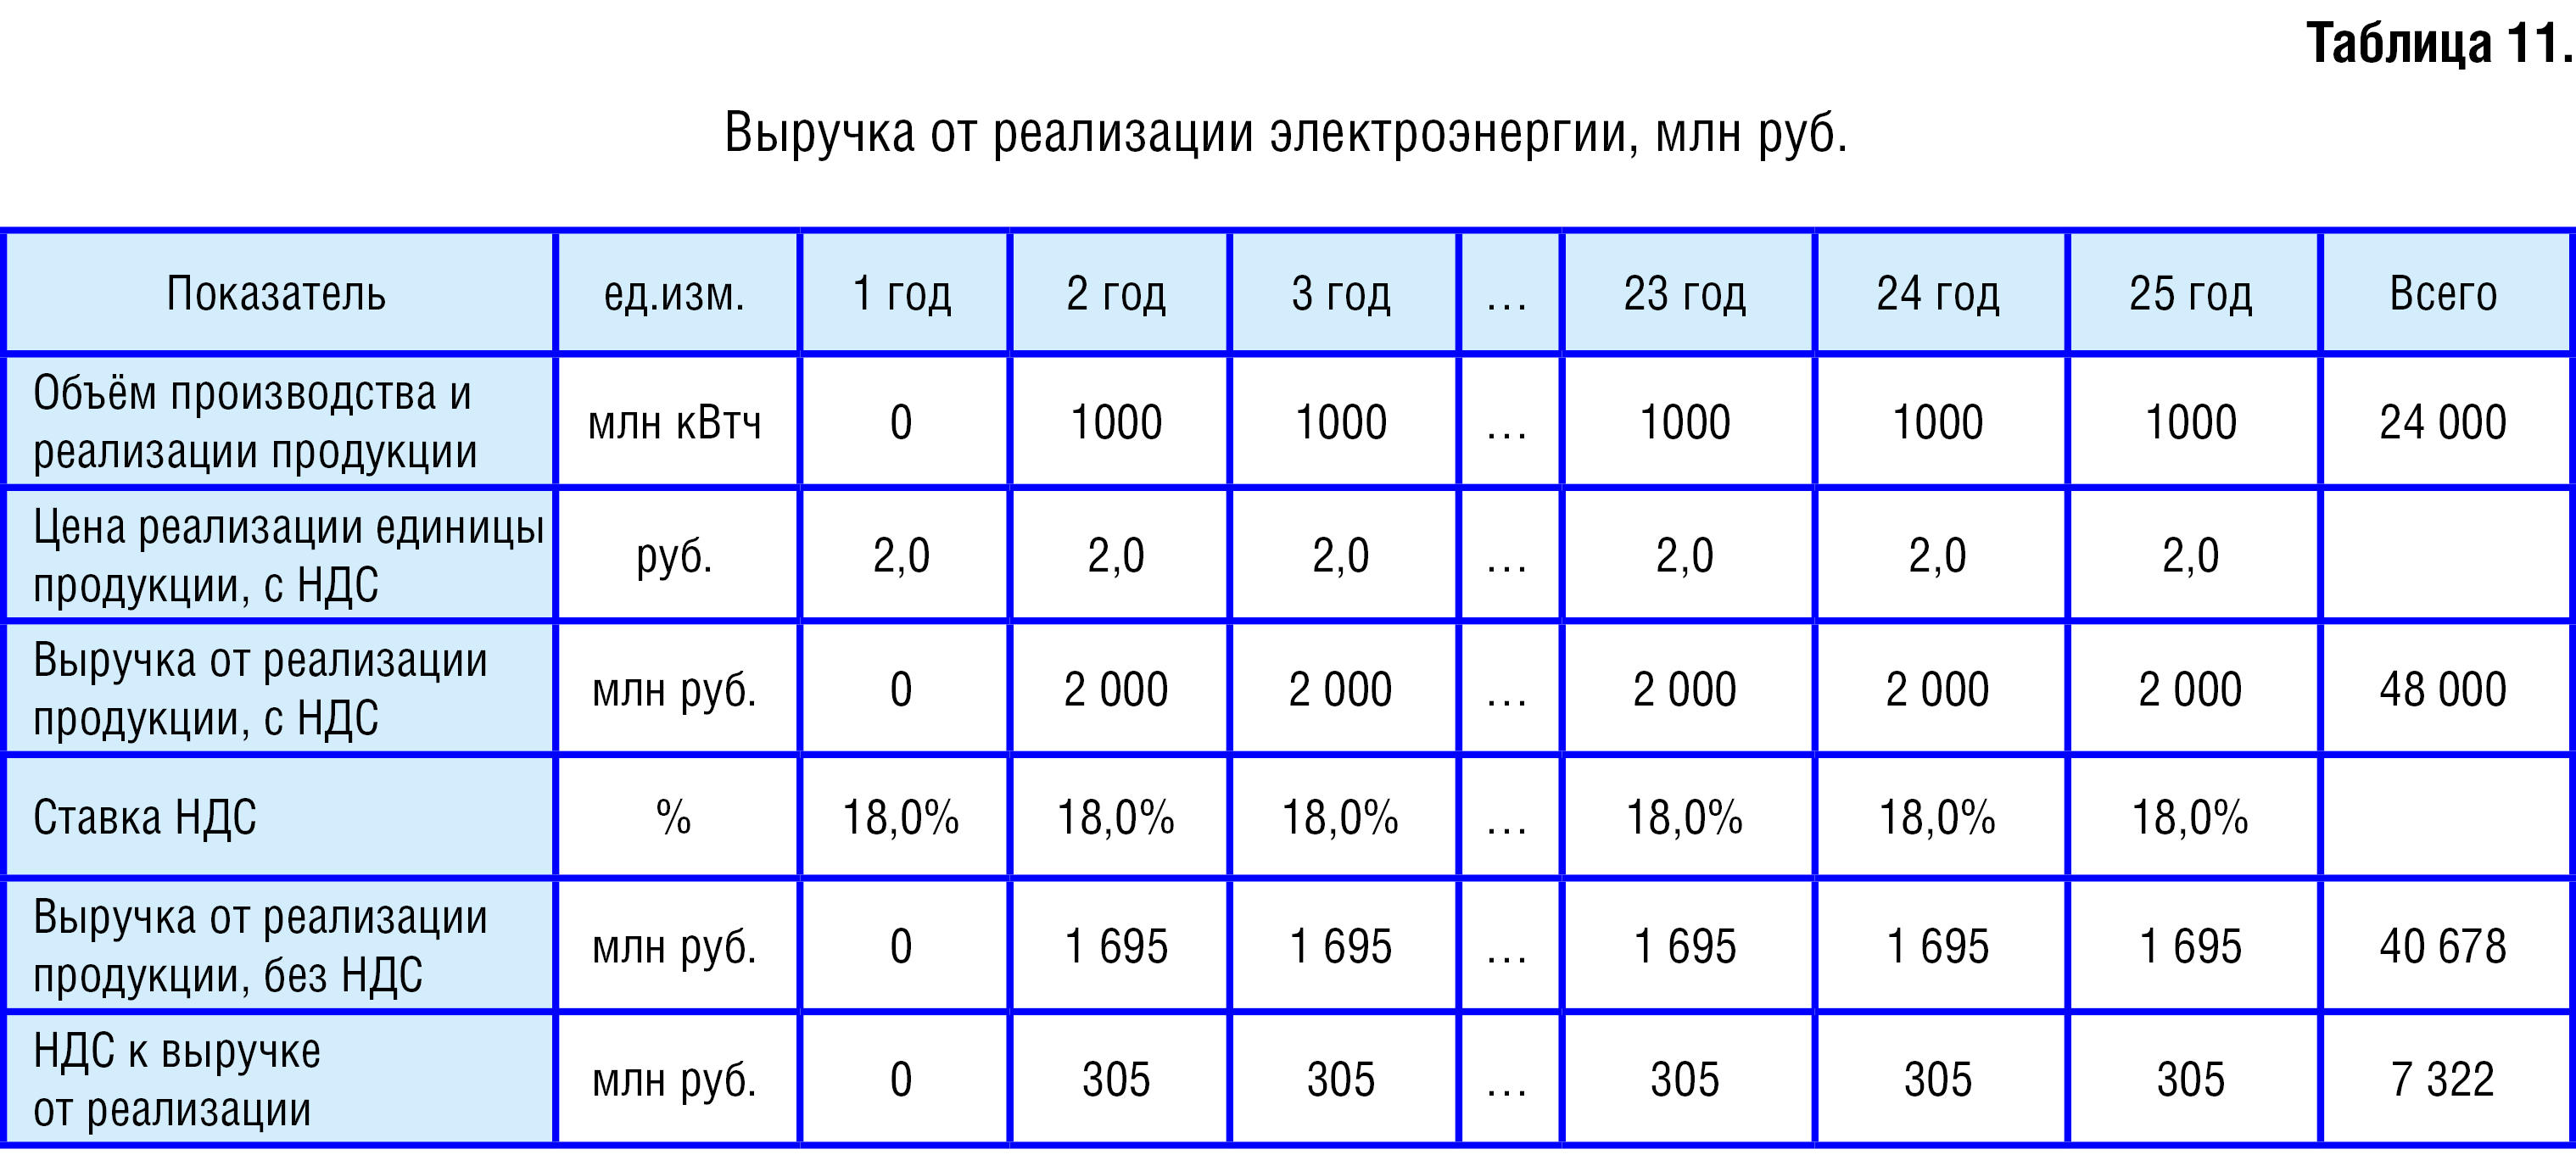
Финансовую модель проекта будем составлять поэтапно, «надстраивая» и усложняя приведённую ранее, за счёт новых параметров. Также отметим, что при составлении такой модели необходим учет дробной временной разбивки – по кварталам или даже месяцам. В нашем случае для простоты будем делить на интервалы длиной в год. Также для простоты допустим, что налоговые платежи в бюджет, а также возврат налогов из бюджета осуществляются в тот же период (год), когда они были начислены. Напоминаем, что в данном случае 1-й год реализации проекта – строительство электростанции, в течение которого ни выручки, ни операционных затрат у предприятия пока нет. Итак, на эксплуатационной стадии проекта электростанция продаёт электроэнергию на рынке в количестве 1000 МВт в год (равномерно в течение года) по цене 2 руб./кВтч; общая годовая выручка от реализации составляет 2000 млн руб./год. С этой суммы уплачивается НДС и разумно сразу провести выделение НДС из общей суммы выручки и, далее затрат. При цене реализации 2,0 руб./кВтч выручка составит 2000 млн руб. в год, а при НДС, равном 18%, она, «очищенная» от НДС, составит 2000/1,18 = 1695 руб в год (табл. 11).
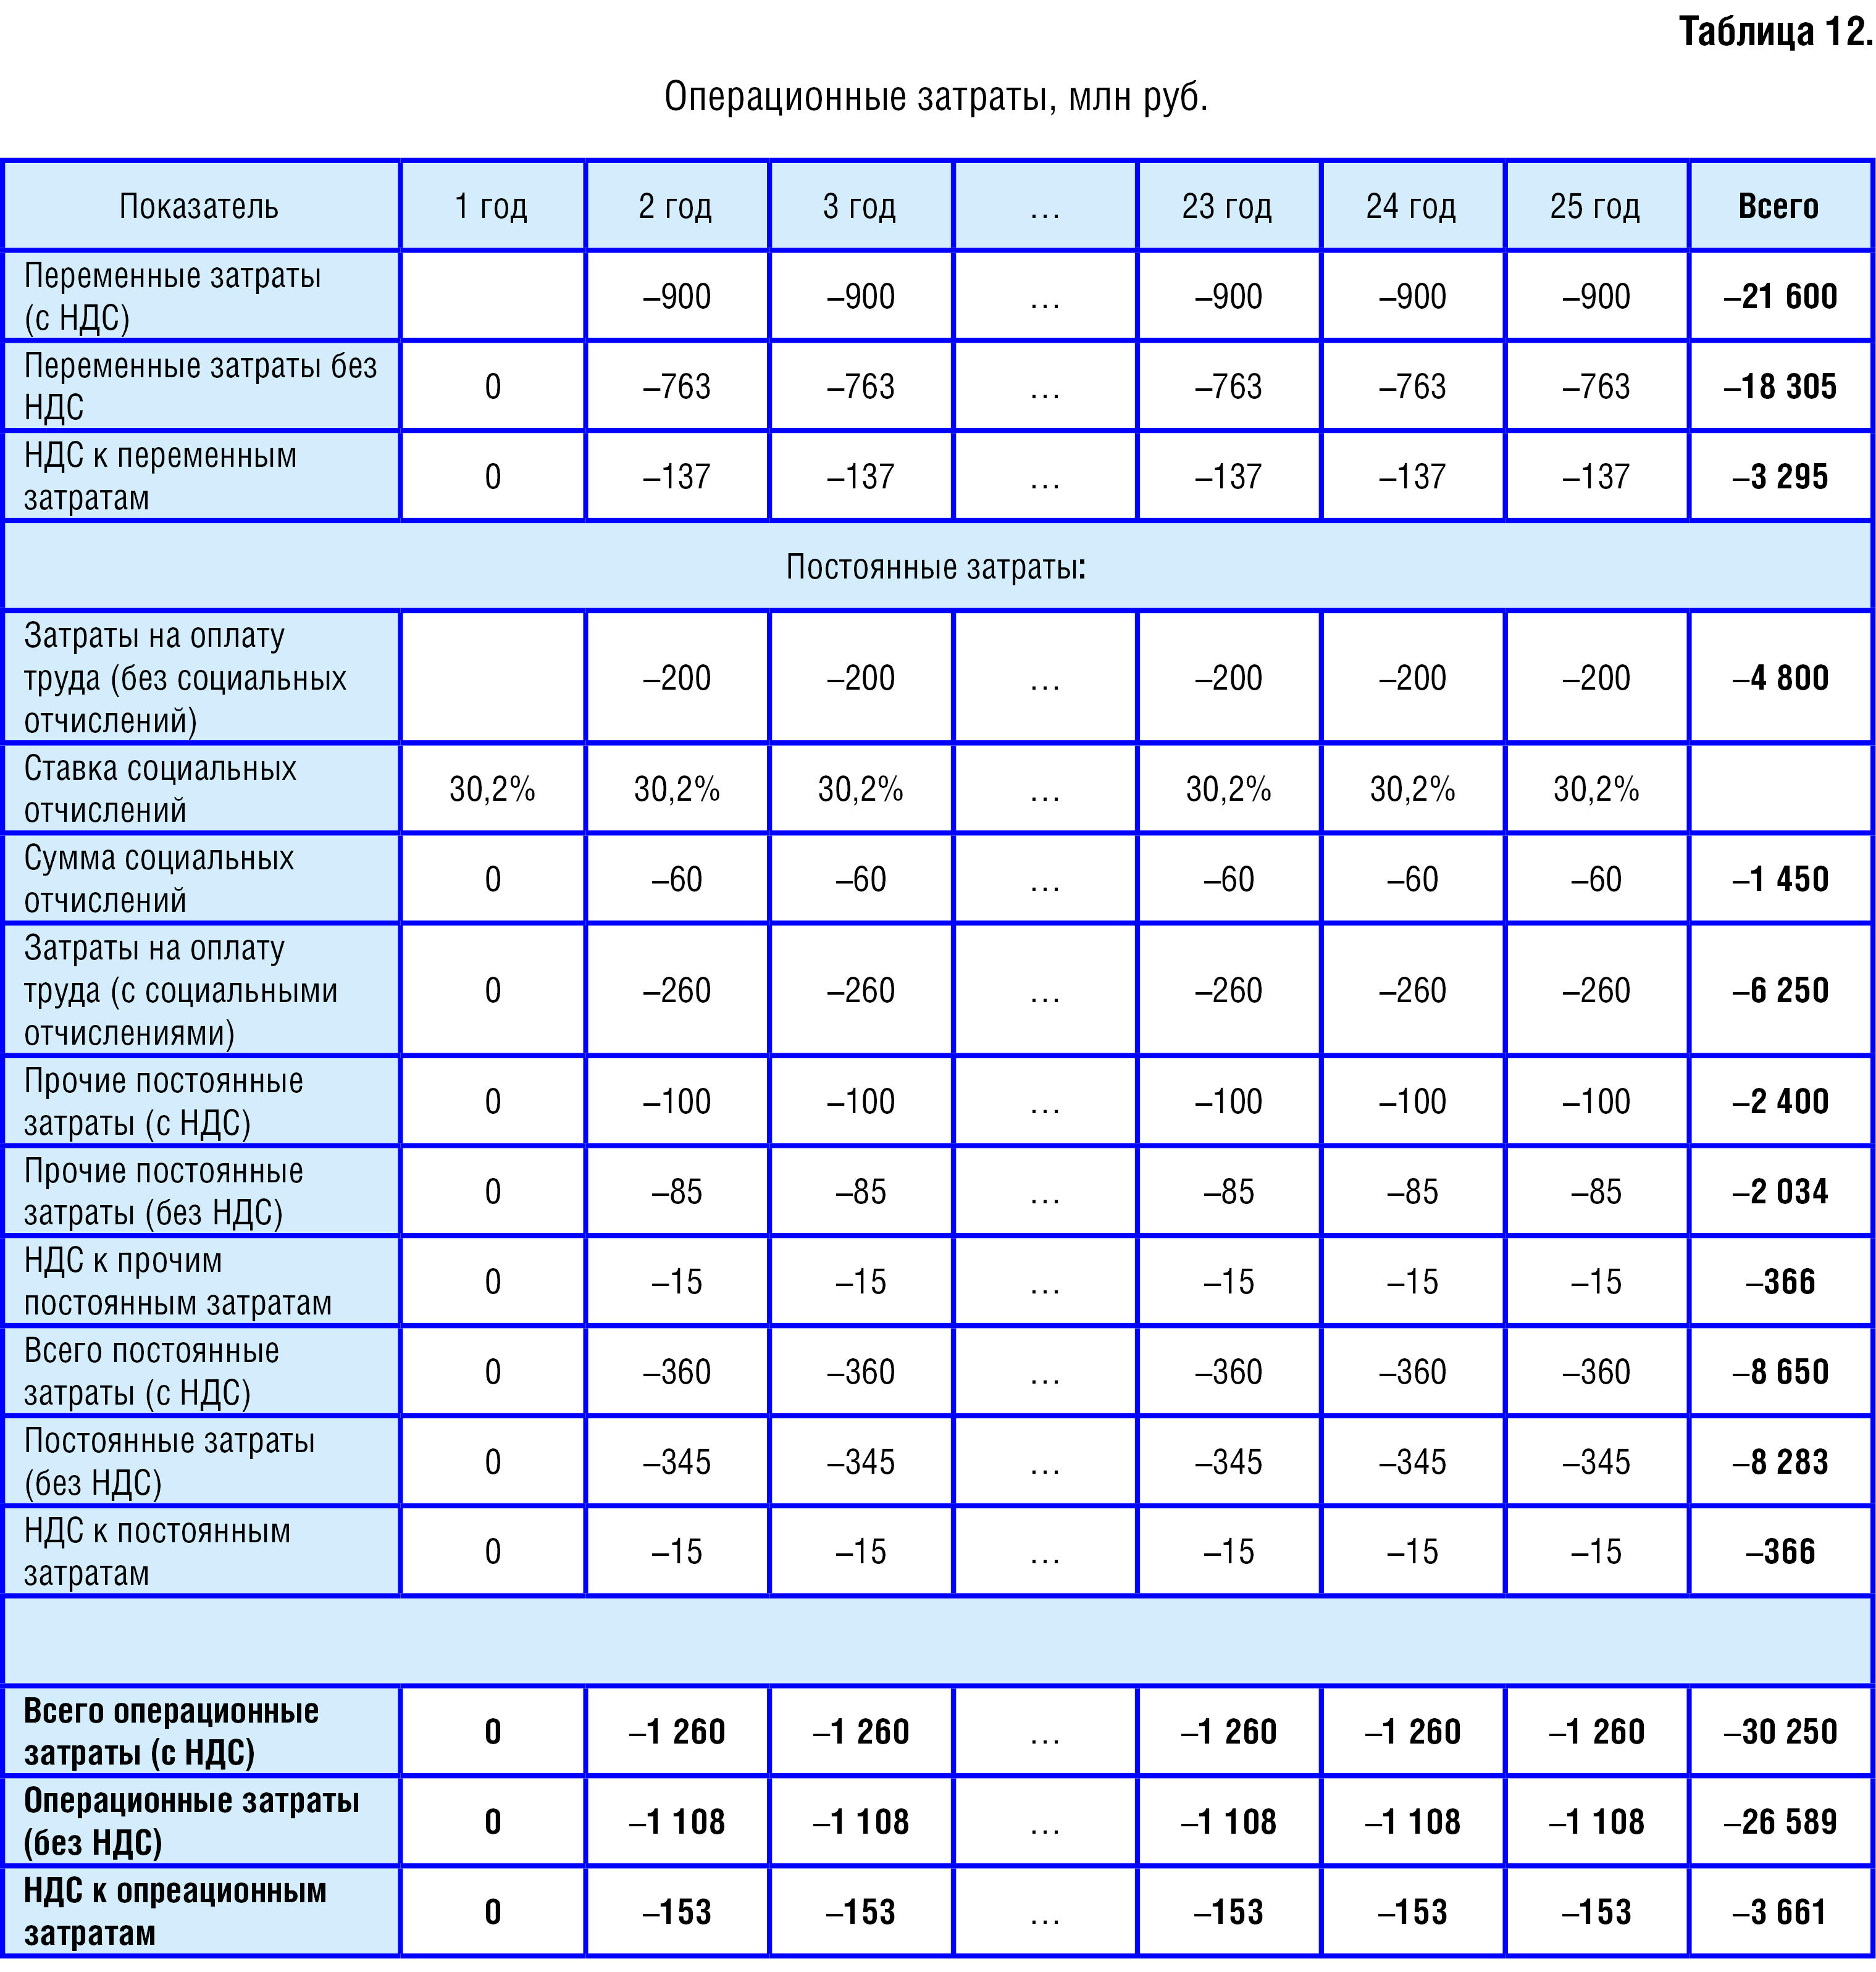
Далее рассмотрим операционные затраты – переменные и постоянные (табл. 12). В данном случае, также выделим составляющую, связанную с НДС, а также с социальными отчислениями по оплате труда. В последующем это понадобится для расчёта сумм уплаты НДС в бюджет/получения НДС из бюджета, а расчёта налогооблагаемой базы для налога на прибыль и, соответственно, расчёта суммы налога на прибыль. Напоминаем, что в нашем примере переменные затраты ограничиваются затратами на энергоноситель и составляют 900 млн руб. в год (0,3 м3 газа на производство 1 кВтч; соответственно, 300 млн м3 газа на производство 1 млрд кВтч при цене на газ 3 руб./м3). Эта сумма включает уплаченный НДС в размере 900–900/1,18 = 900(1 – 1/1,18) = 900((1,18 – 1)/1,18) = 900 × 0,18/1,18 = 137 млн; сумма без НДС – 763 млн руб. Постоянные затраты в нашем примере составляют 300 млн руб. Допустим, в структуре этих затрат 200 млн приходится на затраты на оплату труда (без социальных отчислений), 100 млн – прочие затраты. Затраты на оплату труда вместе с социальными отчислениями (30,2%) составят 200 × 1,302 = 260 млн руб. Прочие постоянные затраты (100 млн), в свою очередь, включают НДС в сумме 15 млн; затраты без НДС – 85 млн руб.Таким образом, операционные затраты без НДС составят: 763 (переменные) + 260 (оплата труда с социальными отчислениями) + 85 (прочие постоянные затраты) = 1 108 млн руб. НДС к операционным затратам составит: 137 (НДС к переменным затратам) + 15 (НДС к прочим постоянным затратам) = 152 млн руб. Всего операционные затраты с учётом НДС составят 1108 + 152 =1260 млн руб. в год.
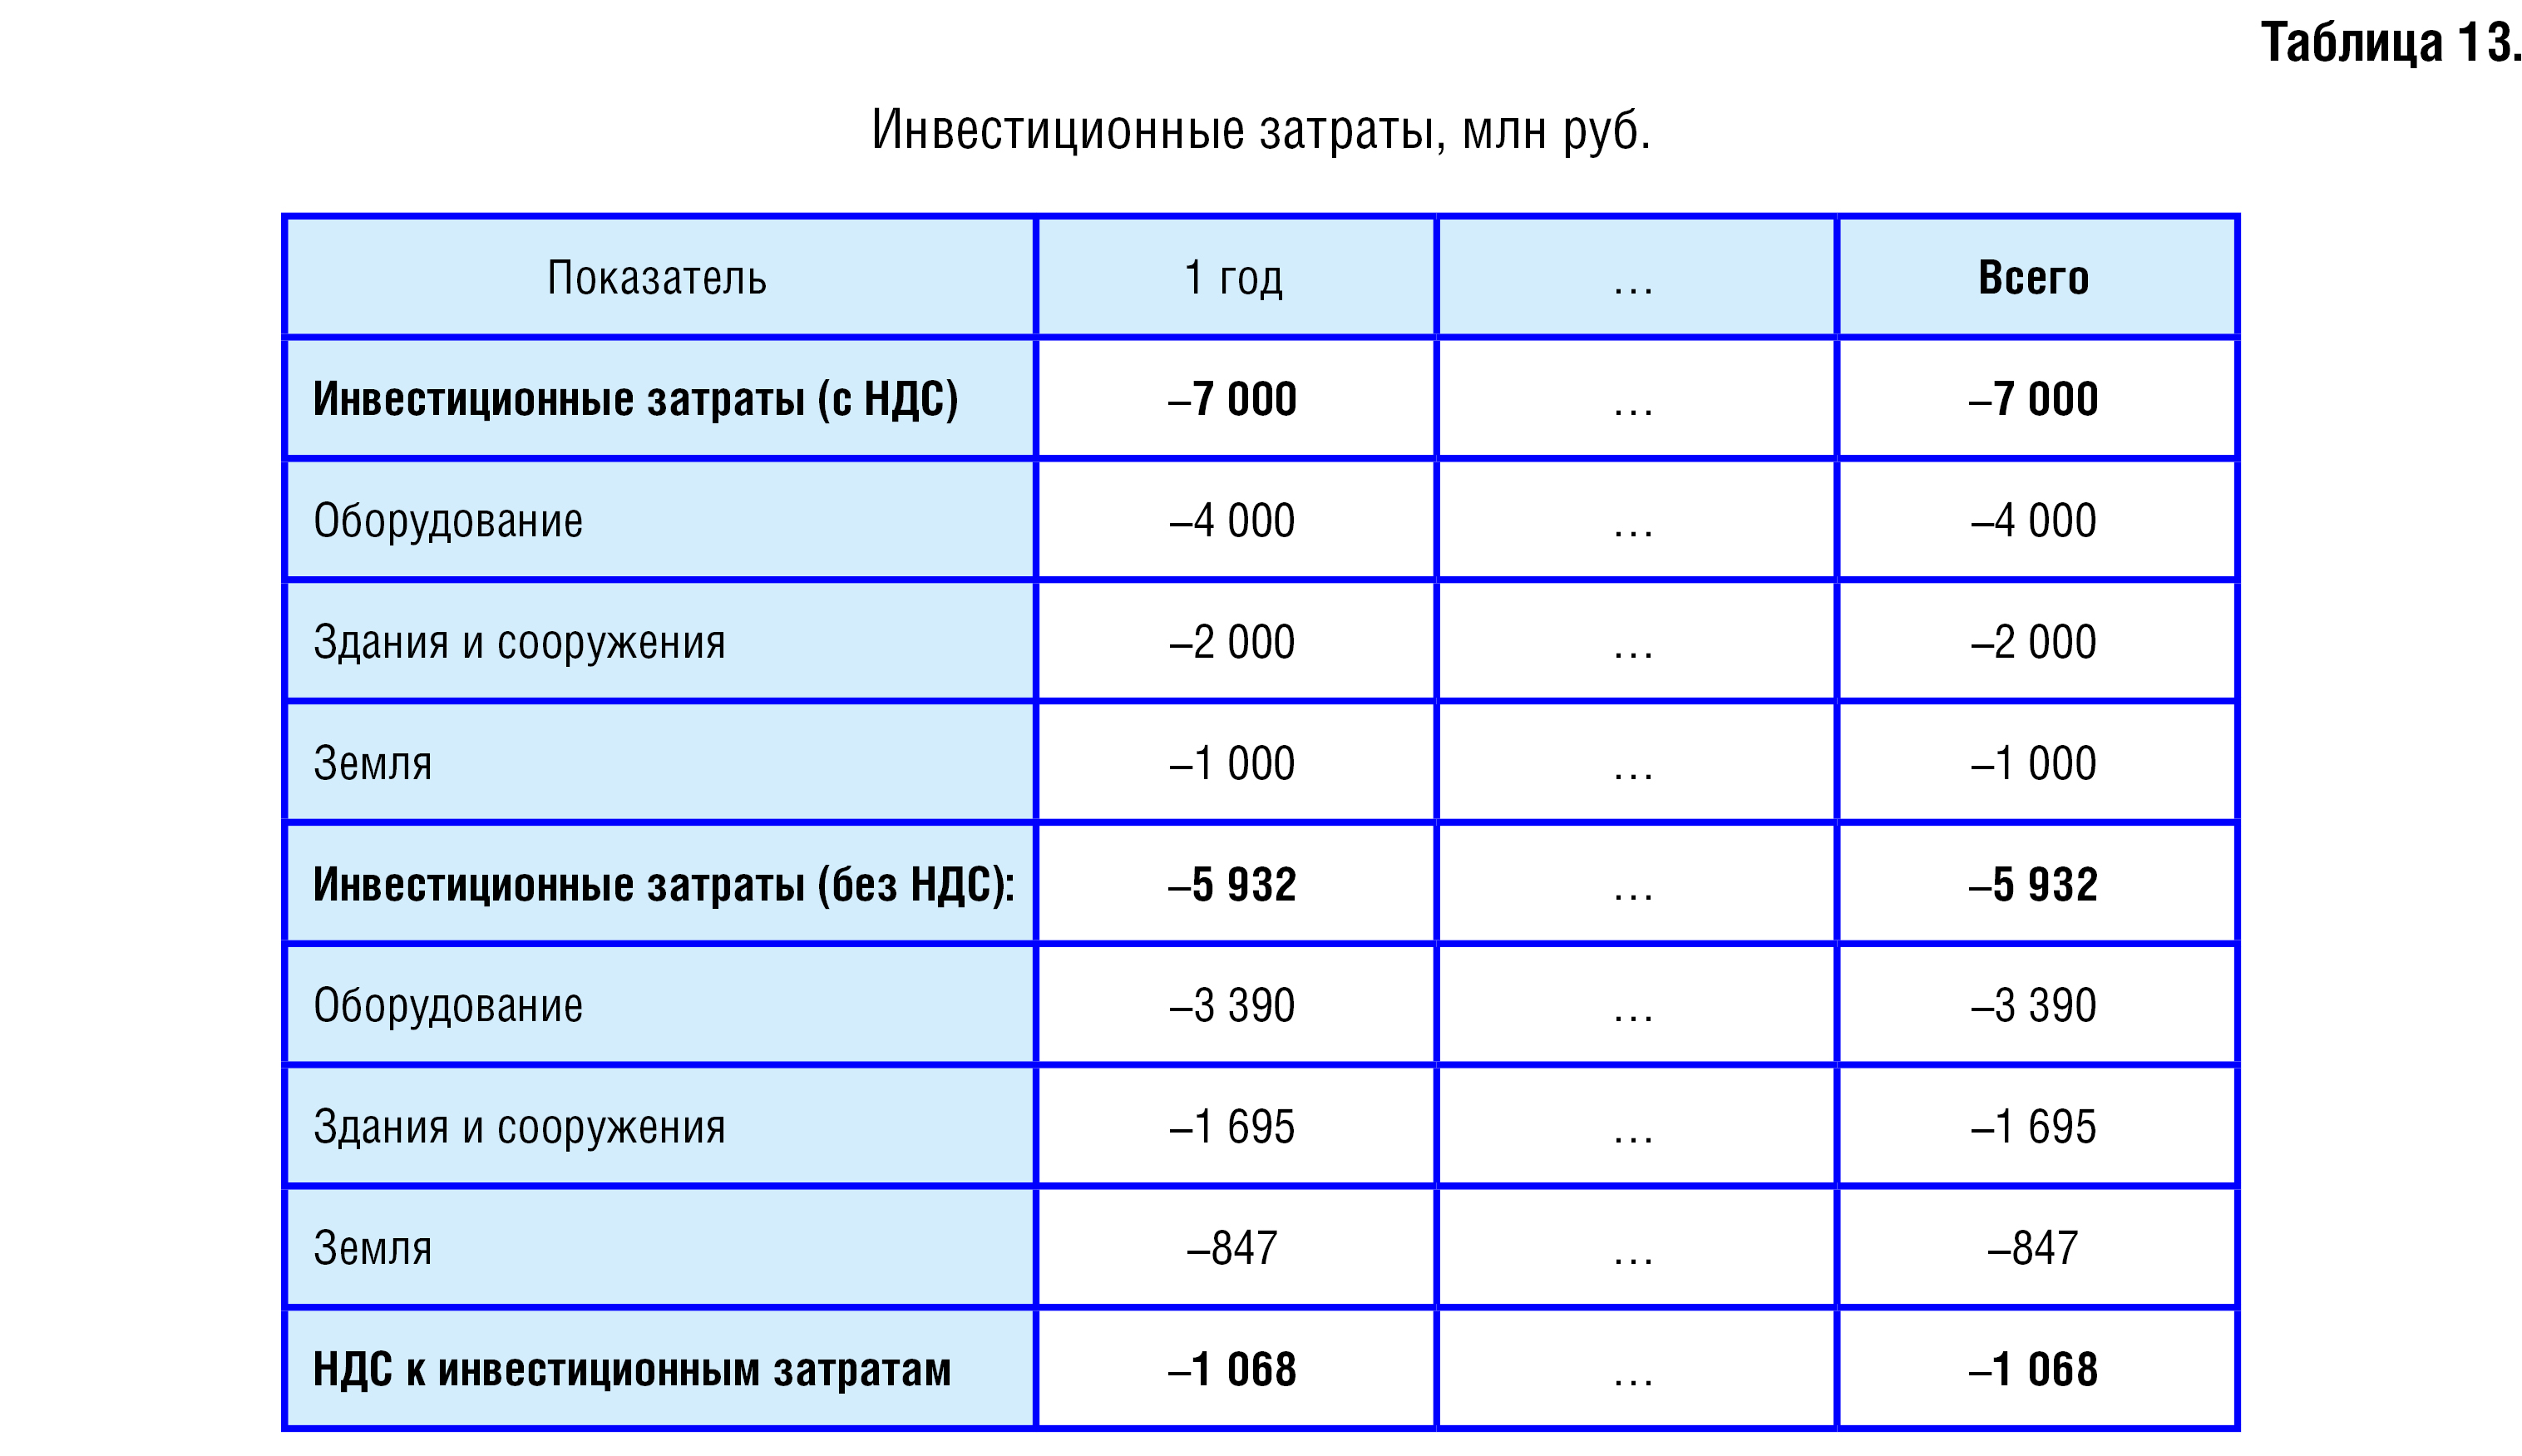
Теперь переходим к расчёту инвестиционных затрат. Как мы условились выше, в сумме (с учётом НДС) они составляют 7000 млн руб., из которых 4000 млн руб. – оборудование, 2000 млн руб. – здания и сооружения, 1000 млн руб. – земля. Проведя вычисления, аналогичные приведённым выше для операционных затрат, получаем (табл.13):
Инвестиционные затраты без НДС – 5932 млн руб.
НДС к инвестиционным затратам – 1068 млн руб.
Исходя из этих данных, мы можем, во-первых, рассчитать движение денежных средств по НДС (для простоты допустим, что уплата/возврат НДС совершается в тот же период, в который он начислен). НДС с реализованной продукции подлежит уплате в бюджет, НДС с затрат – возврату из бюджета, «чистый» уплаченный НДС равен сумме НДС с реализованной продукции (со знаком «–») и НДС с затрат (со знаком «+») (табл. 14).
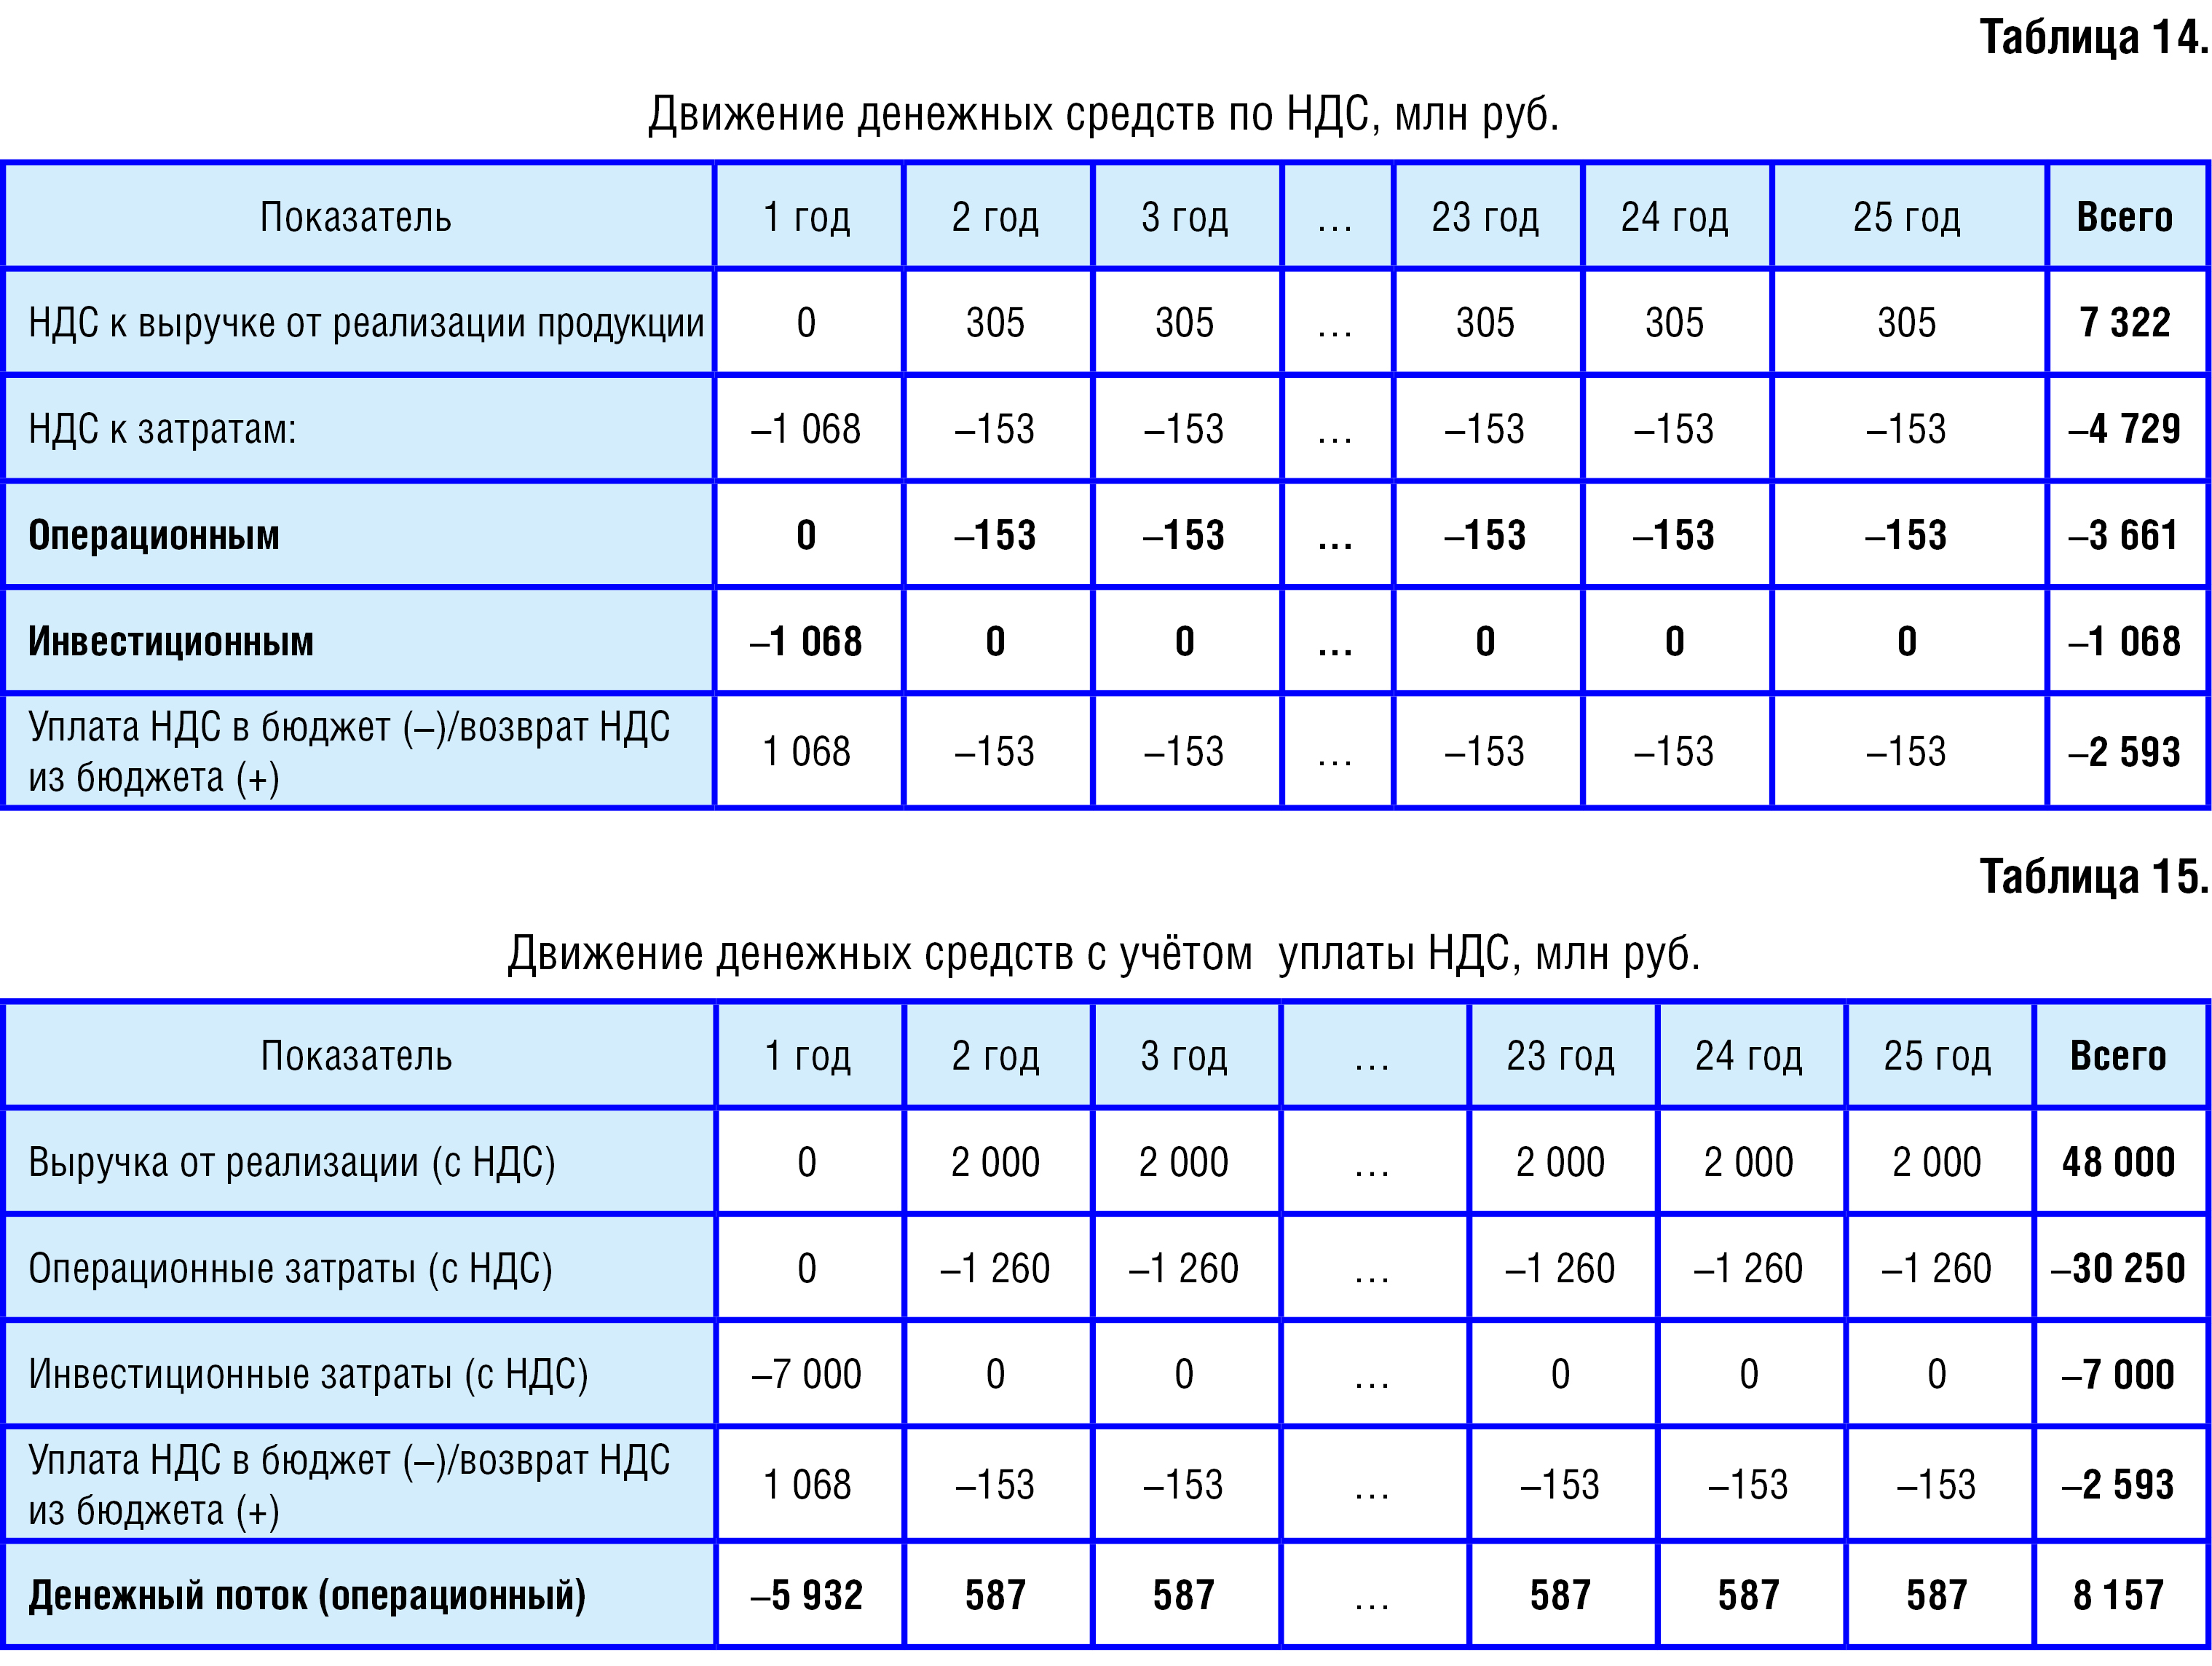
Проведённые на данный момент расчёты дают нам возможность рассмотреть денежный поток с учётом только уплаты НДС (табл. 15), без прочих налогов. Мы можем назвать его операционным денежным потоком.
Также на данном этапе мы можем рассчитать величину, которую можно назвать операционной прибылью либо же часто, как и в ряде других случаев (см. выше) у нас без перевода используют англоязычную аббревиатуру EBITDA, что расшифровывается как earnings before interest, taxes, depreciation and amortization (поступления до уплаты процентов, налогов и амортизации). На операционной стадии проекта годовая EBITDA равна операционному денежному потоку (табл. 16).
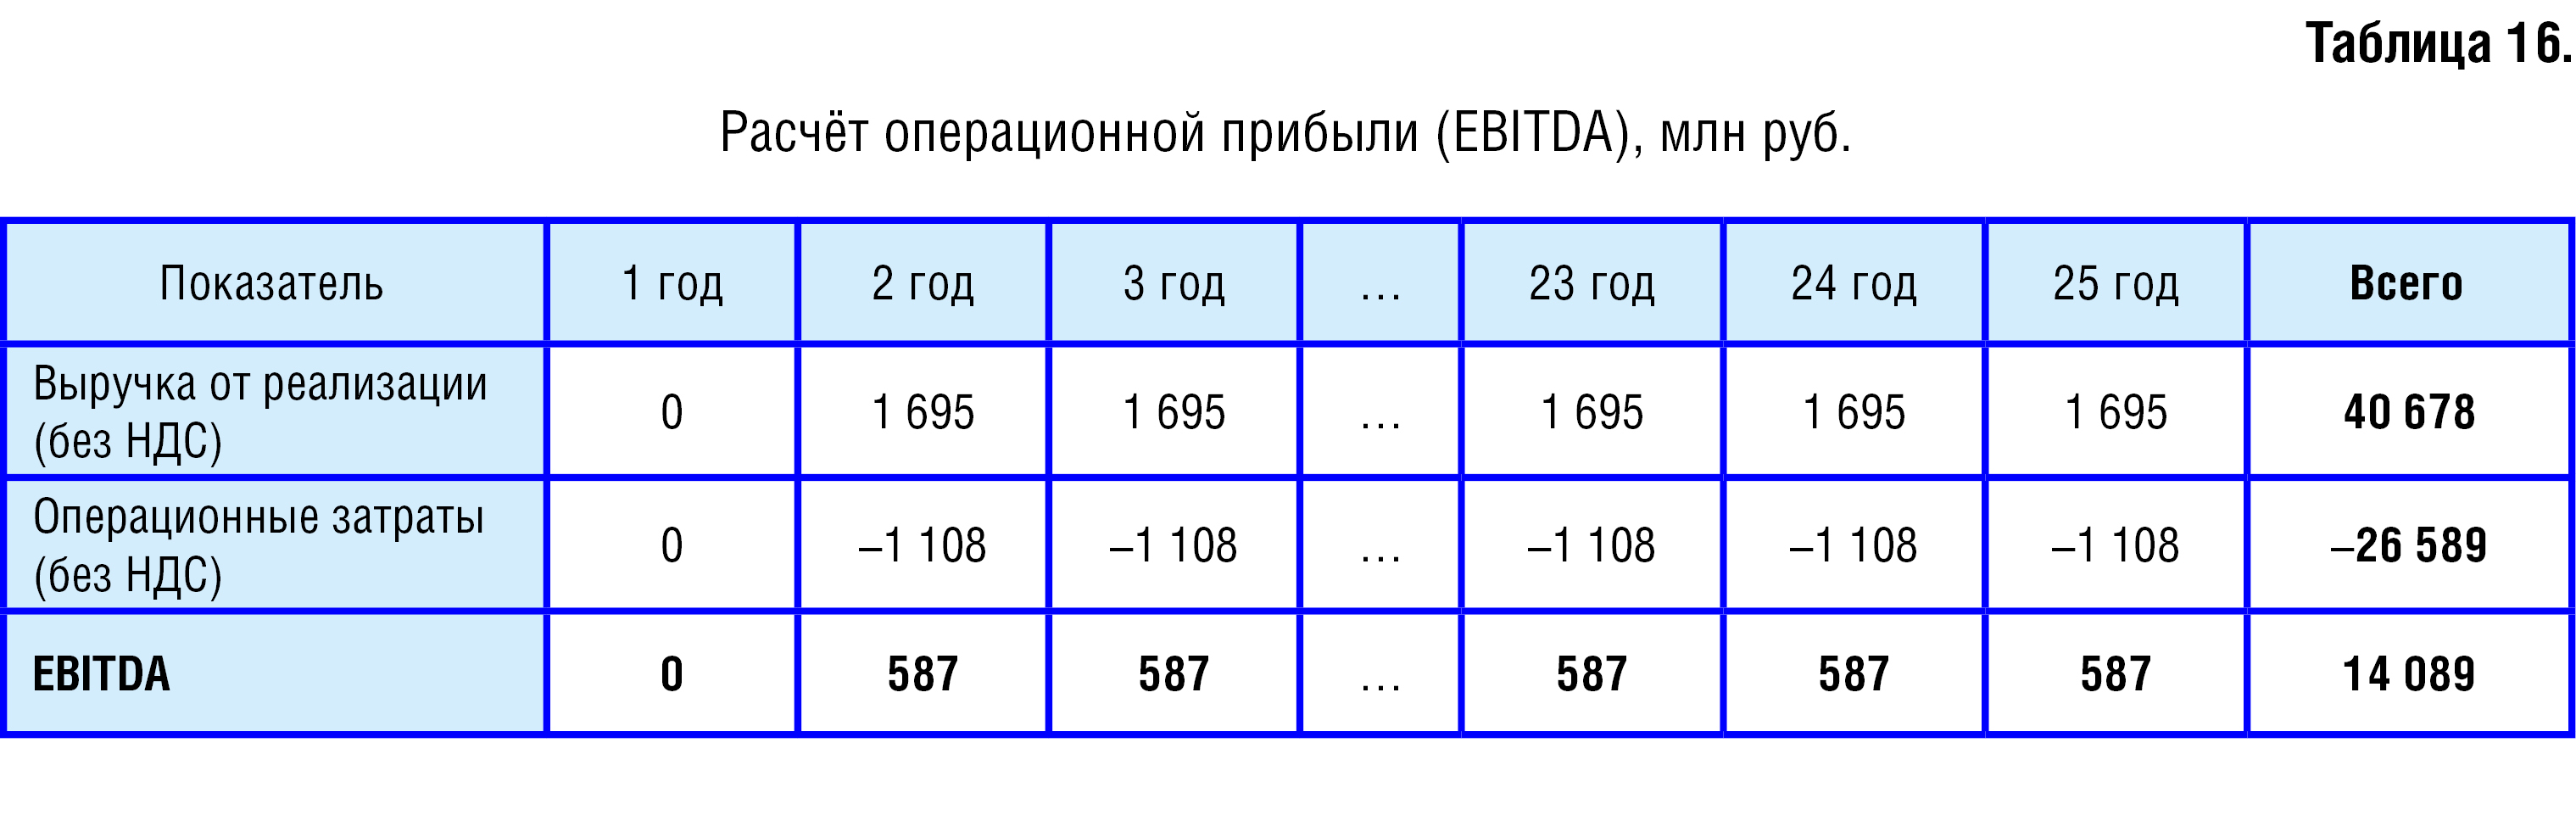
Эти показатели – операционного денежного потока и операционной прибыли, можно использовать как предварительные показатели эффективности проекта, проекта «как такового», без тех или иных внешних условий, которые могут быть различными, изменчивыми и являться в ряде случаев предметом переговоров. Это аналитические показатели, «для внутреннего пользования» (говоря проще, они, как таковые, не интересуют налоговую инспекцию), важные для инициатора проекта, инвесторов, целей управленческого учёта. Существуют свои нюансы и несколько, но несущественно, различающиеся подходы к расчёту данных показателей, при сохранении общего подхода, изложенного выше.
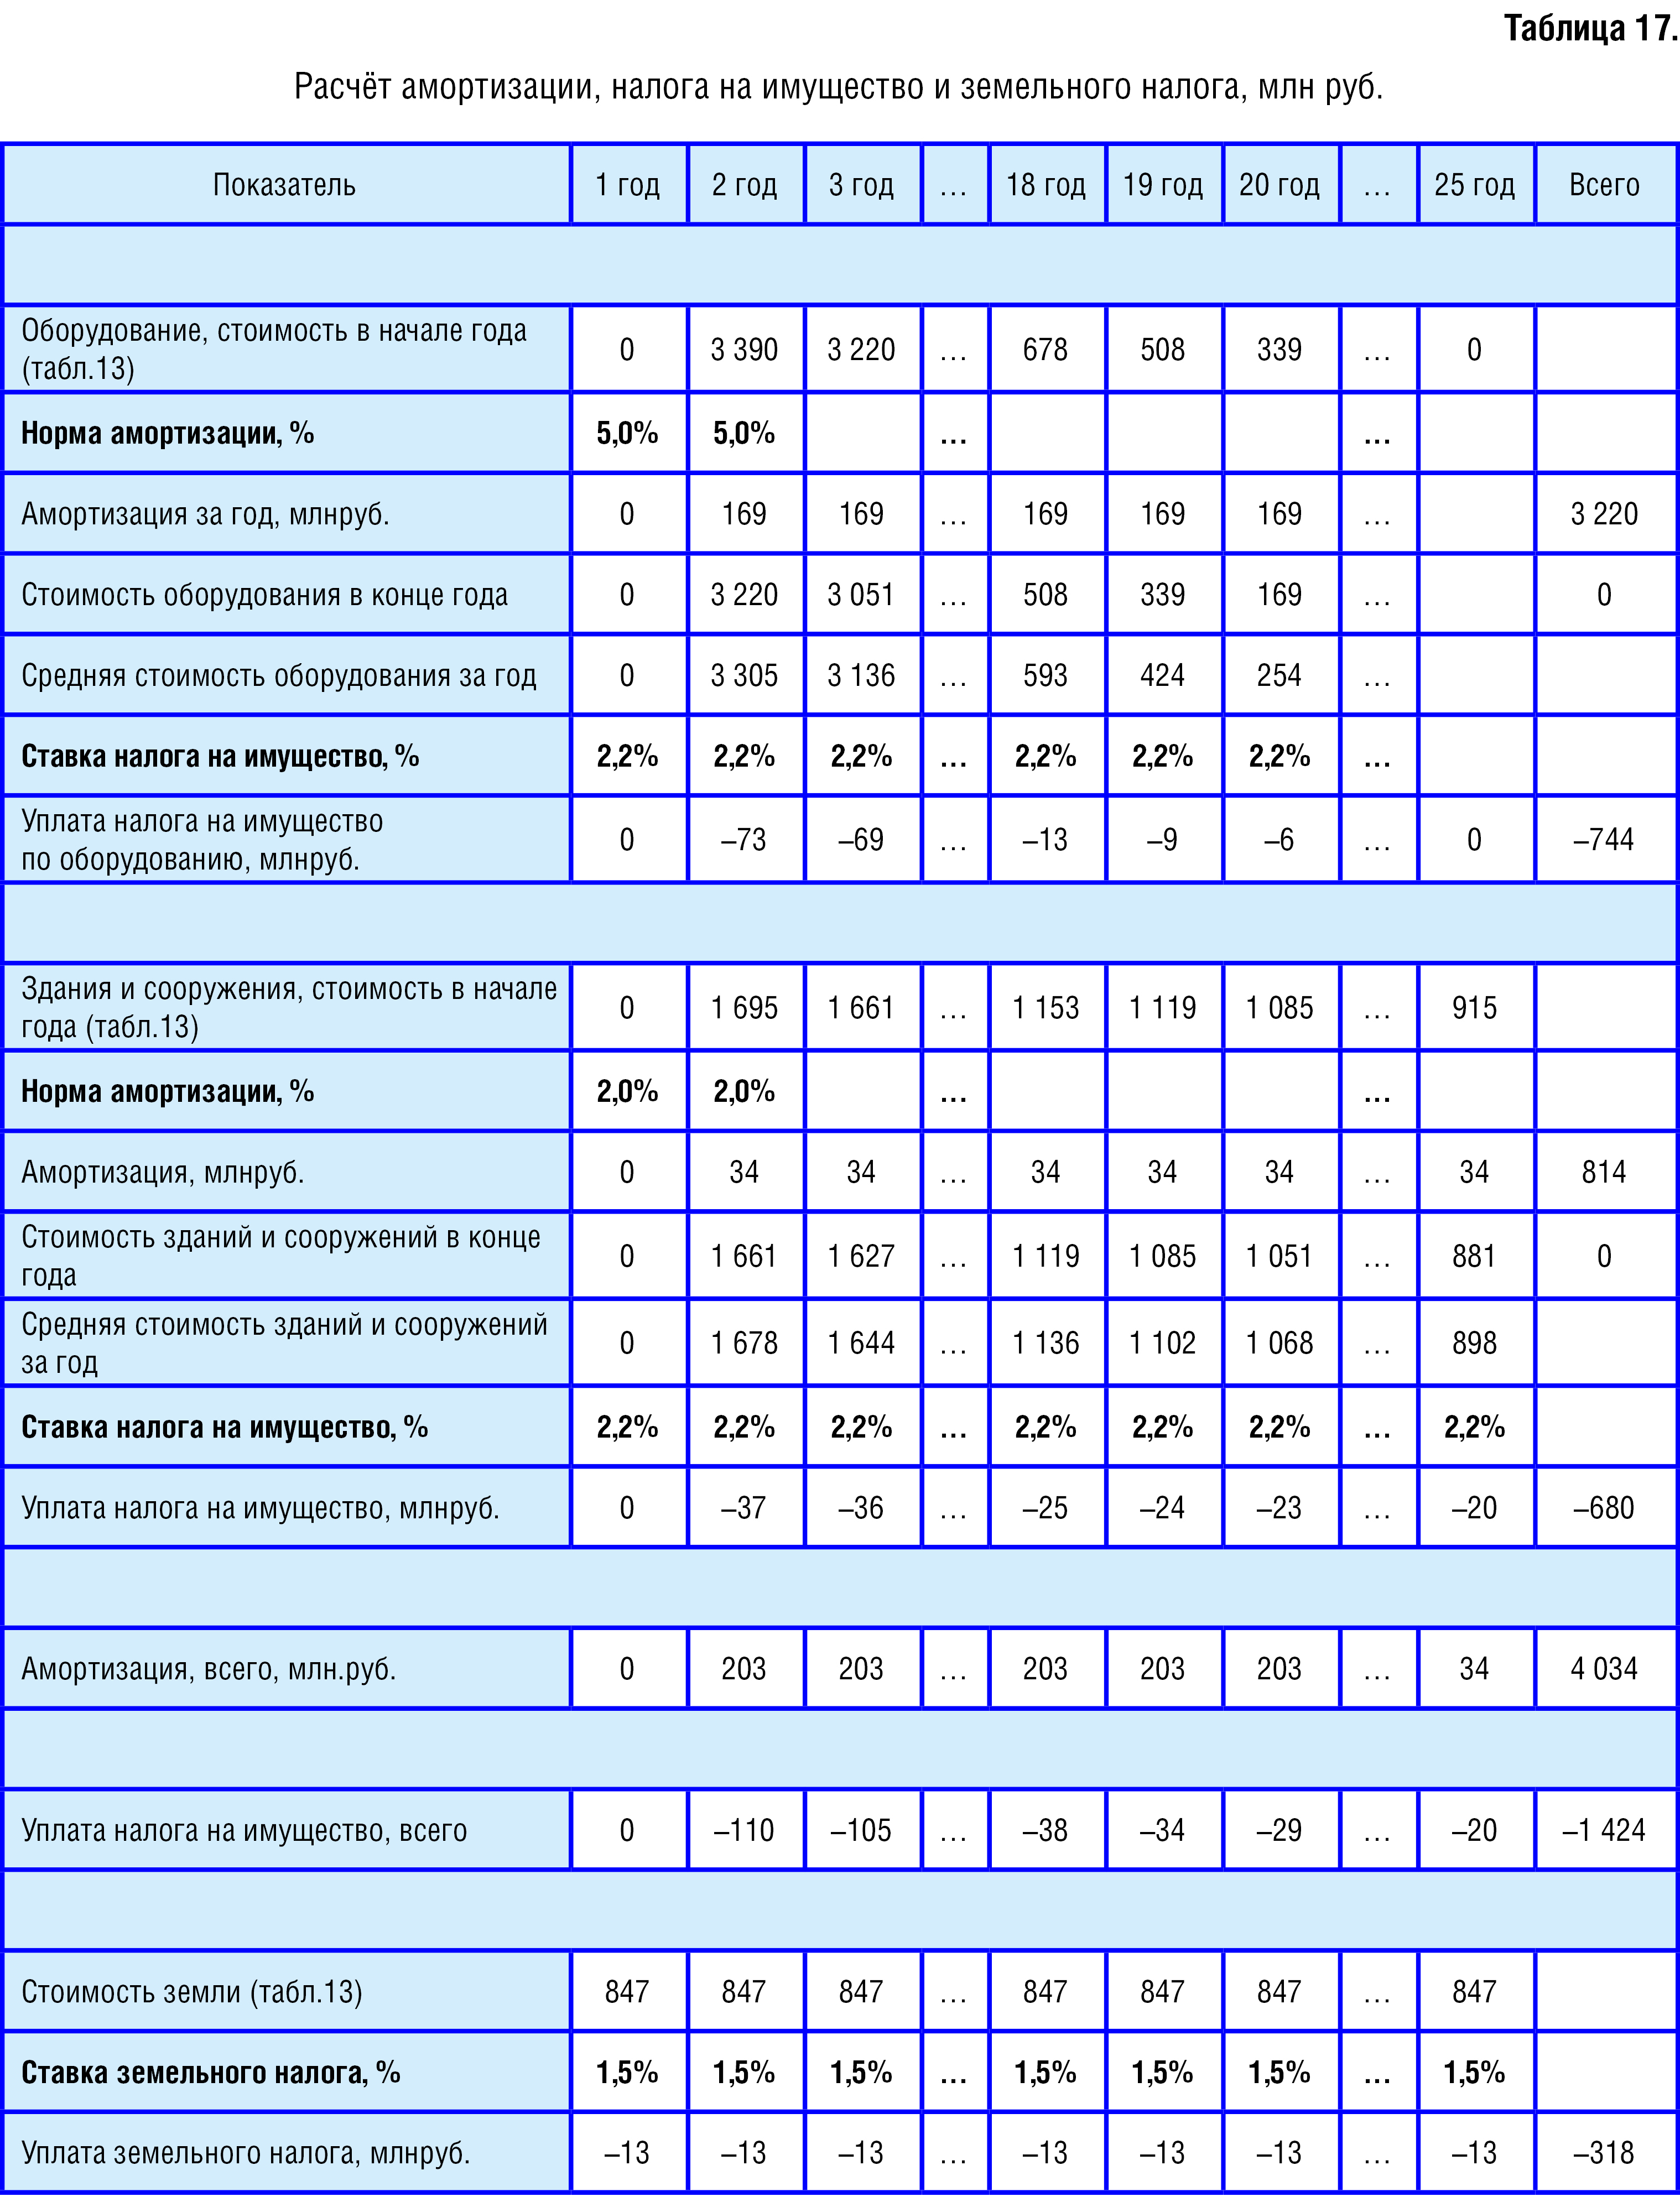
Далее, в соответствии с заданными выше условиями, мы должны рассчитать амортизацию имущества, размеры налоговых платежей за имущество и землю. Мы допустили линейность амортизации и нормы амортизации: для оборудования – 5,0%, для зданий и сооружений – 2,0%; т.е. ежегодно они теряют, соответственно, 5,0% и 2,0% от первоначальной стоимости. Стоимость основных активов (без НДС) является основой для расчёта налога на имущество, в случае с землёй – на землю (табл. 17). Исходим из того, что в 1-й год, приходящийся на строительство объекта, имущество ещё не введено в эксплуатацию, и уплата налога на него начинается по итогам 2-го года; земля же приобретена сразу, в начале 1-го года, и уплата налога на землю начинается по итогам 1-го года. Отметим также, что в нашем случае (при горизонте планирования 25 лет) полная амортизация оборудования происходит до завершения проекта (к концу 21-го года), и налог на него не уплачивается, при том, что де-факто оно работает.
Теперь на основе проведённых расчётов мы можем сформировать итоговые финансовые документы, характеризующие проект с финансово-экономической точки зрения, включая:
1. Отчёт о прибыли;
2. Отчёт о движении денежных средств;
3. Бухгалтерский баланс.
Это своего рода обязательный стандартный набор документов, который может и, зачастую, должен быть представлен как инвестору и/или кредитору, так и контролирующим финансовым органам. В случае с проектом, который только будет реализован, мы говорим, разумеется, не об отчётах в общепринятом смысле слова, относящихся к уже свершённым действиям, а о прогнозных отчётах.
Рассмотрим формирование основных финансово-экономических документов и представление прогнозных финансово-экономических результатов проекта.
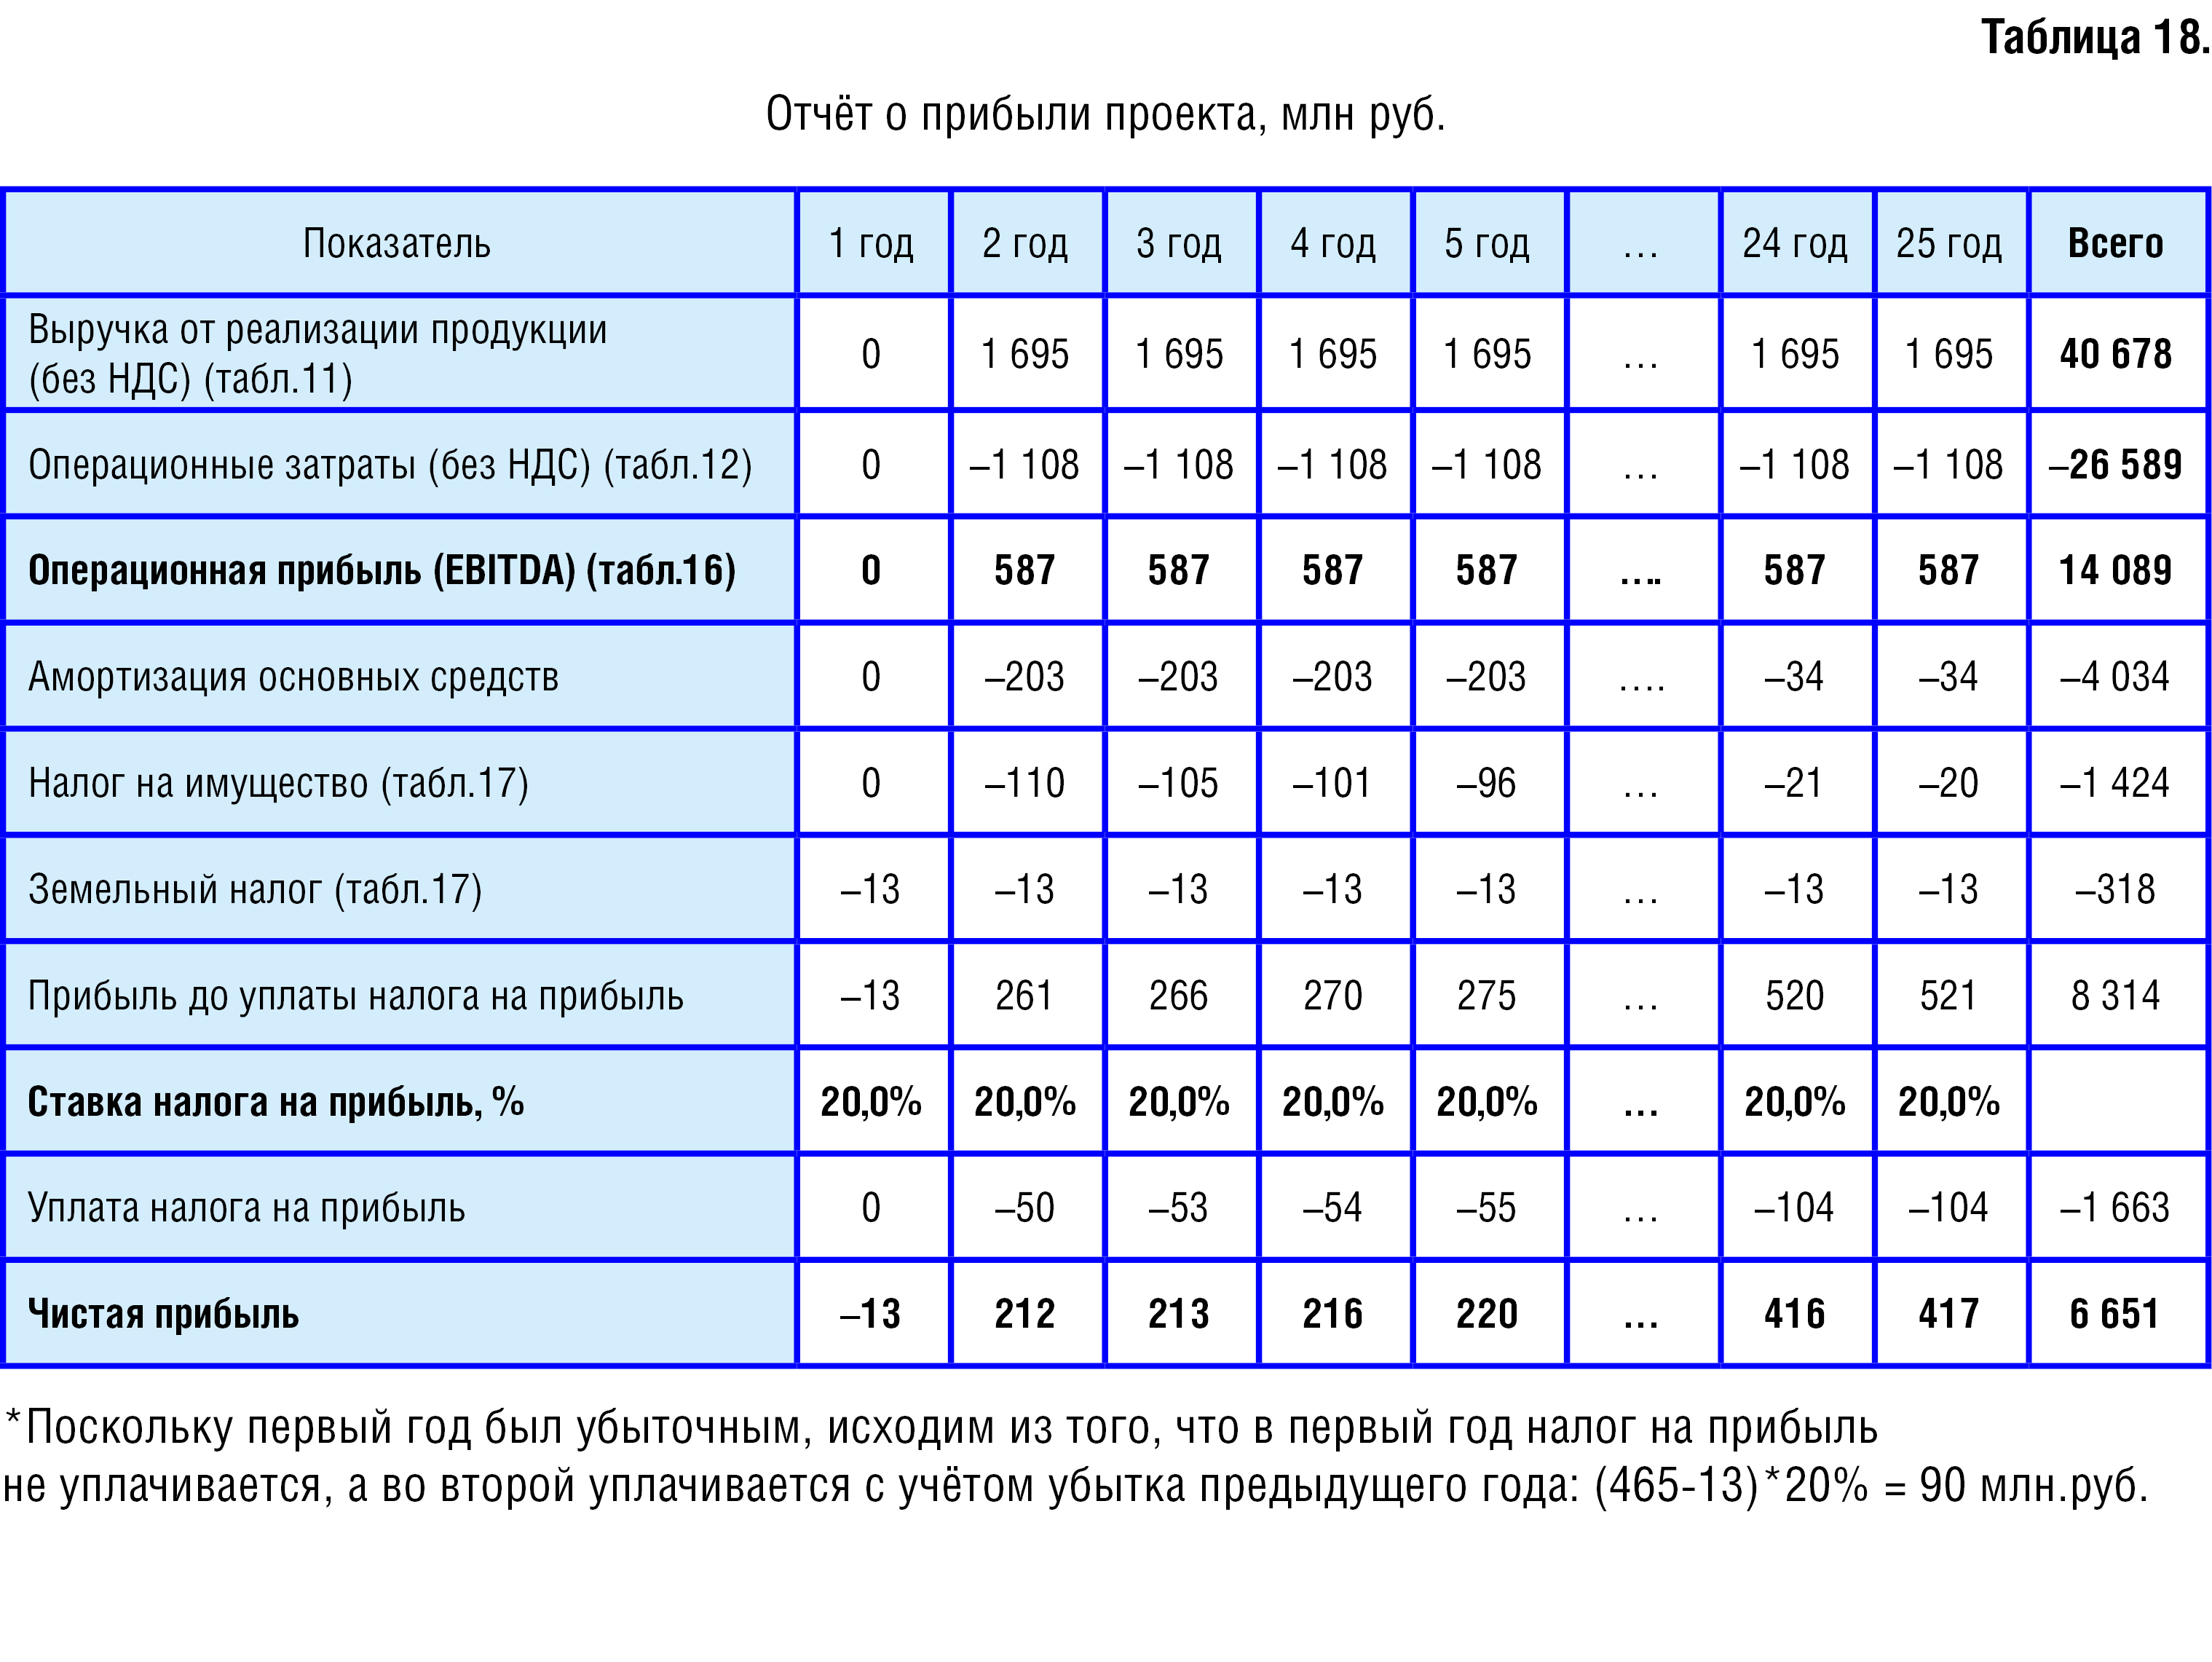
Отчёт о прибыли в данном случае предшествует прочим. Для итогового расчёта денежного потока мы должны вначале учесть, в том числе, и налоговые платежи по налогу на прибыль. Для его расчёта нам нужны данные по сумме наших доходов без НДС (в нашем случае они ограничены выручкой от реализации продукции) и сумме наших расходов, включая, в нашем примере: операционные затраты (без НДС), налоги на имущество и земельный. Разница (или сумма, если учитывать доходы со знаком «+», а расходы со знаком «–») между доходами и затратами является прибылью предприятия, подлежащей налогообложению (табл. 18); в нашем примере ставка налога на прибыль – 20%.
Наконец, мы можем рассчитать денежный поток проекта (табл. 19).
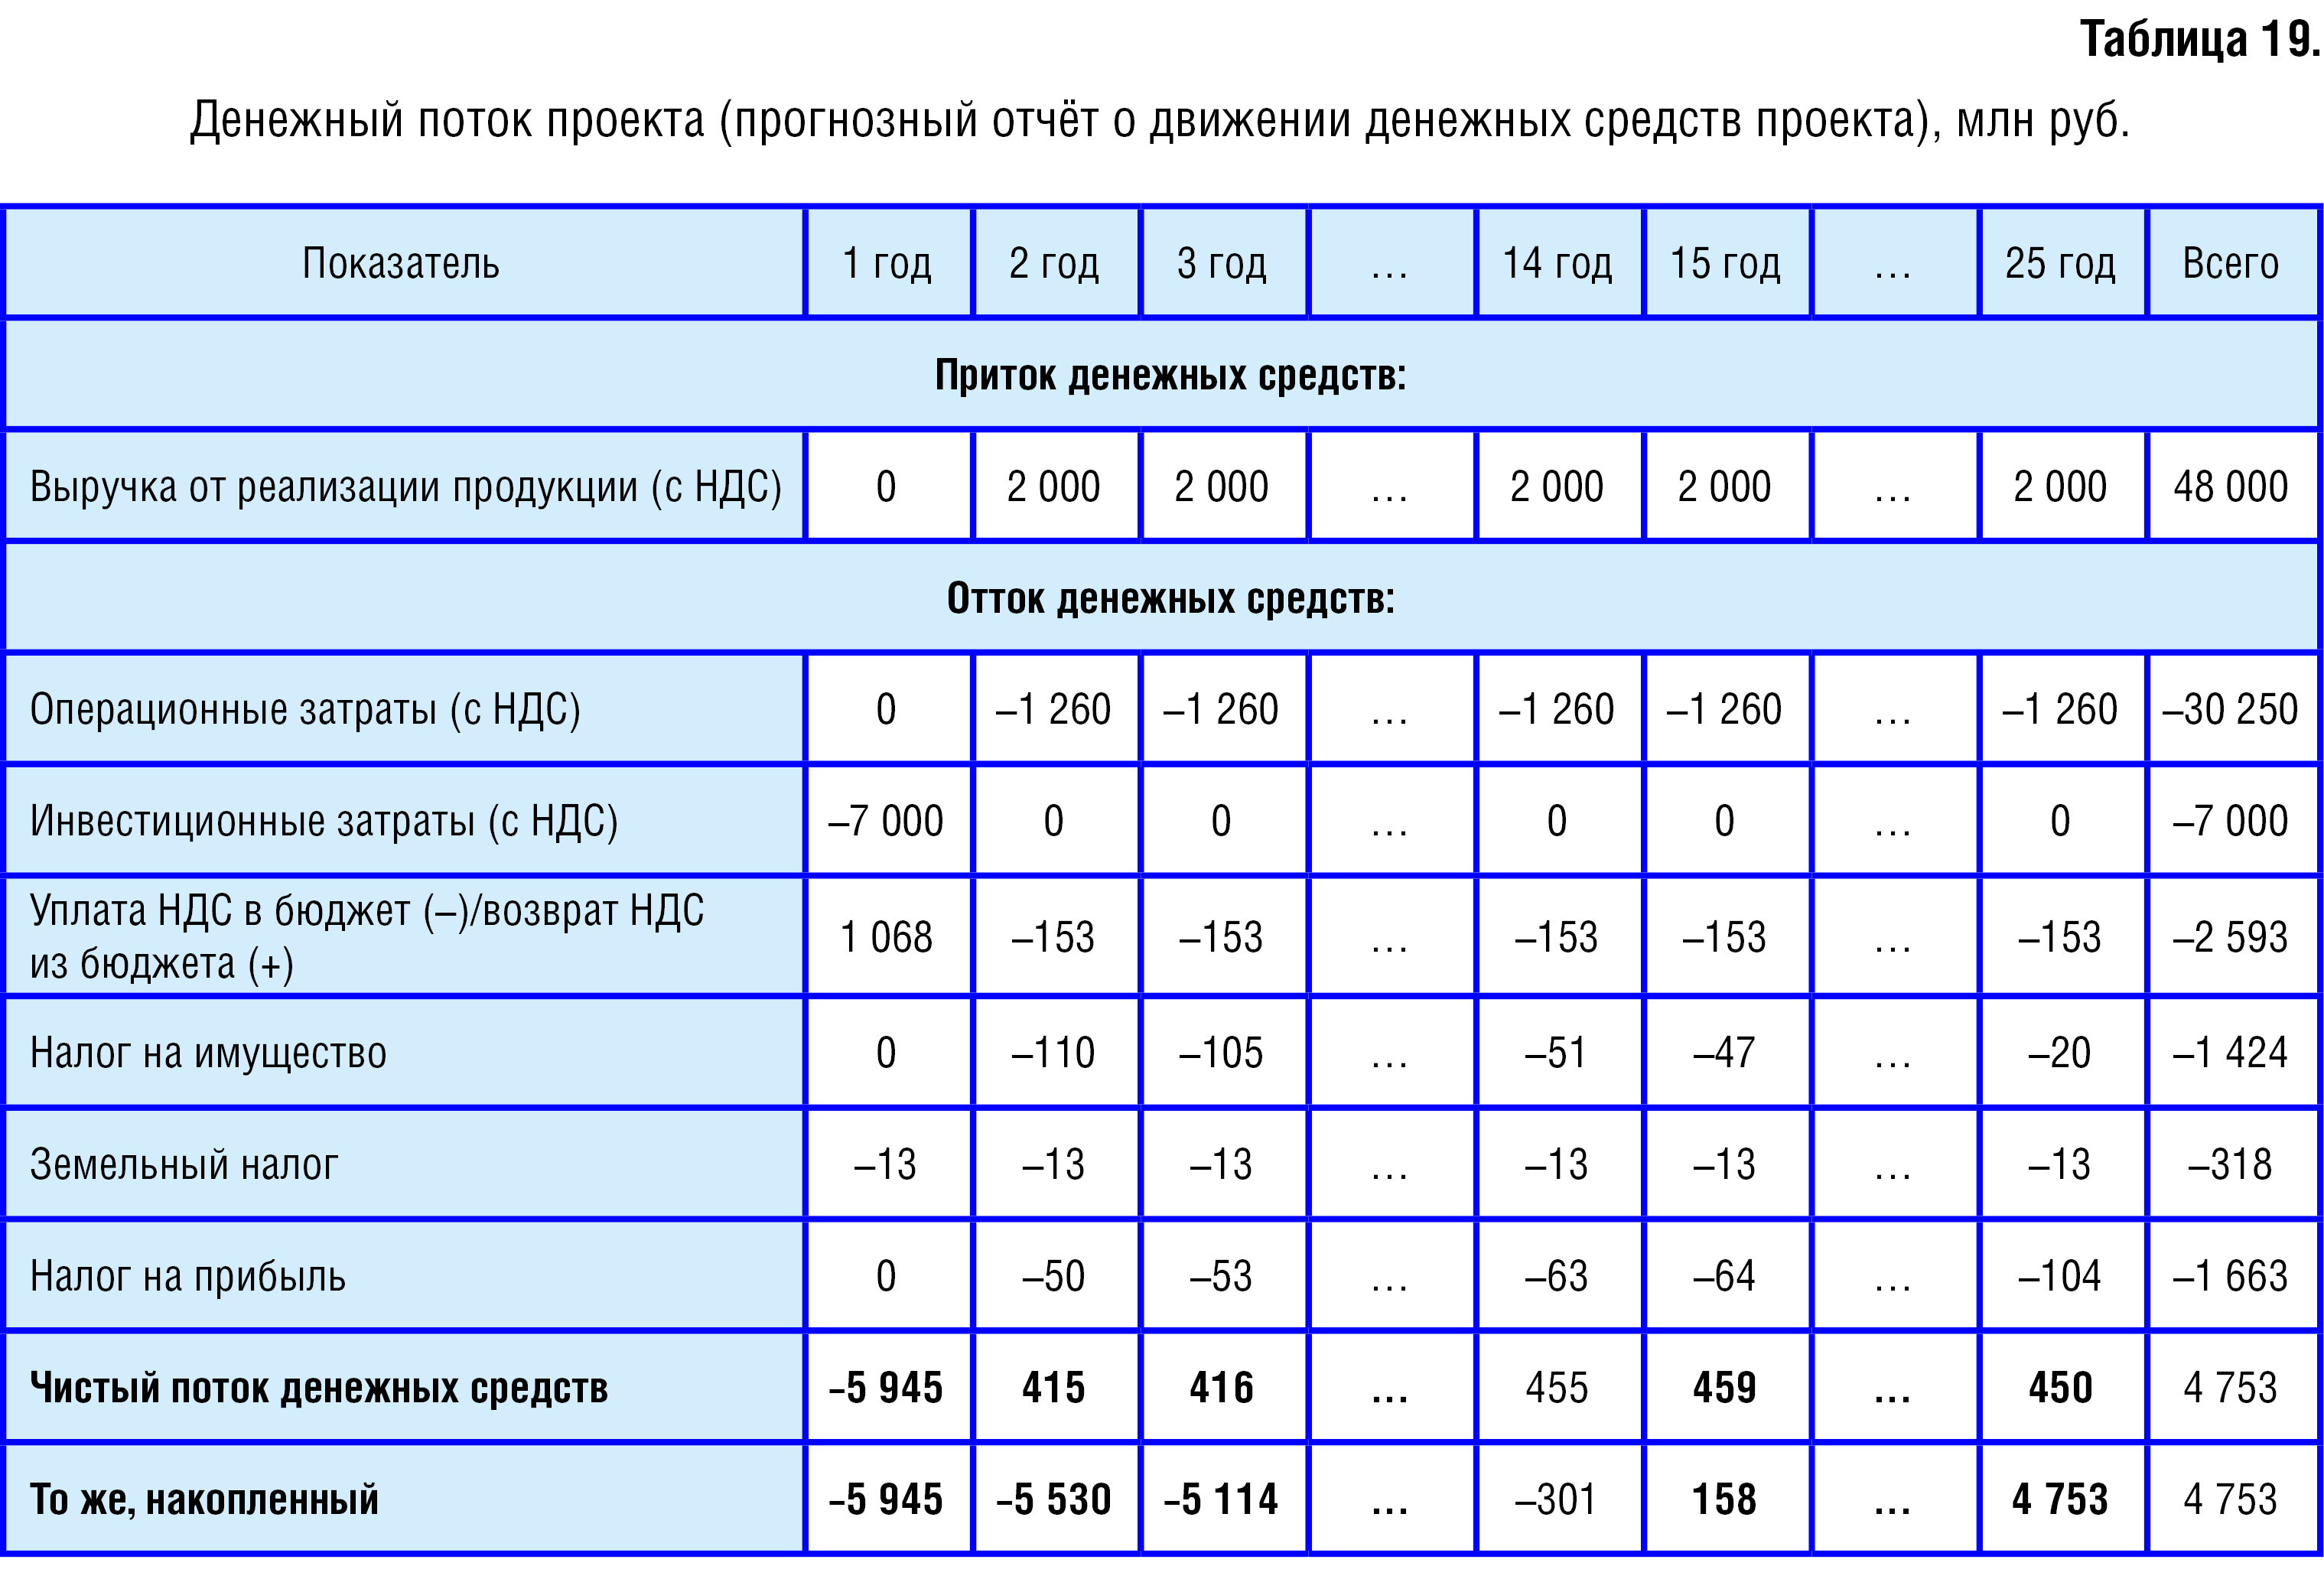
Как мы видим, чистый поток денежных средств отличается от чистой прибыли (в сторону уменьшения), поскольку при расчёте прибыли учитывается амортизация (табл.17), но не учитываются собственно инвестиционные затраты (табл. 13, без НДС), а при расчёте чистого потока денежных средств – наоборот:
6651 – 5932 + 4034 = 4753.
На бухгалтерском балансе проекта (предприятия) мы не будем подробно останавливаться, и опишем только в самых общих чертах, как выглядит структура баланса проекта (предприятия). Вряд ли вам когда-либо придётся составлять баланс – для этого, в любом случае, целесообразно привлечь профессионального бухгалтера либо самому стать таковым, но желательно представлять, что это такое, из чего состоит и для чего нужен не только налоговым органам, но и «внутреннему» пользователю. Знать это, хотя бы, в принципиальных моментах, в любом случае, полезно человеку, соприкасающемуся с финансово-экономической стороной реализации проекта и деятельности предприятия.
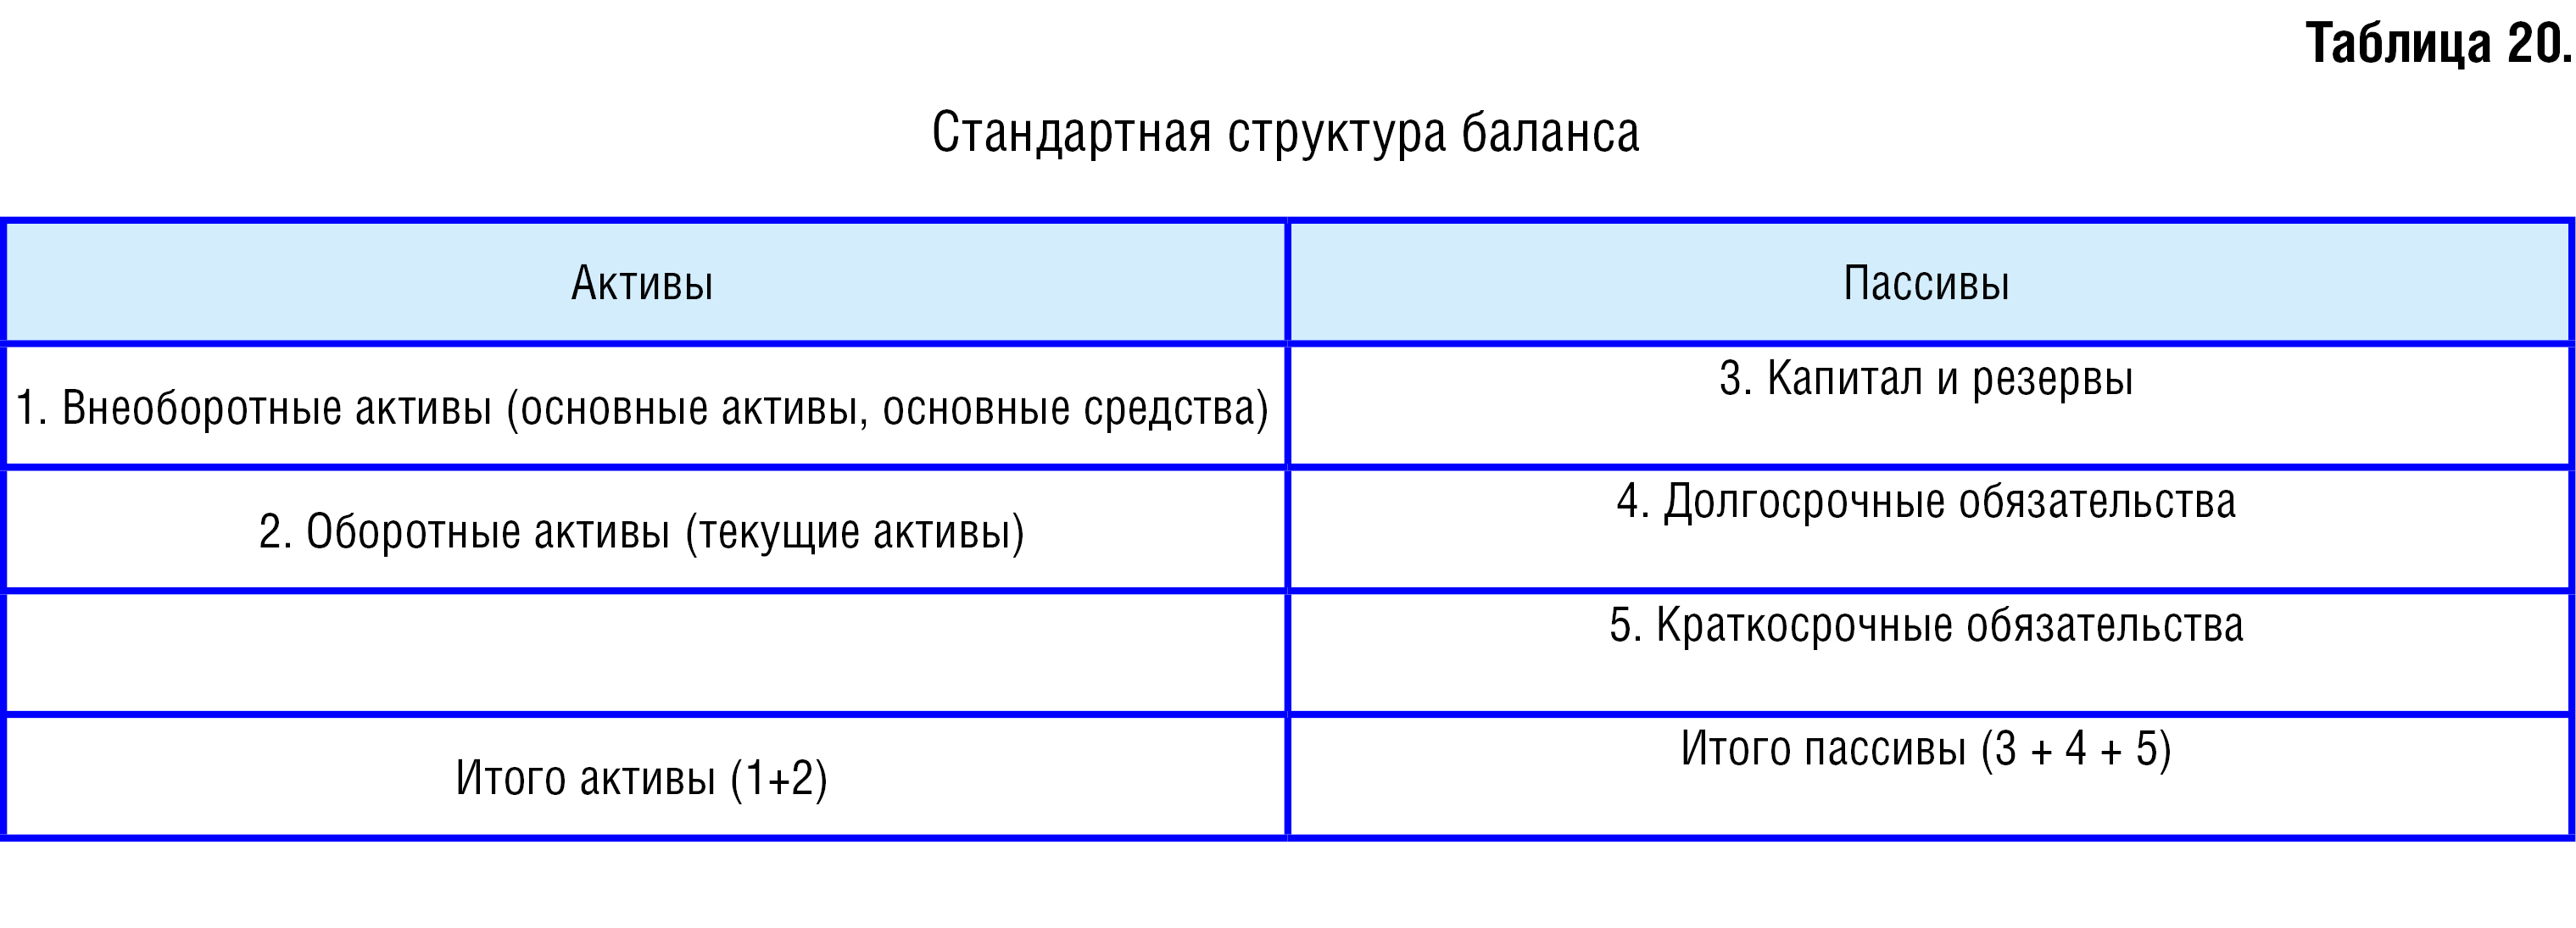
Баланс состоит из двух главных разделов:
● Активы (assets), отражающие размещение средств проекта (предприятия);
● Пассивы (liabilities), отражающие источники финансирования проекта (предприятия).
Говоря более простым языком, пассивы – это откуда привлечены средства (собственные средства акционеров, кредиты и займы, нераспределённая прибыль предприятия и др.), активы – куда они вложены (основные материальные активы (земля, здания, оборудование), депозиты в банках, ценные бумаги, товарные запасы, свободные средства на расчётном счёте и др.). Активы всегда равны пассивам, другой результат говорит об ошибках при составлении баланса.
Стандартный формат баланса представлен в таблице 20.
Итоговая сумма (активы = пассивы) называется итогом или валютой баланса.
На старте проекта (в начале работы предприятия (проектной компании), в момент его основания), на условной «нулевой отметке» баланс и будет «нулевым», либо, например, представлен в виде двух заполненных строк (табл. 21):
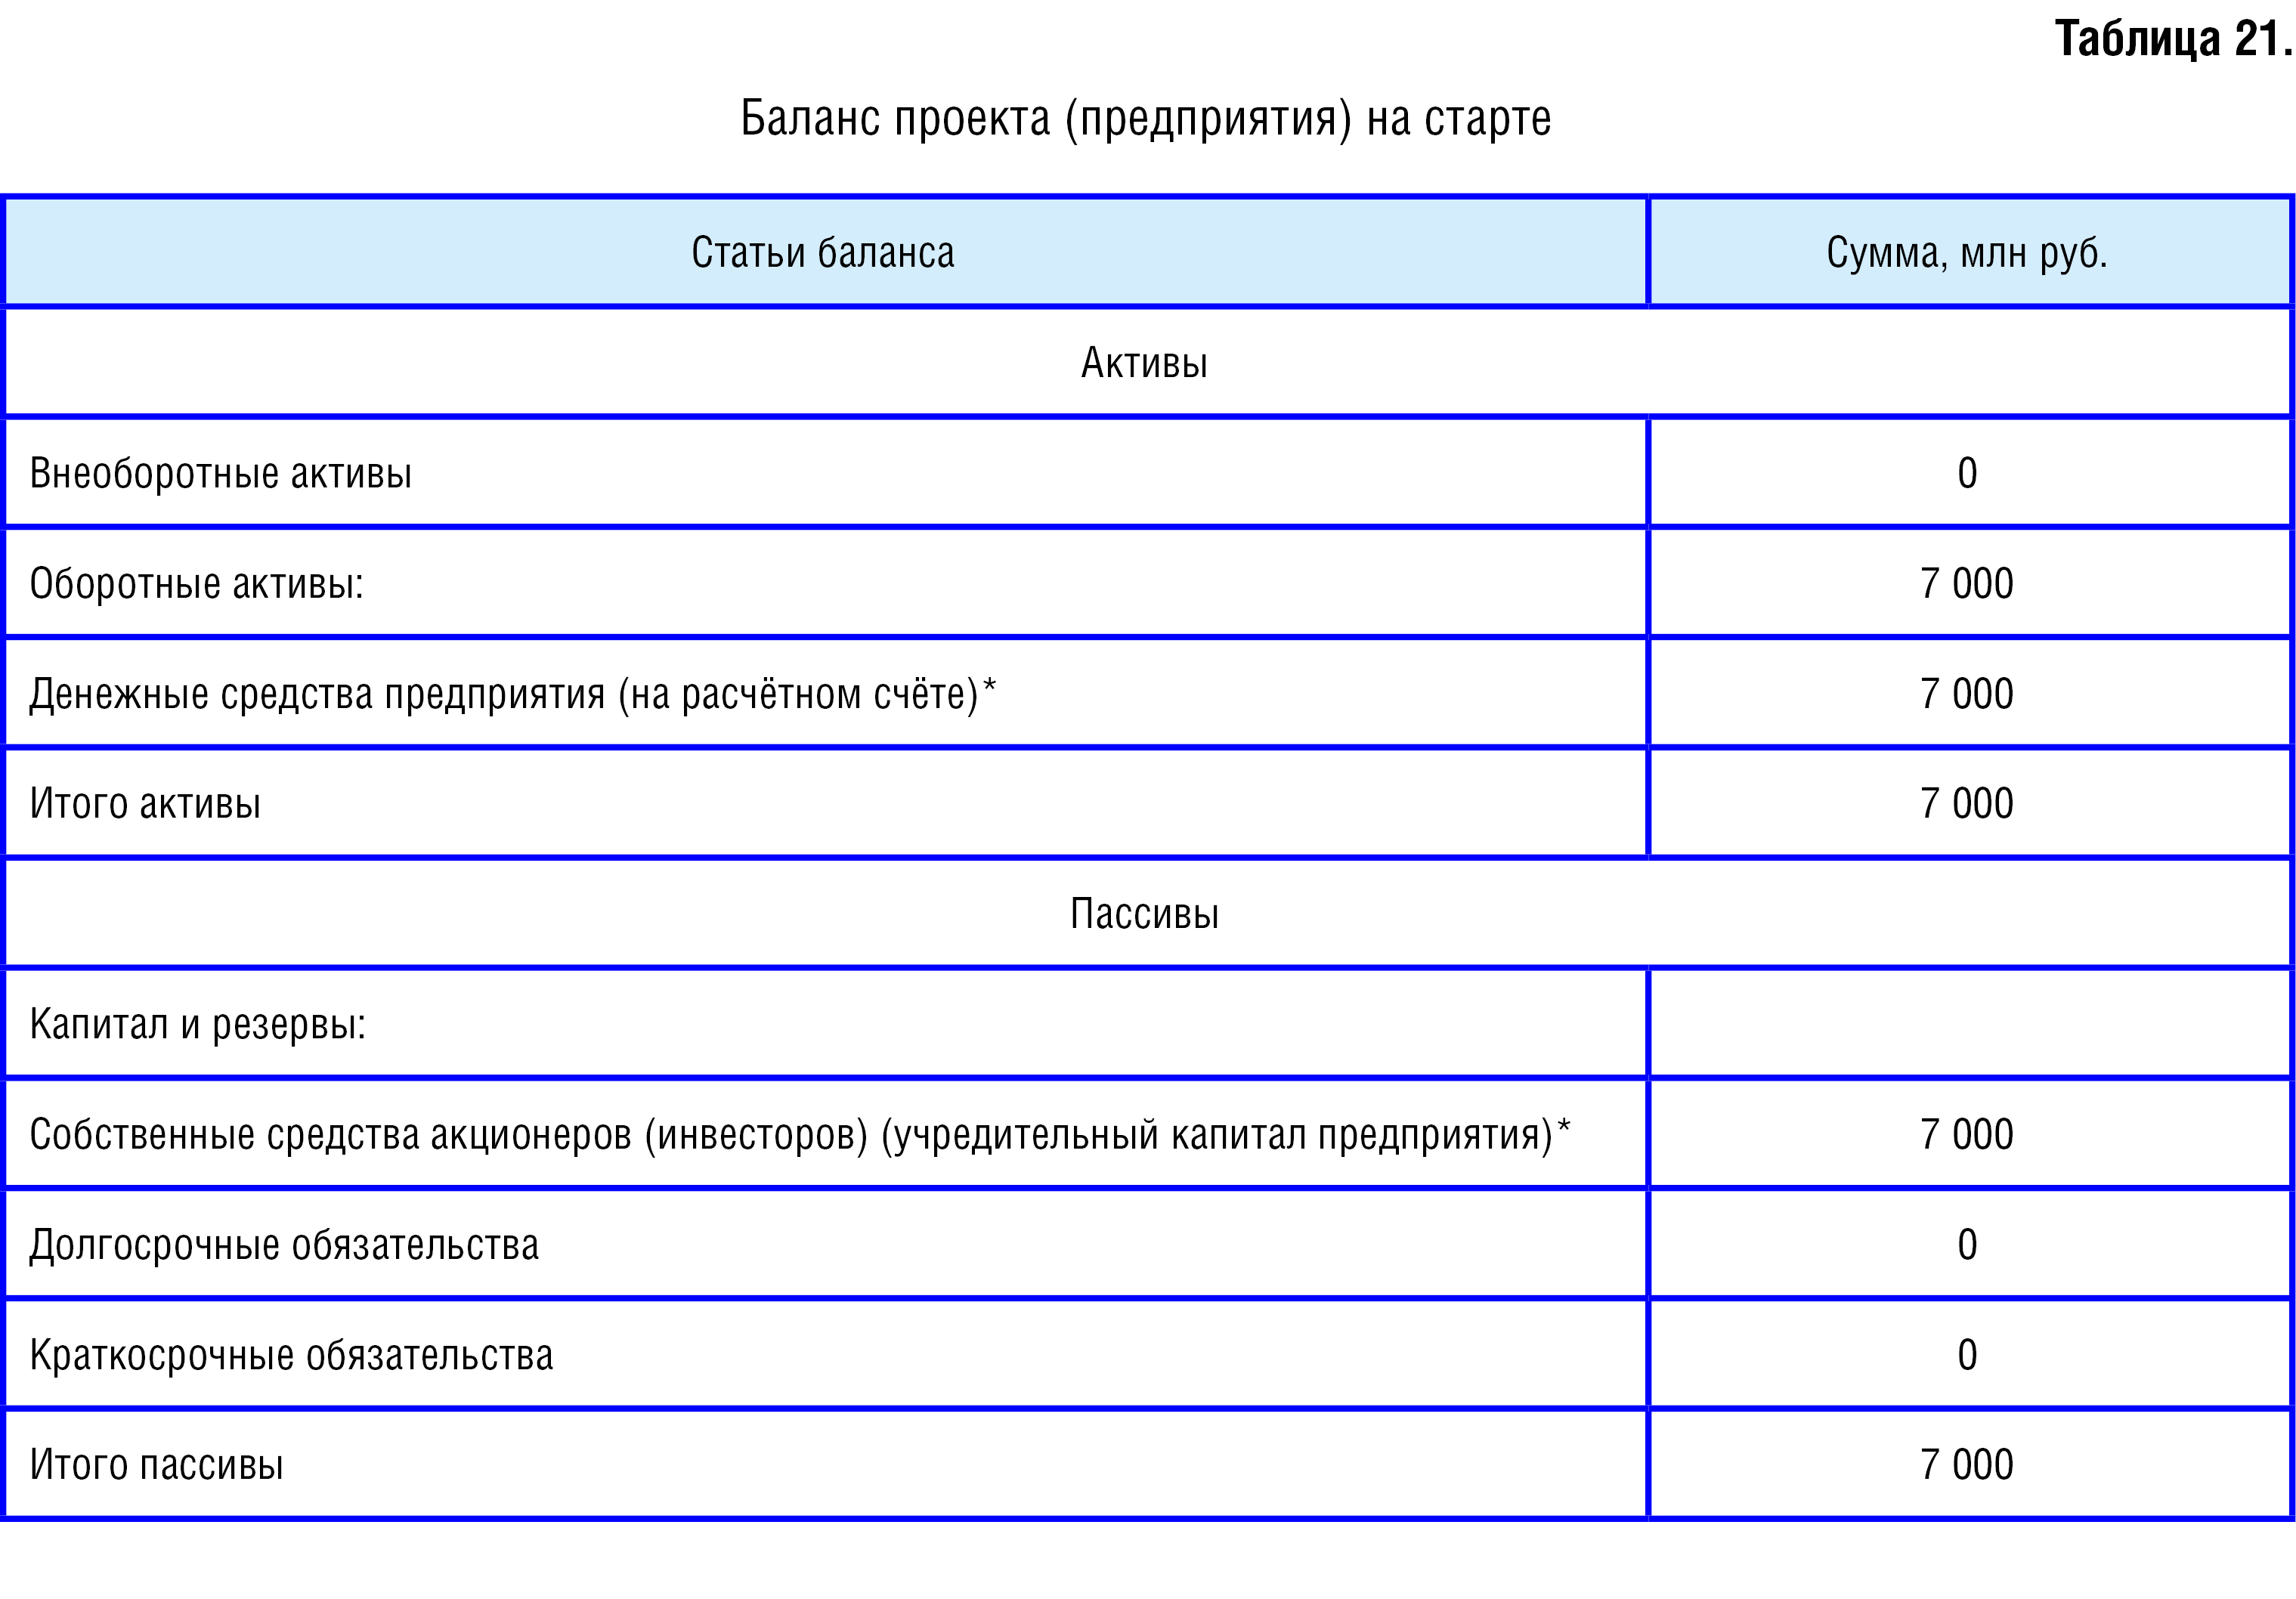
*Допустим для простоты, что инвесторы проекта (учредители предприятия) сразу создали компанию с уставным капиталом в размере предстоящих инвестиционных затрат исключительно за счёт собственных средств и сразу разместили все эти средства на расчётном счёте предприятия. К концу первого года, когда приобретена земля под строительство объекта, объект построен (но, допустим, ещё не сдан в эксплуатацию), и деньги на его строительство потрачены, уплачены некоторые налоги, структура и валюта баланса несколько меняются (табл. 22).
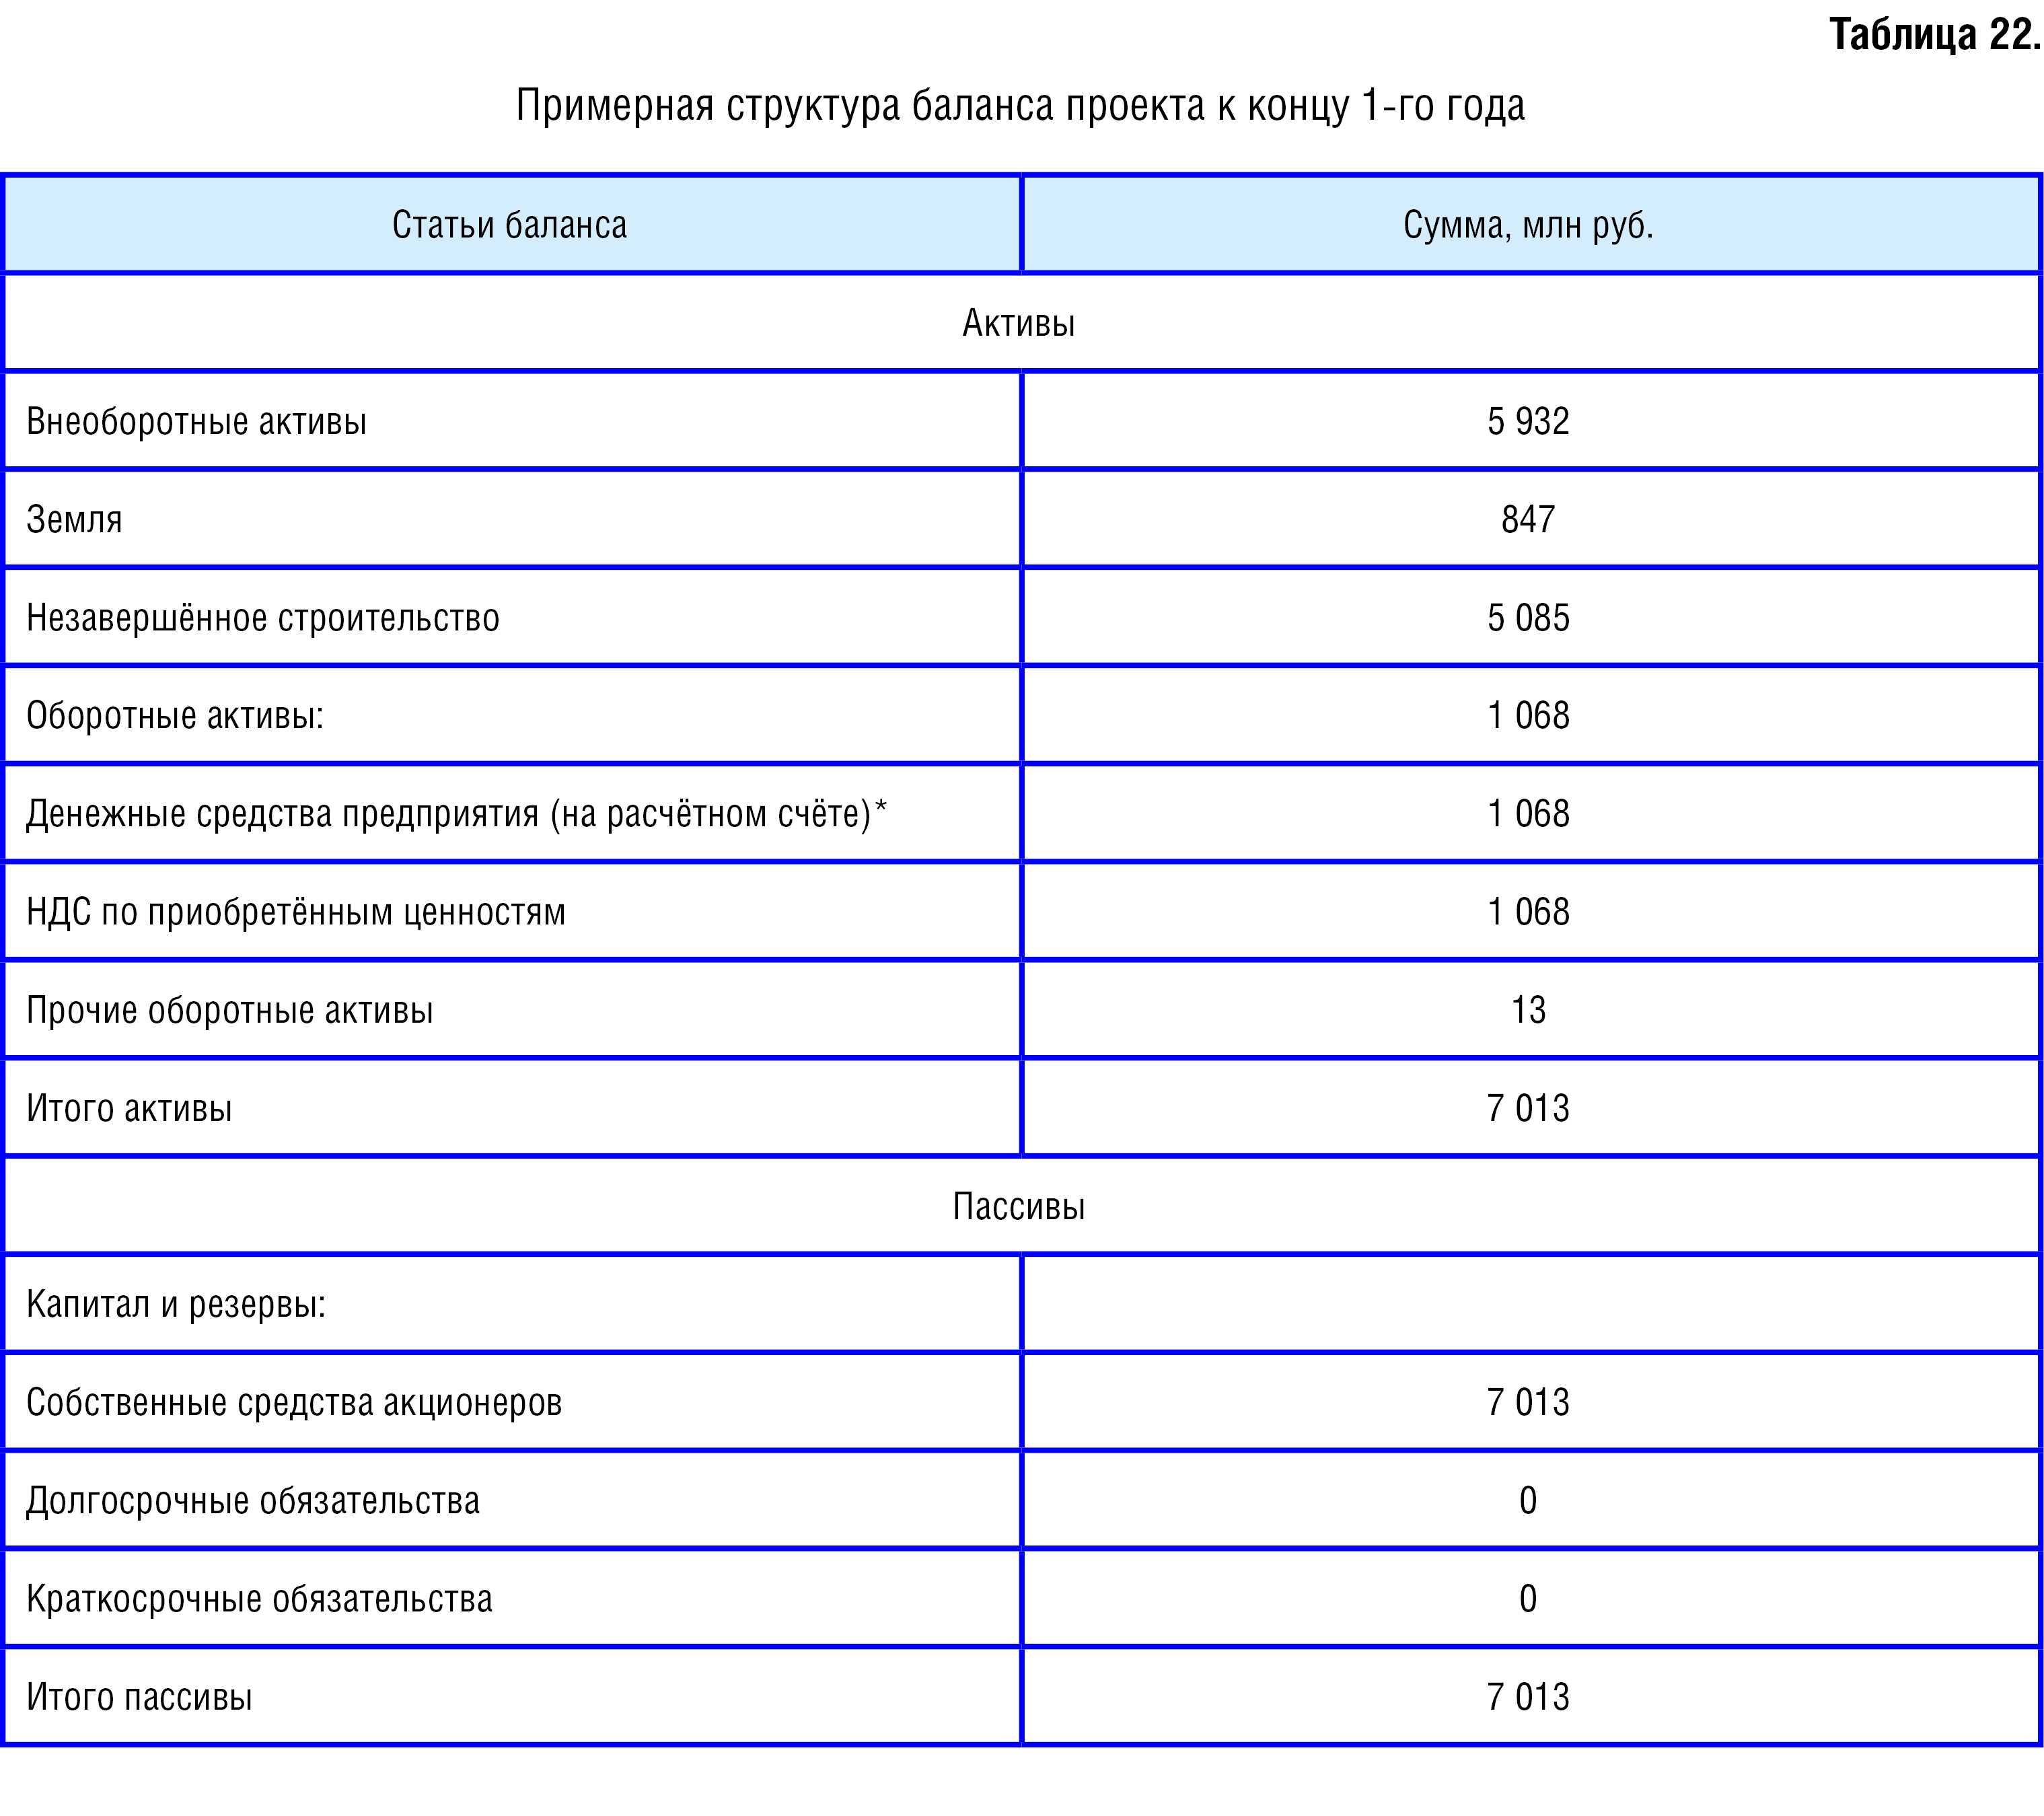
К концу второго года объекты уже введены в эксплуатацию, отработали этот год, произошла их частичная амортизация; предприятие продаёт продукцию, получает прибыль, платит налоги – соответственно, структура баланса и далее меняется и усложняется. В частности, в нашем случае в структуре активов объекты из разряда «незавершённое строительство» переходят в разряд объектов, пущенных в эксплуатацию, далее их стоимость падает на величину амортизации (табл. 17), растёт сумма денежных средств на счёте предприятия, возможно появление таких позиций, как складские запасы, дебиторская задолженность и т.д.; в структуре пассивов появляется нераспределённая прибыль предприятия (как источник денежных средств), возможно, кредиторская задолженность и т.д.
Бухгалтерский баланс имеет смысл не только для контролирующих органов, но и для внутреннего пользователя. Для финансово-экономического анализа проекта (предприятия) он важен наряду с отчётом (прогнозом) прибыли и движения денежных средств. По его структуре и итогу мы также можем судить о финансовом состоянии проекта, его устойчивости и использовать баланс в качестве, например, одной из отправных точек для оценки стоимости предприятия (например, через расчёт его чистых активов, представляющих собой разницу между активами и обязательствами предприятия).
В данном случае, составляя отчёт о прибыли, о движении денежных средств и бухгалтерский баланс, мы опирались на принципиальную схему и преследовали цель, прежде всего, раскрыть сущность понятий и процессов.
Если говорить о представлении отчётов в налоговые органы, у них существуют свои утверждённые формы этих документов (бухгалтерского баланса, отчёта о прибыли, отчёта о движении денежных средств, отчёта о движении капитала и др.). Они несколько отличаются от представленных выше. Более того, требования по отчётности могут различаться в зависимости от статуса предприятия. Кроме того, существуют различные правила и стандарты финансовой отчётности (РСБУ – российские стандарты бухгалтерского учёта, МСФО – международные стандарты финансовой отчётности).
Также, в зависимости от требований официальных органов, инвесторов и других контрагентов, затраты и поступления могут группироваться различным образом. Например, затраты и поступления часто разбивают на три группы: 1) по инвестиционной деятельности; 2) по операционной деятельности; 3) по финансовой деятельности.
Однако общие схемы и принципы сохраняются и, как правило, трансформация в зависимости от внешних требований финансовой отчётности из одной формы в другую является вполне разрешимой задачей.
Возвращаясь к нашему проекту и его финансовым показателям, рассчитанным в разделах 1.2. и данном, отметим, что наши допущения, несмотря на некоторое усложнение по сравнению с самой простой схемой, рассмотренной в разделе 1.1., всё равно представляют картину, более простую, чем обычно встречается в реальной жизни.
В частности, мы упростили проект, введя неизменность цен на продукцию. Если бы мы заложили некоторый рост цен (например, на 5%–10% в год), это могло бы заметно улучшить финансовые показатели проекта.
Также очевидно, что график строительства объекта и движения денежных средств на инвестиционной стадии будет, скорее всего, существенно сложнее. Кроме того, в реальной жизни необходимо учесть первичные затраты на оборотные средства, необходимые для начала работы производства. Помимо этого, редка ситуация, когда проект финансируется полностью за счёт средств инвестора – значительная часть затрат осуществляется за счёт кредитов, лизинга оборудования, в ряде случаев – тех или иных субсидий и других ресурсов, привлечённых извне.
Это меняет финансовые показатели проекта, в том числе – прибыль и денежный поток, за счёт появления дополнительных статей затрат и поступлений, изменений в налогооблагаемой базе и т.п.
Например, привлечение заёмных средств или получение оборудования в лизинг означает выплаты процентов, что увеличивает расходы. С другой стороны, кредитные и лизинговые платежи включаются в расходы, что снижает налогооблагаемую базу и, соответственно, снижает налог на прибыль – это частично компенсирует дополнительные затраты предприятия. Кроме того, при лизинге оборудование находится на балансе лизингодателя, что избавляет лизингополучателя от выплат налога на данное имущество. Также возможно использование ускоренной схемы амортизации, что также снижает расходы на выплату налога на имущество. И так далее.
Однако, повторимся, это не меняет принципиальной схемы расчёта финансовых показателей проекта, просто добавляет некоторые новые строки в статьи затрат и поступлений.
Вы можете, используя вышеприведённые примеры и/или реальные проекты, с которыми работаете, самостоятельно «поиграть» теми или иными цифрами и исходными допущениями, статьями поступлений и затрат для совершенствования собственных навыков расчётов экономики проекта и отработки различных сценариев, анализа чувствительности проекта.
Более того, на первом этапе необходим именно такой несколько упрощённый подход, при котором проект представлен «таким, как есть». И, представляя проект в таком виде, можно вести переговоры с потенциальными инвесторами и кредиторами о привлечении средств. Тем более, требования, которые предъявят они (например, процентная ставка, по которой банк может дать кредит или лизинговая компания предоставить в лизинг оборудование, и другие условия), мы пока не знаем, они являются предметом переговоров.
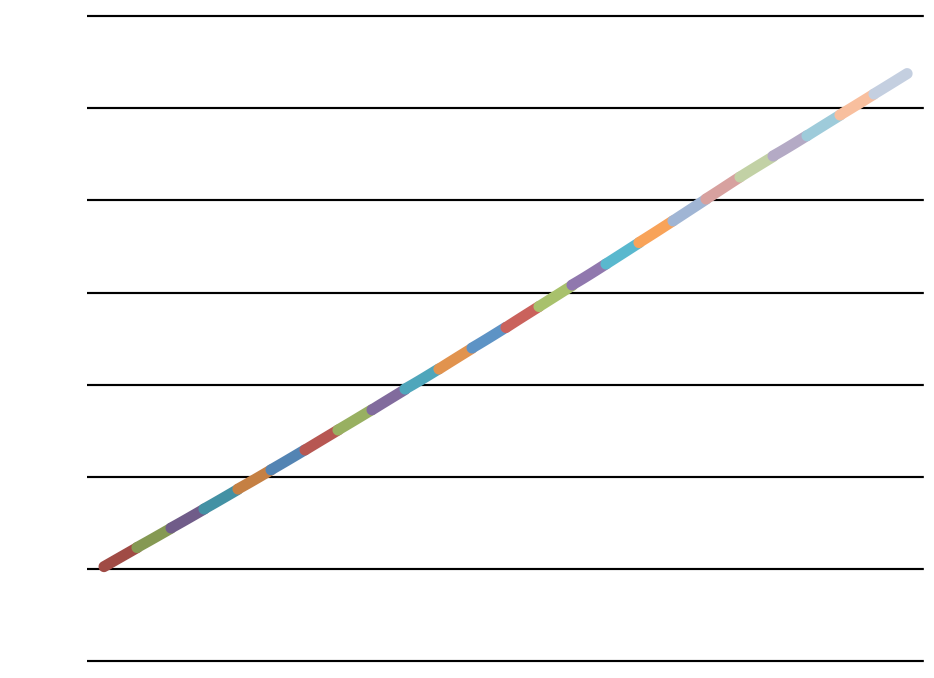
Рис. 2. Динамика накопленного чистого потока денежных средств по проекту, млн. руб..
Далее же, исходя из этих условий, мы можем оценить, способен ли проект выдержать данную нагрузку, в частности, дополнительные затраты, связанные с ценой капитала, означающей для инициатора проекта стоимость привлечённых средств, процент, который он должен заплатить за их привлечение. Данный показатель – «средневзвешенная стоимость капитала» (ССК; здесь также нередко используется без перевода англоязычная аббревиатура WACC – weighted average cost of capital), или средневзвешенная процентная ставка по всем привлечённым ресурсам, широко используется в оценках проектов и деятельности предприятий в целом.
Рассчитаем теперь основные финансово-экономические показатели проекта в данной версии по аналогии с тем, как мы это делали для ситуации в разделе 1.1.
Возврат инвестиций (ROI, см. раздел 1.1.), определяемый как отношение чистого потока денежных средств к инвестициям, представлен в табл. 23.
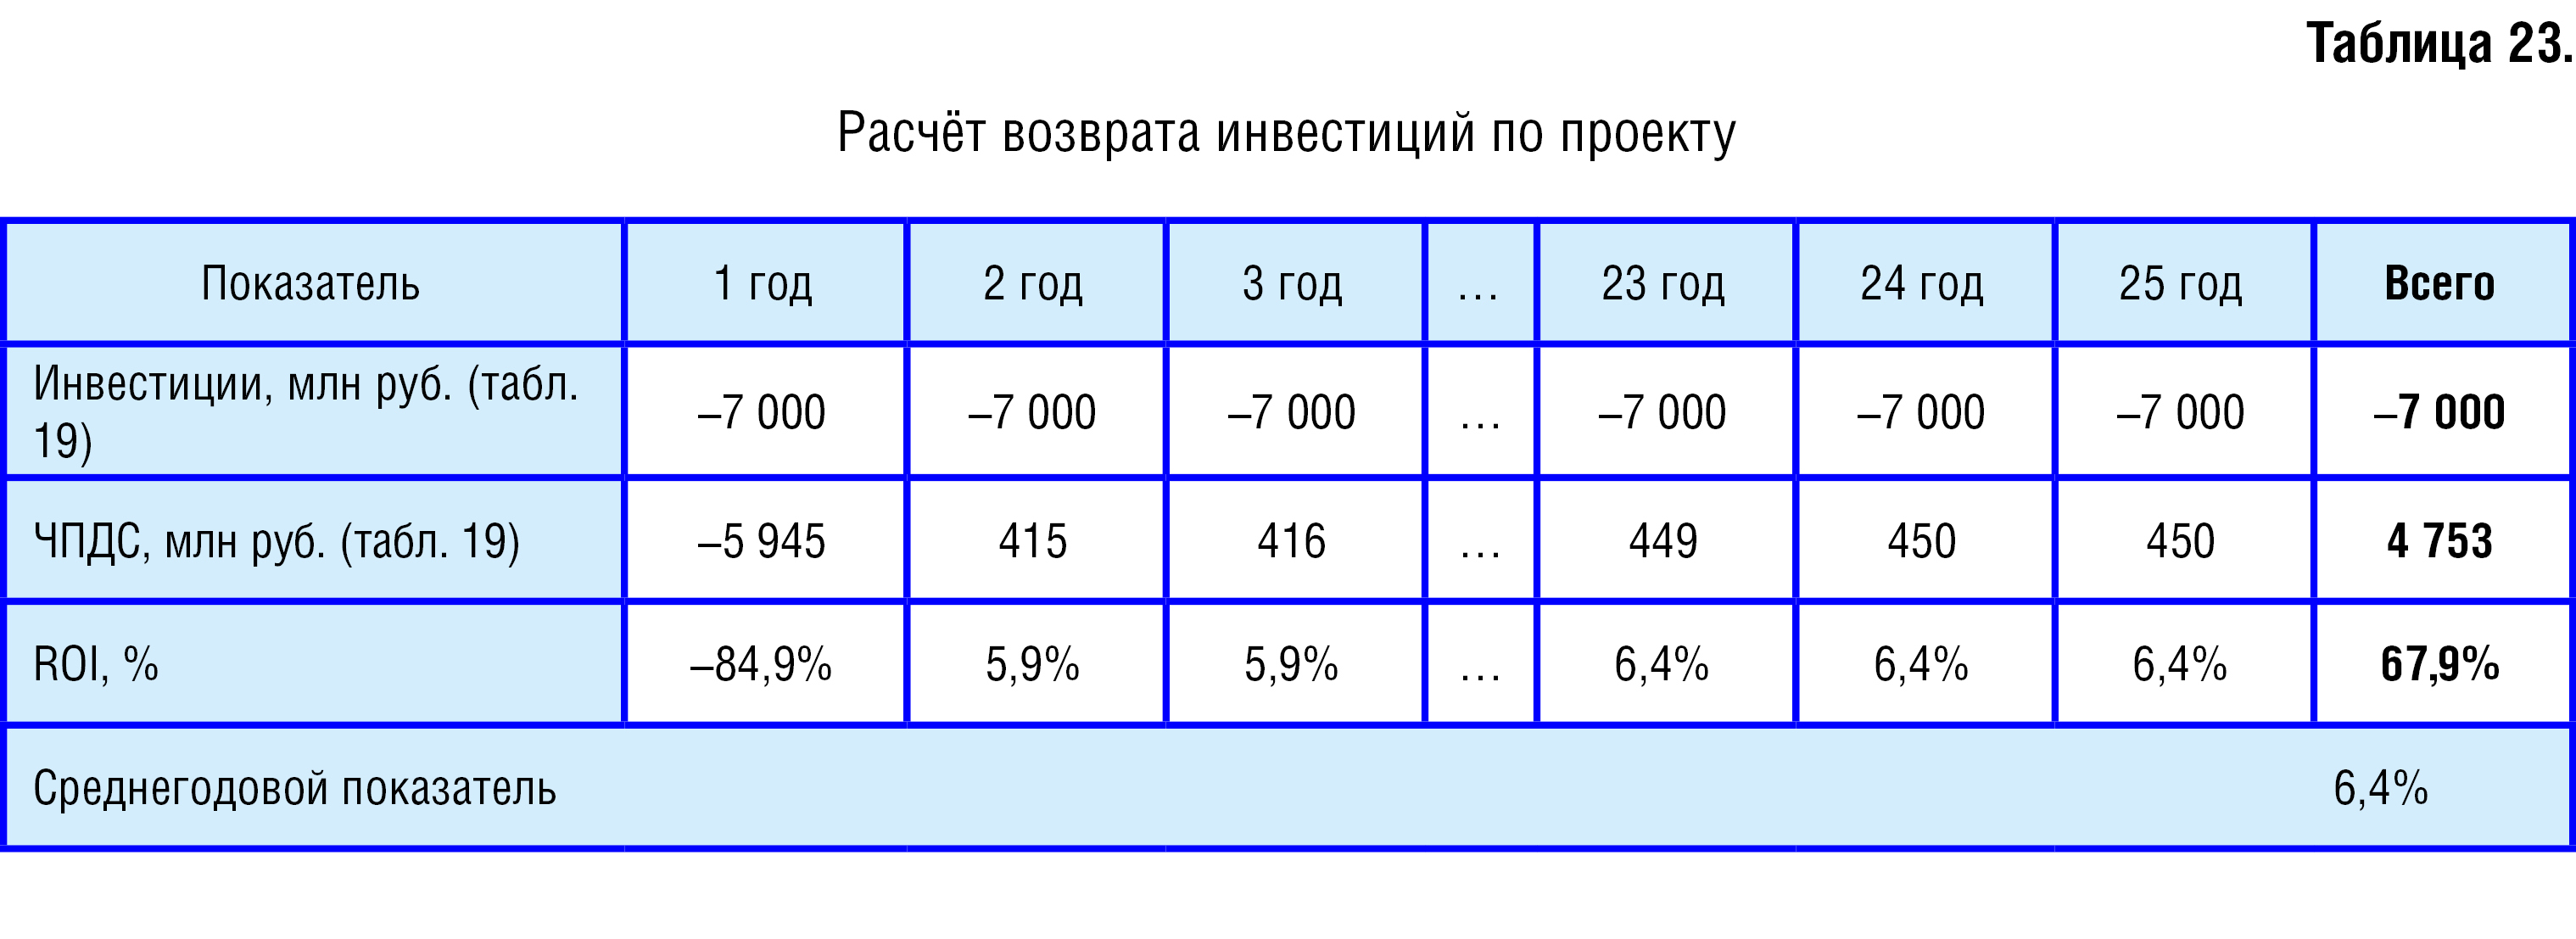
Мы видим, что, в данном случае, доходность инвестиций на данном интервале невелика. Расчёт внутренней нормы доходности (ВНД) проекта представлен в табл. 24. Несложно догадаться, что в данном случае он тоже будет невелик (5,2%).
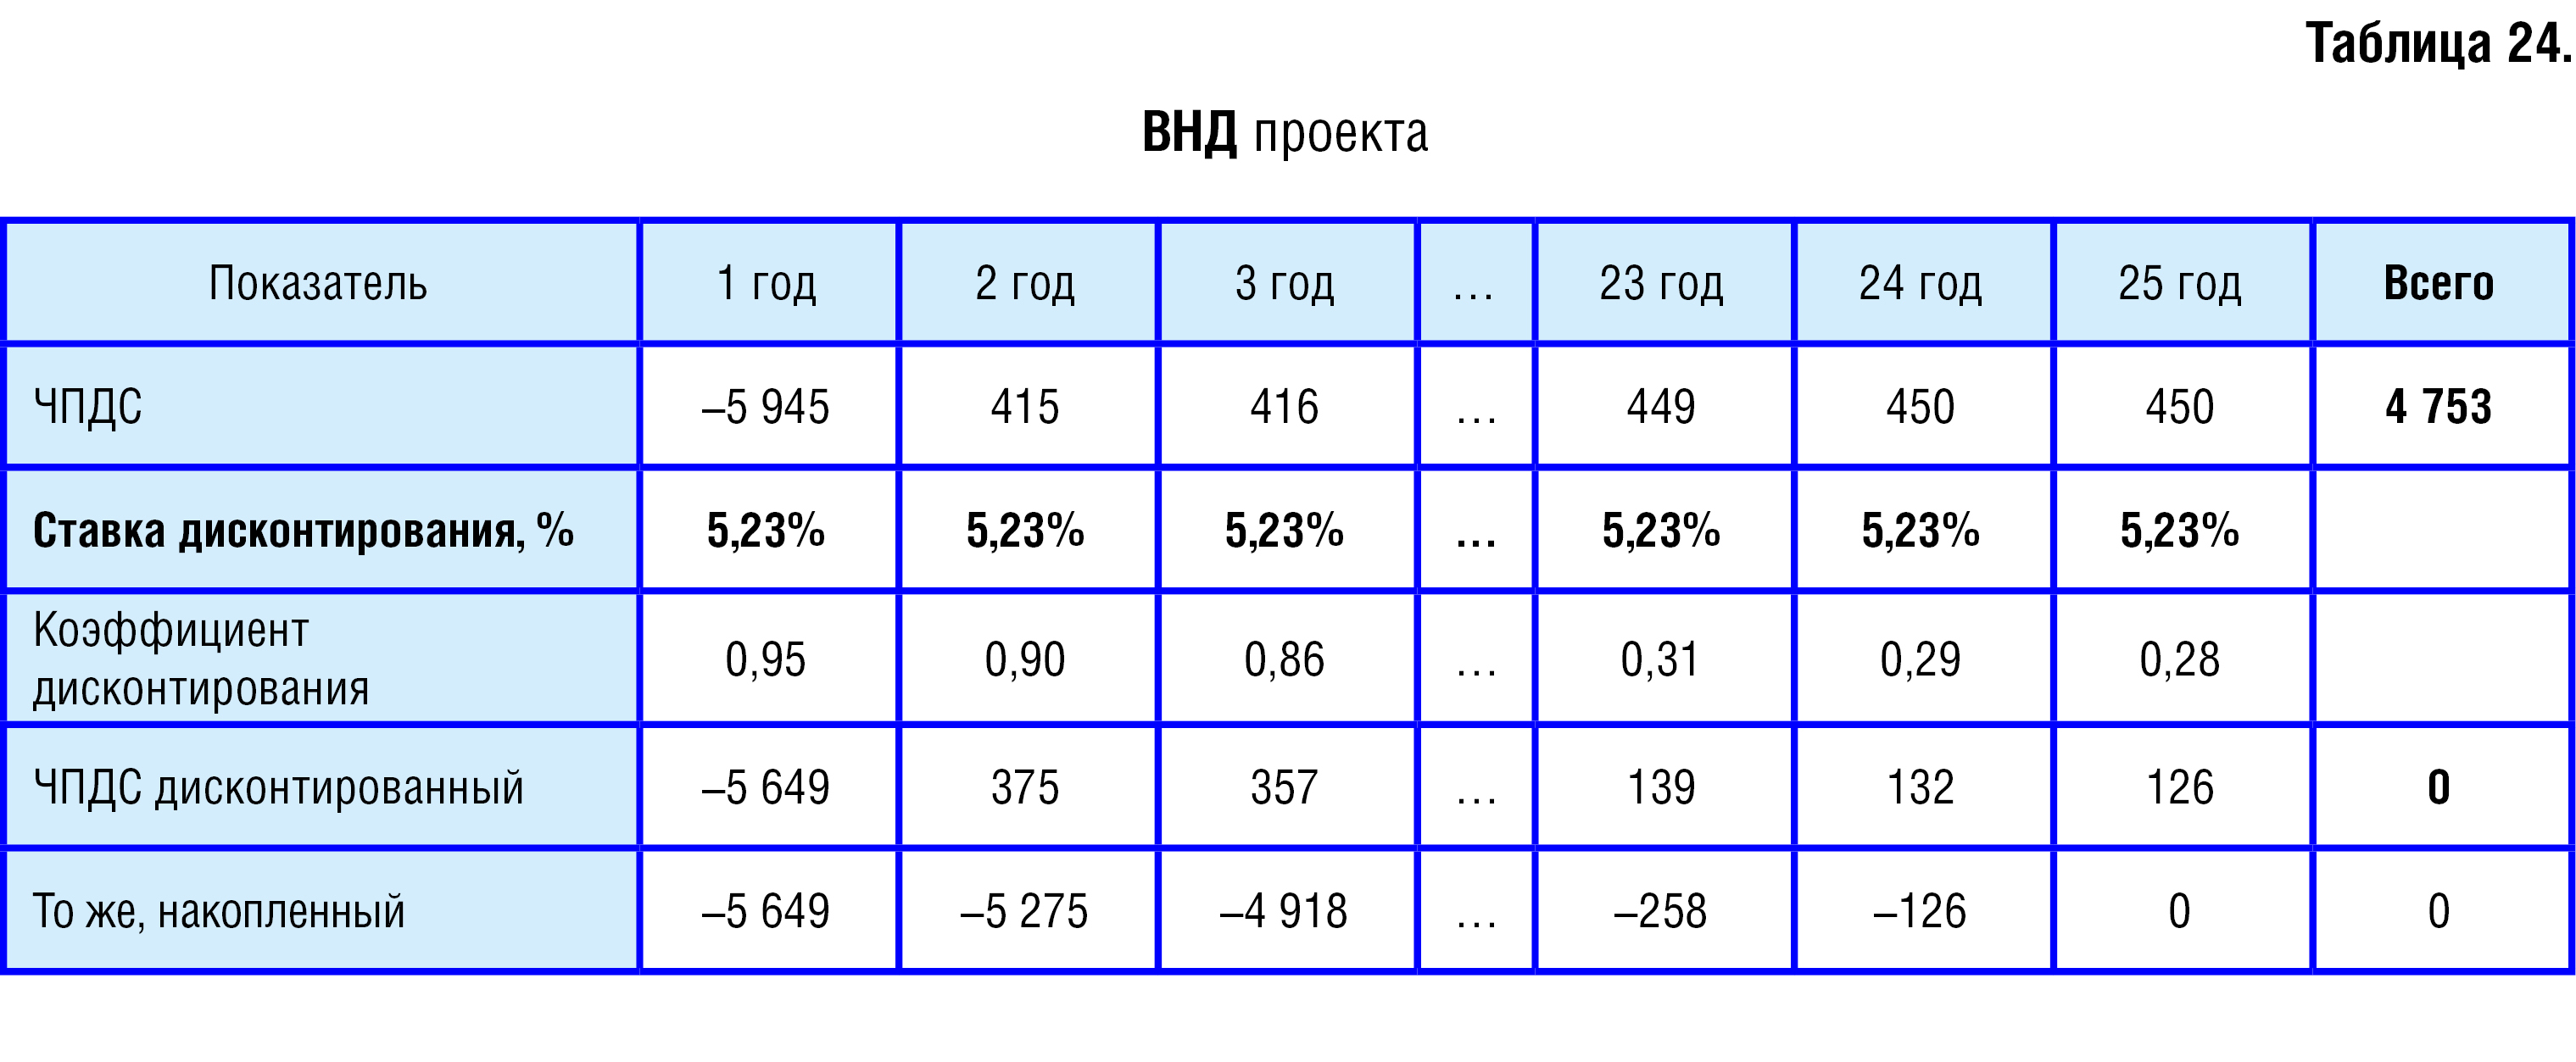
При расчёте чистой приведённой стоимости (NPV) проекта в данном случае надо использовать ставку дисконтирования менее 5,2%, чтобы на данном отрезке времени (горизонте планирования) получить результат выше нуля, т.е. чтобы дисконтированный срок окупаемости не превышал горизонта планирования. Такая низкая ставка дисконтирования (сопоставимая со ставками доходности по низко рискованным государственным ценным бумагам) для крупных долгосрочных инвестиционных проектов в промышленности заведомо не соответствует реальности и не отражает адекватно возможные потери и риски проекта.
Повторимся, что, несмотря на всю условность примера, ситуация близка к реальной. Дополнительные затраты, помимо операционных, связанные, прежде всего, с уплатой налогов, могут существенно снизить финансовые показатели проекта. Мы видим это, сравнивая данные показатели с рассчитанными для упрощённой версии, где ВНД проекта составил 10,5% (табл.7). В то же время, и данный показатель (окупаемость проекта за 25 лет при ставке дисконтирования 10,5%), как правило, недостаточно привлекателен для частного инвестора. И главные проблемы и риски в данном случае связаны не столько с налогообложением, сколько с высокими инвестиционными затратами (фактические и расчётные показатели инвестиционных и других затрат для действующих и строящихся электростанций будут приведены ниже).
Очевидно, что такого рода проекты, как правило, требуют поддержки (прежде всего, на инвестиционной стадии), и определённые меры поддержки энергетических проектов в России предусмотрены, прежде всего – через упоминавшиеся выше договоры поставки мощности (ДПМ), компенсирующие инвестору затраты за строительство станции, исходя из определённых нормативов. При этом, встречным со стороны инвестора обязательством является пустить станцию установленной мощности в установленный срок.
На этом мы завершаем рассмотрение общих подходов к финансово-экономическому анализу инвестиционных проектов. Для более глубокого и разностороннего изучения можно рекомендовать учебные пособия и другие работы по таким дисциплинам, как финансовый и экономический анализ инвестиционных проектов, анализ рисков, экономика и финансы предприятия, оценка стоимости предприятия. Одна из фундаментальных и основополагающих работ в сфере инвестиций – «Основы инвестировани» Гитмана и др. [Гитман и др., 1997].